Questões de Concurso
Comentadas sobre impostos estaduais em direito tributário
Foram encontradas 1.926 questões


Q386819
Direito Tributário
Em setembro de 2013, Gustavo, com 10 anos de idade, domiciliado em Fortaleza/CE, recebeu em doação, de sua avó, Mariângela, viúva, domiciliada em Natal/RN, um terreno localizado à beira-mar, em Aquiraz/CE, do qual ela era proprietária, fazia 30 anos.
Como Gustavo é menor de idade, a aceitação da doação foi feita apenas por sua mãe, que o representa na prática de atos da vida civil, pois seu pai foi destituído do poder familiar, por decisão judicial, e há muito tempo “anda desaparecido”.
No momento em que foi lavrada a escritura de doação, Mariângela, que era contribuinte do IPTU, encontrava-se em débito com a Prefeitura do Município de Aquiraz, relativamente a esse imposto, no exercício de 2013.
Considerando que o contribuinte do ITCD, nas doações, é o donatário e tomando como base o que dispõem a Constituição Federal e o Código Tributário Nacional, é correto afirmar:
Como Gustavo é menor de idade, a aceitação da doação foi feita apenas por sua mãe, que o representa na prática de atos da vida civil, pois seu pai foi destituído do poder familiar, por decisão judicial, e há muito tempo “anda desaparecido”.
No momento em que foi lavrada a escritura de doação, Mariângela, que era contribuinte do IPTU, encontrava-se em débito com a Prefeitura do Município de Aquiraz, relativamente a esse imposto, no exercício de 2013.
Considerando que o contribuinte do ITCD, nas doações, é o donatário e tomando como base o que dispõem a Constituição Federal e o Código Tributário Nacional, é correto afirmar:
Q386817
Direito Tributário
Raquel, violonista, Flávia, flautista e Beatriz, pianista, também são cantoras de música popular brasileira. Essas três artistas brasileiras decidiram, em novembro de 2013, gravar um DVD com canções, cujas letras e melodias são de autores brasileiros. Decidiram produzir o DVD no Estado do Ceará, porque, além de ser mais barato do que produzi-lo em outro Estado, ou até mesmo no exterior, foram informadas de que o DVD já estaria nas lojas a tempo para as vendas de Natal. A criação desse DVD
Q386816
Direito Tributário
Considere as seguintes informações: as operações em questão são sujeitas à incidência do ICMS e a alíquota deste imposto na operação interna, no Estado do remetente, é superior à alíquota da operação interestadual. Utilize o calendário abaixo, se necessário.
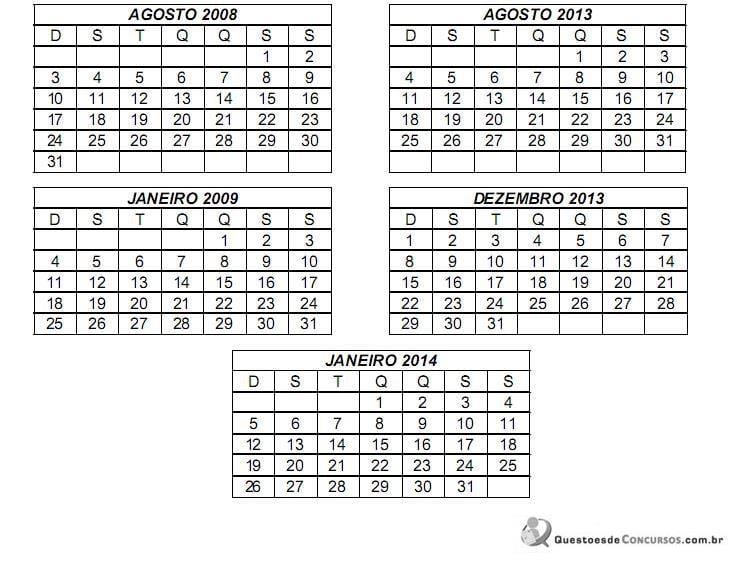
(1) No dia 01 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(2) No dia 02 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(3) Nos dias 30 e 31 de dezembro de 2013, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(4) No dia 01 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(5) Nos dias 02 e 03 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(6) Nos sábados e domingos não há expediente nas repartições públicas do Estado do remetente.
Um contribuinte do ICMS de um Estado brasileiro, no dia 15 de agosto de 2008, uma sexta-feira, emitiu dois documentos fiscais referentes a saídas de mercadorias de seu estabelecimento, cujo destinatário se encontrava em outra unidade federada.
No primeiro documento, de número 111, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado, por equívoco do funcionário que o emitiu, mediante a aplicação da alíquota interestadual.
No segundo documento, de número 222, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado mediante a aplicação da alíquota interna sobre uma base de cálculo determinada intencionalmente de maneira inferior à correta, com o objetivo de pagar menos imposto do que o devido.
Em ambos os casos, o valor do imposto pago, pelo contribuinte remetente da mercadoria, foi o valor indicado no respectivo documento fiscal.
Atentando-se para a regra de contagem de prazo do art. 210 do CTN e considerando que o ICMS é tributo lançado por homologação no Estado do emitente dos documentos fiscais, e que o contribuinte acabou apurando e pagando o imposto neles destacado, ainda que em importância inferior à devida, as datas finais para que a Fazenda Pública do Estado do emitente desses documentos fiscais pudesse fazer o lançamento de ofício das diferenças de ICMS relacionadas com as citadas Notas Fiscais foram
(1) No dia 01 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(2) No dia 02 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(3) Nos dias 30 e 31 de dezembro de 2013, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(4) No dia 01 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(5) Nos dias 02 e 03 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(6) Nos sábados e domingos não há expediente nas repartições públicas do Estado do remetente.
Um contribuinte do ICMS de um Estado brasileiro, no dia 15 de agosto de 2008, uma sexta-feira, emitiu dois documentos fiscais referentes a saídas de mercadorias de seu estabelecimento, cujo destinatário se encontrava em outra unidade federada.
No primeiro documento, de número 111, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado, por equívoco do funcionário que o emitiu, mediante a aplicação da alíquota interestadual.
No segundo documento, de número 222, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado mediante a aplicação da alíquota interna sobre uma base de cálculo determinada intencionalmente de maneira inferior à correta, com o objetivo de pagar menos imposto do que o devido.
Em ambos os casos, o valor do imposto pago, pelo contribuinte remetente da mercadoria, foi o valor indicado no respectivo documento fiscal.
Atentando-se para a regra de contagem de prazo do art. 210 do CTN e considerando que o ICMS é tributo lançado por homologação no Estado do emitente dos documentos fiscais, e que o contribuinte acabou apurando e pagando o imposto neles destacado, ainda que em importância inferior à devida, as datas finais para que a Fazenda Pública do Estado do emitente desses documentos fiscais pudesse fazer o lançamento de ofício das diferenças de ICMS relacionadas com as citadas Notas Fiscais foram
Q386815
Direito Tributário
Atendidas as condições e os limites estabelecidos em lei, o IPI, o ICMS, as taxas municipais pelo poder de polícia, as contribuições de melhoria e o Imposto de Exportação podem ter suas alíquotas aumentadas, respectivamente, por:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-DFT
Prova:
CESPE - 2014 - TJ-DFT - Titular de Serviços de Notas e de Registros - Remoção |
Q381996
Direito Tributário
A respeito do imposto sobre transmissão causa mortis e da doação, assinale a opção correta.
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380320
Direito Tributário
A desoneração do ICMS – Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação–das exportações,cuja finalidade é o incentivo a estas,desonerando as mercadorias nacionais do seu ônus econômico, de modo a permitir que as empresas brasileiras exportem produtos, e não tributos – imuniza as operações de exportação e assegura a manutenção e o aproveitamento do montante do imposto (ICMS) cobrado nas operações e prestações anteriores. Consoante entendimento do STF sobre tal dispositivo, podemos afirmar, exceto, que:
Q378953
Direito Tributário
O Estado do Amapá, pretendendo atrair empresas de outros estados para seu território, institui lei ordinária estadual concedendo isenção de ICMS por 5 anos nas saídas de mercadorias em operações estaduais para aquelas empresas que ali se estabelecerem no biênio 2014/2015.
Tendo em vista o disposto na Constituição Federal e no Código Tributário Nacional, é correto afirmar:
Tendo em vista o disposto na Constituição Federal e no Código Tributário Nacional, é correto afirmar:
Q372690
Direito Tributário
Mauro, pessoa física com residência fixa e conhecida em determinado endereço, abriu um negócio em outro endereço, no mesmo estado da Federação onde, por mais de um ano, sem se inscrever no cadastro fiscal, exerceu atividades comerciais sujeitas ao pagamento do ICMS, mas sem efetuar o pagamento de nenhum tributo. O fisco, em fiscalização ordinária, descobriu as atividades comerciais de Mauro e lavrou contra ele auto de infração, tendo-lhe cobrado os tributos e imposto as penalidades cabíveis. Quando foi notificar Mauro, o agente do fisco tomou conhecimento de que este se encontrava preso por condenação transitada em julgado para cumprir sanção penal que lhe fora imposta, de oito anos de reclusão em regime fechado.
Considerando a situação hipotética acima, assinale a opção correta.
Considerando a situação hipotética acima, assinale a opção correta.
Q372689
Direito Tributário
Um contribuinte do ICMS foi autuado em fiscalização ordinária que constatou fraude na escrituração dos livros fiscais e supressão de parte do tributo devido e, em função disso, lhe foi cobrado o valor da diferença entre o que havia recolhido e o que realmente deveria recolher aos cofres públicos, bem como as penalidades respectivas, tudo corrigido monetariamente e com juros de mora.
Q372685
Direito Tributário
Considerando que um estado da Federação pretenda editar norma autorizando o parcelamento da dívida de IPVA para pagamento mediante compensação de precatórios judiciais, assinale a opção correta.
Q372684
Direito Tributário
Considerando que um estado da Federação pretenda estabelecer alíquota do imposto sobre a propriedade de veículo automotor (IPVA) para os veículos importados em patamar superior àquela prevista para os veículos nacionais, assinale a opção correta.
Ano: 2014
Banca:
IBFC
Órgão:
TJ-PR
Prova:
IBFC - 2014 - TJ-PR - Titular de Serviços de Notas e de Registros - Remoção |
Q372311
Direito Tributário
Compete aos Estados e ao Distrito Federal, constitucionalmente, instituir imposto sobre:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368825
Direito Tributário
Aplica-se ao regime jurídico atribuído ao princípio da não-cumulatividade para o ICMS,
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368824
Direito Tributário
A característica comum ao ICMS e ao ISS é a
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368823
Direito Tributário
Sobre a guerra fiscal entre os Estados e Distrito Federal, é correto afirmar que
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368821
Direito Tributário
Em decorrência de imunidade tributária, o ICMS NÃO pode ser cobrado em relação
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368816
Direito Tributário
Conhecido representante do empresariado nacional é condenado a pagar multa por infrações. Carecedor de recursos disponí- veis, empreende uma campanha de doações por meio da internet, e recebe recursos de doadores domiciliados no mesmo Estado e em outros Estados. A autoridade fazendária estadual de seu domicílio notifica o donatário a pagar o Imposto Sobre Transmissão Causa Mortis e Doação de quaisquer bens ou direitos - ICD - calculado sobre o total recebido, de R$ 10 milhões. A autoridade fazendária
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368815
Direito Tributário
O Sr. Carlos, líder regional e integrante de conhecido partido político de âmbito nacional amealhou considerável patrimônio ao longo de sua vida, mas recentemente recebeu diversas ameaças à sua vida de grupos políticos rivais. Finalmente, estes providenciaram o sequestro do Sr. Carlos no dia 02 de dezembro de determinado ano-calendário. Ao final daquele mesmo ano, a Assembleia Legislativa Estadual aprovou, e o Governador do Estado sancionou e fez publicar em 31 de dezembro uma lei isentando as transmissões de bens causa mortis relativas aos óbitos decorrentes de disputas políticas ou agitações sociais. No dia 15 de janeiro do ano-calendário seguinte o corpo do Sr. Carlos é localizado em adiantada fase de decomposição. Perícia oficial conduzida pela polícia civil revela que o óbito do Sr. Carlos ocorrera há mais de 30 dias. Ao concluir a investigação, as autoridades atestaram a motivação política do crime. Ao iniciar o inventário de seus bens, a família do Sr. Carlos pretende beneficiar-se da isenção do Imposto Sobre Transmissão Causa Mortis e Doação de quaisquer bens ou direitos - ICD - em relação à sucessão de seus bens:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368814
Direito Tributário
É devido o diferencial de alíquotas do ICMS pelo contribuinte de ICMS:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Direito Tributário, Financeiro e Cidadania |
Q368812
Direito Tributário
Por vários anos diversos Governos Estaduais têm manifestado preocupação quanto à guerra fiscal entre os Estados em relação ao ICMS. A medida que poderia ser válida e eficazmente adotada para mitigação da guerra fiscal é:

 Conheça nossos planos