Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.070 questões


A contabilidade acompanha e demonstra a mutação patrimonial ocorrida ao longo de determinado período, servindo como importante fonte para a tomada de decisão. Considere as seguintes informações para a resolução da questão:
- Compra de mercadorias para estoque, com pagamento a ser realizado em 30 (trinta) dias: R$ 200.000,00.
- Pagamentos de fornecedor referente serviço prestado no mês anterior (despesa já apropriada): R$ 140.000,00.
- Adiantamento salarial concedido: R$ 180.000,00.
- Apropriação (registro contábil) de despesa do mês a ser paga no quinto dia do mês seguinte: R$ 150.000,00.
- Transferência de recursos para aplicação financeira com liquidez imediata: R$ 100.000,00.
- Compra de Ativo Imobilizado para pagamento em 10 (dez) parcelas mensais e consecutivas: valor original da operação: R$ 250.000,00.
- Recebimento receita ocorrida no mês anterior (receita já apropriada): R$ 350.000,00.
Com base nas informações acima, é possível afirmar que a variação do Ativo Circulante e Passivo Circulante, respectivamente, corresponde a:
Ao final do mês de Janeiro de 2025 foram realizados os seguintes registros contábeis no sistema patrimonial de um Ente público:
- Folha de pagamento bruta: R$ 3.100.000,00.
- Previdência Social descontada dos trabalhadores: R$ 350.000,00.
- Imposto de Renda Retido na Fonte: R$ 200.000,00.
- Previdência Social patronal: R$ 600.000,00.
- Provisão (apropriação) mensal de férias a pagar: R$ 250.000,00.
- Consignações retidas para repasse a terceiros: R$ 100.000,00.
Com base somente nas informações acima, o valor do aumento do Passivo do Ente público foi de:
A natureza de informação que registra e processa atos de gestão que podem alterar o patrimônio do setor público é:
As informações a seguir servem de base para responder à questão.
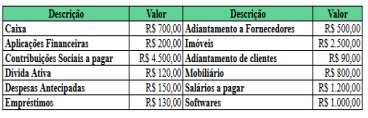
Um órgão apresentou os seguintes valores patrimoniais referentes ao exercício de 2024.
As informações a seguir servem de base para responder à questão.
Um órgão apresentou os seguintes valores patrimoniais referentes ao exercício de 2024.
Julgue o item que se segue, de acordo com a Lei de Responsabilidade Fiscal — LRF (Lei Complementar n.º 101/2000) e o Novo Regime Fiscal (Lei Complementar n.º 200/2023).
Os tribunais de justiça e demais órgãos do Poder Judiciário não são obrigados a divulgar relatórios de gestão fiscal e execução orçamentária, uma vez que não integram a estrutura do Poder Executivo e detêm autonomia administrativa.
Julgue o item que se segue, de acordo com a Lei de Responsabilidade Fiscal — LRF (Lei Complementar n.º 101/2000) e o Novo Regime Fiscal (Lei Complementar n.º 200/2023).
Os órgãos do Poder Judiciário são dotados de autonomia financeira para contratar empréstimos e realizar operações de crédito de forma direta, sem necessidade de prévia autorização legislativa ou observância dos limites de endividamento impostos pela LRF.
Julgue o item que se segue, de acordo com a Lei de Responsabilidade Fiscal — LRF (Lei Complementar n.º 101/2000) e o Novo Regime Fiscal (Lei Complementar n.º 200/2023).
De acordo com o Novo Regime Fiscal, a variação real dos limites de despesa primária dos órgãos da União está condicionada ao cumprimento da meta de resultado primário do exercício anterior, podendo variar entre 50% e 70% da variação real da receita primária.
No que se refere às despesas públicas, julgue o seguinte item.
O pagamento da despesa pode ser efetuado antes da realização do empenho, desde que haja disponibilidade de caixa suficiente na administração pública para cobrir o valor devido, garantindo-se maior agilidade na execução orçamentária.
No que se refere às despesas públicas, julgue o seguinte item.
O suprimento de fundos consiste em adiantamento destinado a cobrir despesas urgentes da administração pública, assim, dada sua urgência, dispensa o trâmite normal da execução orçamentária, podendo ser concedido a qualquer servidor público, sem necessidade de autorização formal da autoridade competente.
No que se refere às despesas públicas, julgue o seguinte item.
A distinção entre despesas obrigatórias e discricionárias é fundamental para a gestão orçamentária, pois permite identificar os gastos que têm previsão legal ou constitucional e, por outro lado, aqueles que podem ser alterados de acordo com as prioridades do governo.
No que se refere às despesas públicas, julgue o seguinte item.
As despesas empenhadas cujo pagamento não foi realizado até o encerramento do exercício financeiro, sendo automaticamente transferidas para o exercício subsequente, desde que atendam aos requisitos legais e financeiros, consistem em restos a pagar, que podem ser classificados como processados, quando já devidamente liquidados e aptos para quitação, ou não processados, quando ainda não passaram pela fase de liquidação e dependem de comprovação documental para sua efetivação.
Com base nos princípios da administração financeira e orçamentária, bem como nas normas que regem a gestão das receitas públicas no Brasil, julgue o item a seguir, relativo ao conceito, à classificação, aos estágios, às fontes e à dívida ativa da receita pública.
Os estágios da receita pública correspondem a quatro fases distintas e sucessivas — previsão, lançamento, arrecadação e recolhimento — que se aplicam a todas as modalidades de receitas orçamentárias e garantem o correto registro, a cobrança e o ingresso dos recursos nos cofres públicos.
Com base nos princípios da administração financeira e orçamentária, bem como nas normas que regem a gestão das receitas públicas no Brasil, julgue o item a seguir, relativo ao conceito, à classificação, aos estágios, às fontes e à dívida ativa da receita pública.
A receita pública pode ser classificada, principalmente, como orçamentária ou extraorçamentária, sendo ambas destinadas ao financiamento de despesas públicas e à manutenção das funções estatais.
Com base nos princípios da administração financeira e orçamentária, bem como nas normas que regem a gestão das receitas públicas no Brasil, julgue o item a seguir, relativo ao conceito, à classificação, aos estágios, às fontes e à dívida ativa da receita pública.
As receitas patrimoniais decorrem da exploração do patrimônio público, abrangendo aluguéis de imóveis, dividendos de empresas estatais e rendimentos de aplicações financeiras, e são classificadas como receitas correntes.
Com base nos princípios da administração financeira e orçamentária, bem como nas normas que regem a gestão das receitas públicas no Brasil, julgue o item a seguir, relativo ao conceito, à classificação, aos estágios, às fontes e à dívida ativa da receita pública.
A dívida ativa corresponde aos créditos da fazenda pública não pagos no vencimento e inscritos para cobrança, cuja recuperação pode ocorrer por protesto extrajudicial, parcelamento ou execução fiscal, o que contribui para o equilíbrio fiscal e o financiamento de políticas públicas.
Julgue o item subsequente, relacionado a programação, execução e alteração orçamentária.
A execução orçamentária e financeira deverá promover a identificação dos beneficiários de pagamentos de sentenças judiciais, a fim de permitir a observância da ordem cronológica de pagamento dos precatórios.

 Conheça nossos planos