Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.915 questões

Q4244799 Contabilidade Pública
Em relação ao regime contábil adotado na Contabilidade Aplicada ao Setor Público, assinale a alternativa correta. 
Alternativas
Q4244797 Contabilidade Pública
Acerca do reconhecimento das Variações Patrimoniais Aumentativas (VPA) e das Variações Patrimoniais Diminutivas (VPD) na Contabilidade Aplicada ao Setor Público, assinale a alternativa correta. 
Alternativas
Q4244791 Contabilidade Pública
Uma autarquia municipal adquiriu, no mesmo exercício, os seguintes bens e direitos:
• Um veículo destinado às atividades administrativas.
• Uma licença de software com prazo determinado de utilização.
• Um terreno para futura construção de sua sede administrativa.
• Um edifício destinado ao funcionamento de suas unidades.
Ao analisar os procedimentos contábeis relativos ao reconhecimento da perda do potencial de serviços desses ativos, o técnico em contabilidade deve chegar a qual conclusão? 
Alternativas
Q4244790 Contabilidade Pública
Ao final do exercício, uma comissão designada por uma autarquia municipal realizou o inventário anual dos bens móveis. Durante os trabalhos, foram identificados bens localizados em setores diferentes daqueles registrados no sistema patrimonial, bem como um equipamento que constava na relação patrimonial, mas não foi localizado fisicamente. Sobre o inventário, assinale a alternativa correta. 
Alternativas
Q4244789 Contabilidade Pública
No encerramento do exercício financeiro, o técnico em contabilidade de uma autarquia municipal iniciou os procedimentos destinados à apuração do resultado patrimonial. Durante a conferência dos registros, verificou que todas as variações patrimoniais aumentativas e diminutivas do exercício foram devidamente contabilizadas. Em relação ao resultado patrimonial, assinale a alternativa correta. 
Alternativas
Q4244784 Contabilidade Pública
Ao realizar a conciliação bancária da conta destinada à movimentação financeira de uma autarquia municipal, o técnico em contabilidade verificou que o extrato bancário apresentava um crédito referente a um rendimento de aplicação financeira que ainda não constava nos registros contábeis da entidade. Ele constatou, ainda, que não havia qualquer inconsistência nos documentos emitidos pela instituição financeira. Considerando essa situação, assinale a alternativa correta. 
Alternativas
Q4244780 Contabilidade Pública
Em relação ao controle de bens patrimoniais de uma entidade pública, analise as assertivas a seguir:
I. A incorporação de um bem permanente ao patrimônio depende do respectivo registro patrimonial, observadas as normas contábeis aplicáveis.
II. A baixa de um bem patrimonial pode decorrer de alienação, perda, inutilização ou outras hipóteses previstas na legislação e nos regulamentos internos.
III. A transferência física de um bem entre setores torna dispensável a atualização dos registros patrimoniais, desde que permaneça pertencente ao mesmo órgão.
Quais estão corretas?  
Alternativas
Q4244779 Contabilidade Pública
Durante o inventário anual dos bens permanentes de uma autarquia previdenciária, foi identificada uma divergência entre a quantidade de equipamentos existentes em determinado setor e os registros constantes no sistema patrimonial. Sobre o processo, assinale a alternativa correta.
Alternativas
Ano: 2026 Banca: FUNDATEC Órgão: CRA-RS Prova: FUNDATEC - 2026 - CRA-RS - Contador |
Q4244336 Contabilidade Pública
De acordo com a Lei nº 4.320/1964 e o MCASP, as variações patrimoniais representam alterações ocorridas no patrimônio das entidades públicas durante o exercício financeiro. Assinale a alternativa correta sobre as variações patrimoniais aumentativas e diminutivas.
Alternativas
Q4244170 Contabilidade Pública
Durante inventário patrimonial, identificou-se divergência relevante entre os registros existentes no sistema de controle de bens e os bens efetivamente localizados nas unidades administrativas da Assembleia Legislativa. A auditoria concluiu que os procedimentos de movimentação patrimonial não estavam sendo adequadamente registrados. Sob a perspectiva do controle interno, a principal consequência dessa deficiência consiste no comprometimento da:
Alternativas
Q4244152 Contabilidade Pública
Durante análise realizada pela unidade de controle interno da Assembleia Legislativa, verificou-se que determinado gestor utilizava exclusivamente informações relacionadas à execução orçamentária para avaliar a situação financeira e patrimonial da instituição. Em reunião técnica, a controladoria alertou que determinadas variações patrimoniais relevantes não eram adequadamente captadas pelos demonstrativos focados apenas na execução do orçamento. Considerando as demonstrações contábeis aplicadas ao setor público, a demonstração mais adequada para evidenciar as alterações ocorridas na composição patrimonial durante determinado período é:
Alternativas
Q4244137 Contabilidade Pública
Durante auditoria realizada no patrimônio da Assembleia Legislativa, verificou-se que diversos imóveis de uso institucional permaneciam registrados pelos valores históricos de aquisição há mais de uma década, apesar da ocorrência de alterações relevantes em suas condições econômicas e de utilização. Constatou-se ainda que tais registros continuavam sendo utilizados como referência para análises gerenciais e demonstrações contábeis destinadas aos usuários internos e externos da informação. À luz da NBC TSP Estrutura Conceitual e dos objetivos da informação contábil aplicada ao setor público, a situação descrita compromete predominantemente:
Alternativas
Q4242303 Contabilidade Pública
Caso 1

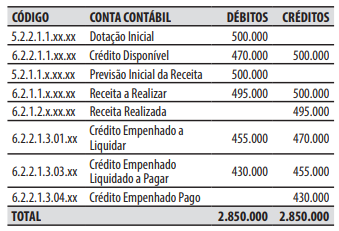
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo.


No decorrer do mês de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho, liquidação e pagamento da despesa com o 13º salário dos servidores públicos do ente, no valor de 12.000.

2. Arrecadação da receita com impostos, que já havia sido previamente lançada, no valor de R$ 9.000.

3. Empenho da despesa com serviço de consultoria, no valor de R$ 8.000.

4. Recebimento, por meio de transferência bancária, de uma caução de licitação, no valor de R$ 3.000.

5. Reconhecimento da depreciação do período, no valor de R$ 6.000.
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Alternativas
Q4242301 Contabilidade Pública
Caso 1

Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo.


No decorrer do mês de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho, liquidação e pagamento da despesa com o 13º salário dos servidores públicos do ente, no valor de 12.000.

2. Arrecadação da receita com impostos, que já havia sido previamente lançada, no valor de R$ 9.000.

3. Empenho da despesa com serviço de consultoria, no valor de R$ 8.000.

4. Recebimento, por meio de transferência bancária, de uma caução de licitação, no valor de R$ 3.000.

5. Reconhecimento da depreciação do período, no valor de R$ 6.000.
Para responder às questões 32 a 34, considere que em 30/11/2025, um ente da federação tinha os seguintes valores em R$ registrados nas contas contábeis abaixo
Alternativas
Q4242296 Contabilidade Pública
O contador de um ente da federação está registrando os diversos fatos contábeis ocorridos e que precisam ser corretamente distribuídos entre as diferentes naturezas das informações contábeis, que compõem o Plano de Contas Aplicado ao Setor Público (PCASP).
Foram identificados os seguintes fatos contábeis:

1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.

2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.

3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.

4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.


De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Alternativas
Q4234493 Contabilidade Pública

Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente. 


As provisões ativas integram o balanço patrimonial com a finalidade de atender ao regime de competência contábil. 

Alternativas
Q4234492 Contabilidade Pública

Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente. 


Obrigações exigíveis no presente, como fruto de eventos passados e que, provavelmente, provocarão a saída de recursos econômicos futuros da entidade, ainda que não possam ter seu valor confiavelmente estimado, devem, cumprido o critério da relevância, ser provisionadas contabilmente no grupo patrimonial passivo.

Alternativas
Q4234488 Contabilidade Pública

Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue. 


A contribuição do empregado para a previdência social deve ser deduzida da despesa de salários, para fins de escrituração contábil, mas a cota patronal destinada ao mesmo fim deve ser adicionada às despesas da entidade.

Alternativas
Q4234475 Contabilidade Pública

De acordo com a Lei Complementar n.º 101/2000 (Lei de Responsabilidade Fiscal) e com a Lei n.º 4.320/1964, julgue o próximo item. 

Nas contas de compensação devem ser registradas transações que não afetam o patrimônio, mas que, mediata ou indiretamente, possam vir a afetá-lo. 

Alternativas
Q4234465 Contabilidade Pública

Acerca de ativos intangíveis, redução ao valor recuperável de ativo não gerador de caixa e de ativo gerador de caixa e demonstrações contábeis, julgue o item seguinte.


Conforme dispõe a NBC TSP, na aquisição de um ativo intangível em combinação no setor público, em que um intangível é parte de outra aquisição, seu custo inicial corresponde ao valor justo na data da aquisição, considerando-se atendido o critério de probabilidade de geração de benefícios econômicos futuros ou potencial de serviço.

Alternativas
Respostas
301: B
302: C
303: D
304: D
305: D
306: A
307: B
308: A
309: B
310: C
311: E
312: B
313: C
314: B
315: E
316: E
317: E
318: E
319: C
320: C