Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


Julgue o item a seguir, relativos à mensuração de ativos.
Considere que um sistema informacional gerado por determinado ente público seja avaliado, pela relevância das informações geradas para a sociedade, em R$ 1 milhão, valor equivalente a outros sistemas similares encontrados no mercado. Considere, ainda, que a expectativa de utilização desse sistema seja de 10 anos e que não haja registro ou controle dos custos incorridos no desenvolvimento desse sistema. Nessa situação, o valor de avaliação do referido sistema deve ser utilizado para seu registro inicial no patrimônio do ente público.
Em relação às variações patrimoniais, julgue o item subsequente.
Suponha que um passivo de determinado ente público deixe de ser exigível, sem que, para tanto, seja necessário qualquer sacrifício de recursos do ente público. Nessa situação, verifica-se a reversão de uma variação patrimonial quantitativa diminutiva.
Em relação às variações patrimoniais, julgue o item subsequente.
Considere que, para prestar determinado serviço, um ente público requeira da contraparte o pagamento antecipado de certo valor. Nesse caso, verifica-se uma variação patrimonial qualitativa.
Em relação às variações patrimoniais, julgue o item subsequente.
Considera-se realizada a variação patrimonial aumentativa quando um terceiro qualquer, ainda que não contribuinte, assume o compromisso firme de realizar futuramente um pagamento a um ente público em razão da ocorrência de determinado fato gerador.
Em relação às variações patrimoniais, julgue o item subsequente.
O evento que, não sendo derivado da distribuição de recursos aos proprietários, provoque a redução da situação patrimonial líquida de determinada entidade caracteriza-se como uma variação patrimonial quantitativa diminutiva.
No que se refere à composição do patrimônio público, julgue o item seguinte.
Saldo patrimonial e resultado patrimonial são conceitos equivalentes que expressam o patrimônio líquido da entidade.
No que se refere à composição do patrimônio público, julgue o item seguinte.
As dimensões temporais de presente, passado e futuro são essenciais para a caracterização de um item como ativo patrimonial.
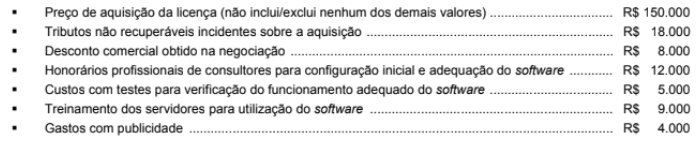
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08- Ativo Intangível, o software deve ser mensurado no reconhecimento inicial por
I.O registro das transações no sistema patrimonial da administração pública segue o regime misto, reconhecendo as variações patrimoniais aumentativas (VPA) no momento da arrecadação e as diminutivas (VPD) no momento do empenho.
II.O sistema patrimonial evidencia a perda da capacidade de geração de serviços ou dos benefícios econômicos dos ativos por meio do reconhecimento contábil da depreciação, da amortização e da exaustão como variações patrimoniais diminutivas (VPD) nos períodos em que ocorrem.
III.No sistema patrimonial governamental, os estoques mantidos para distribuição gratuita devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
É correto o que se afirma em:
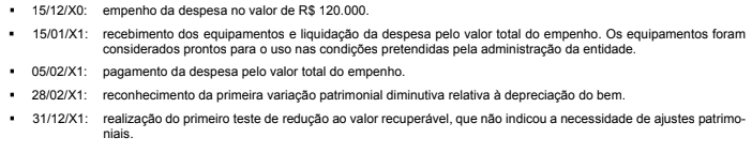
Considerando exclusivamente a ótica patrimonial e os registros contábeis decorrentes dessa transação no momento da aquisição, é correto afirmar que ocorreu, em termos líquidos:
I. O controle patrimonial abrange o registro, a movimentação, o inventário, a depreciação, a reavaliação e o desfazimento dos bens públicos.
II. O tombamento consiste no registro administrativo do bem para fins de identificação e controle patrimonial.
III. O inventário patrimonial anual limita-se à conferência física dos bens móveis.
IV. A depreciação e a reavaliação visam evidenciar, respectivamente, a perda de valor e a adequação do valor contábil dos bens.
V. O desfazimento de bens públicos pode ocorrer mediante alienação, transferência, doação ou inutilização, observada a legislação aplicável. VI. O almoxarifado é responsável exclusivamente pelo controle de materiais permanentes.
VII. O controle de materiais permanentes e de consumo exige registros e mecanismos de rastreabilidade.
VIII. A gestão patrimonial não produz efeitos contábeis nem influencia a prestação de contas.
Está CORRETO o que se afirma em
I. A Contabilidade Aplicada ao Setor Público tem por objeto o patrimônio público e evidencia as situações orçamentária, financeira e patrimonial da entidade.
II. As receitas e despesas sob o enfoque patrimonial são reconhecidas, em regra, pelo regime de competência.
III. O Plano de Contas Aplicado ao Setor Público (PCASP) padroniza os registros contábeis e viabiliza a consolidação das contas públicas.
IV. As variações patrimoniais aumentativas e diminutivas representam, respectivamente, fatos que aumentam ou reduzem o patrimônio líquido.
V. As Demonstrações Contábeis Aplicadas ao Setor Público evidenciam aspectos orçamentários, financeiros e patrimoniais da entidade.
VI. Os restos a pagar correspondem às despesas empenhadas e não pagas até o encerramento do exercício.
VII. O sistema de custos aplicado ao setor público possui finalidade exclusivamente gerencial, sendo vedada sua utilização para avaliação de desempenho e apoio à tomada de decisões.
VIII. O controle patrimonial, a prestação e tomada de contas e o adequado registro da dívida pública constituem instrumentos de accountability e evidenciação patrimonial.
Assinale a alternativa CORRETA.

 Conheça nossos planos