Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


- Recebimento de impostos do mês de abril de 2026 no valor de R$ 50.000,00 e mais R$ 10.000,00 de juros, visto que o pagamento ocorreu após a data de de vencimento (juros não estavam registrados).
- Apropriação dos juros sobre a parcela do mês de uma operação de crédito (empréstimo), no valor de R$ 20.000,00, com vencimento em 01/07/2026.
- Recebimento de remuneração (juros) sobre aplicação financeira de curto prazo, valor de R$ 30.000,00.
- Impostos do mês corrente, com previsão de recebimento no mês de julho de 2026, no valor de R$ 80.000,00
Com base nas informações apresentadas, o resultado no mês de junho de 2026 foi:
- Valor bruto da folha de pagamento: R$ 3.000.000,00
- Valor da apropriação (provisão) do décimo terceiro salário: R$ 250.000,00
- Valor da apropriação (provisão) de férias: R$ 400.000,00
- Valor descontado dos servidores a título de previdência social: R$ 500.000,00
- Valor da previdência social parte empregador (Ente público): R$ 600.000,00
- Valor da Nota Fiscal de Prestador de serviço: R$ 300.000,00 - Valor retido de tributos e contribuições sobre a nota fiscal do Fornecedor do item anterior: R$ 50.000,00
Considerando que não houve nenhum pagamento no mês, assinale a alternativa que apresenta a variação do Passivo do Ente público:
- Recebimento do principal de valor inscrito em dívida ativa tributária: R$ 400.000,00
- Compra a prazo de materiais para o estoque do Ente: R$ 200.000,00
- Concessão de adiantamento para suprimento de fundos a servidor: R$ 50.000,00
- Pagamento de fornecedor por serviços prestados no mês de maio de 2026: R$ 300.000,00
- Compra de bem para o Ativo Imobilizado no valor total de R$ 1.500.000,00, sendo R$ 600,000,00 pago a vista e o restante a prazo (R$ 900.000,00).
Somente com base nas informações acima, é correto afirmar que a variação do Ativo do Ente público foi de:
No Balanço Patrimonial Consolidado do Município, em 31/12/2025, o terreno é avaliado por
No Balanço Patrimonial, em 31/12/2025, a entidade considerou o montante doado como “Caixa e equivalente de caixa”.
O fato está
Em 2025, ela foi acionada na justiça por uma companhia aérea por falha de comunicação durante um voo.
Os advogados da entidade estimaram que a perda da causa era provável e o montante correspondente a ela. Deste modo, a entidade reconheceu uma provisão para contingências.
Com relação à característica qualitativa da verificabilidade, o tratamento contábil está
Em 31/12/2025, a entidade avaliou a recuperabilidade de seus ativos imobilizados e estimou que o rádio apresentava valor justo líquido de despesas de venda de R$ 26.800, enquanto o seu valor em uso era estimado em R$ 28.200.
No Balanço Patrimonial da entidade, em 31/12/2025, o rádio aeronáutico era avaliado por
Na data da compra, a entidade estimava que o valor justo do terreno, em 31/12/2026, seria de R$ 220.000. O valor presente desse valor na data da compra era de R$ 177.000.
A mensuração inicial do terreno no Balanço Patrimonial da entidade foi de
I. Ação trabalhista movida por ex-servidor, em que a probabilidade de perda foi classificada como provável pela Procuradoria, com estimativa confiável de desembolso de R$ 500.000,00.
II. Ação cível movida por terceiro contra o Estado, classificada como perda possível, no valor estimado de R$ 200.000,00.
III. Ação judicial movida pelo Estado contra fornecedor inadimplente, cuja entrada de recursos foi classificada pela Procuradoria como provável, no valor estimado de R$ 433.000,00.
IV. Obrigação de reparação ambiental imposta por legislação federal, decorrente de dano comprovadamente causado pelo Estado, com saída de recursos provável e estimativa confiável de R$ 1.280.500,00.
V. Ação cível movida por terceiro contra o Estado, classificada como perda remota, com estimativa de R$ 333.000,00.
VI. Obrigação pela qual o Estado é conjuntamente responsável com outro ente público, no valor total de R$ 1.000.000,00, sendo a parcela atribuível ao Estado (R$ 450.000,00) de saída provável e estimativa confiável, ao passo que se espera que a parcela remanescente (R$ 550.000,00) seja liquidada pelo outro ente.
Nesse caso, as demonstrações contábeis evidenciarão
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Os bens imobilizados devem ser depreciados pelo método das cotas constantes, vedado qualquer outro procedimento.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
A baixa de uma perda de crédito da gestão administrativa na adequada conta patrimonial ativa é incapaz de provocar qualquer mutação patrimonial crescente ou decrescente.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Lançamentos a crédito em rubricas do grupo 1.02.01.01.01.00.00 – gestão previdencial/recursos a receber/contribuições do mês implicam, como regra, reversão de adição ao resultado previdencial.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
Toda valorização de um investimento é contabilmente reconhecida por meio de débito em conta adequada do grupo patrimonial 1.02.03.00.00.00.00 – investimentos, em contrapartida à respectiva conta do grupo de resultados 5.01.00.00.00.00.00 – rendas/variações positivas.
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
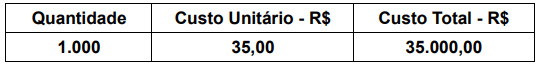
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:

 Conheça nossos planos