Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.484 questões


Sobre o PCASP, analise as afirmativas a seguir.
I. O PCASP permite a segregação das informações orçamentárias e patrimoniais, de forma que registros orçamentários não influenciem os registros patrimoniais.
II. O PCASP permite o registro das provisões, dos créditos tributários e não tributários, dos estoques, dos ativos imobilizados e até dos intangíveis.
III. Uma das inovações do PCASP é permitir a inclusão dos procedimentos de mensuração após o reconhecimento, tais como a reavaliação, a depreciação, a amortização, a exaustão e a redução ao valor recuperável (impairment).
Está correto o que se afirma em:
O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir.
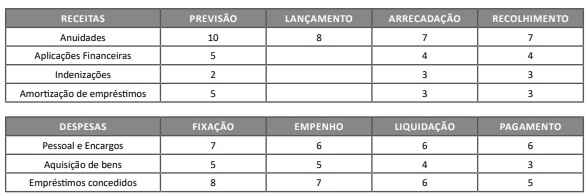
Com base nessa situação hipotética e nos dados informados, julgue o item seguinte.
Com base na Lei nº 4.320/1964, o resultado da execução orçamentária é déficit de 1.
O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir.
Com base nessa situação hipotética e nos dados informados, julgue o item seguinte.
Com base na Lei nº 4.320/1964, o déficit de capital reconhecido no período é de 2.
O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir.
Com base nessa situação hipotética e nos dados informados, julgue o item seguinte.
Com base na Lei nº 4.320/1964, o valor da despesa de capital executada é igual a 12.
O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir.
Com base nessa situação hipotética e nos dados informados, julgue o item seguinte.
Com base na Lei nº 4.320/1964, o valor da receita corrente executada é igual a 11.
Considerando os fundamentos da gestão orçamentária e financeira, bem como os processos de execução orçamentária e financeira, julgue o item a seguir.
Será permitida emenda ao projeto de lei de orçamento que venha a conceder dotação para a instalação de serviço que não esteja anteriormente criado, caso seja devidamente justificada a sua implementação.
Conforme a NBC TSP 11 – Apresentação das Demonstrações Contábeis, julgue o item seguinte.
O balanço patrimonial, o balanço financeiro, as demonstrações do resultado, a demonstração dos fluxos de caixa e a demonstração das mutações do patrimônio líquido representam o conjunto mínimo de demonstrações contábeis obrigatórias para as entidades do setor público.
Conforme a NBC TSP 11 – Apresentação das Demonstrações Contábeis, julgue o item seguinte.
As demonstrações contábeis, no caso das entidades públicas, devem proporcionar informação para a prestação de contas e a responsabilização da entidade quanto aos recursos que lhe forma confiados.
Acerca do Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item seguinte.
O passivo contingente é reconhecido quando a entidade tem uma obrigação presente, legal ou não formalizada, como resultado de eventos passados, de cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos futuros, sendo que essa obrigação deve ser incerta quanto ao valor ou à data de ocorrência.
Acerca do Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item seguinte.
A depreciação de ativos do imobilizado diretamente utilizados na produção é classificada como custo, enquanto a depreciação de ativos que não são empregados no processo produtivo é registrada como despesa.
Acerca do Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item seguinte.
Os custos da transferência das atividades para um novo local, exceto os custos de treinamento, não são custos atribuíveis ao ativo imobilizado.
Acerca do Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item seguinte.
Os sobressalentes são classificados como ativo imobilizado quando a entidade espera utilizá‑los por mais de um período.
Acerca do Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item seguinte.
O ativo é um bem ou direito de propriedade da entidade, originado de eventos passados, do qual se esperam benefícios econômicos futuros.
I De acordo com o artigo 36 da Lei Federal 4.320/64, “Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até 31 de dezembro de cada exercício financeiro, sem distinguir as processadas das não processadas.”
II Uma vez empenhada a despesa e não sendo paga até 31 de dezembro, será considerada como Restos a Pagar, para efeito do encerramento do exercício financeiro.
Sobre essas afirmativas, é certo que

 Conheça nossos planos