Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.552 questões


A respeito desse tema, assinale a alternativa CORRETA.
Compete ao órgão central do Sistema de Contabilidade Federal promover a conciliação da conta única do Tesouro Nacional com as disponibilidades dos entes federados locais.
Os créditos da fazenda pública que se tornarem exigíveis pelo transcurso do prazo para pagamento deverão ser inscritos em dívida ativa, independentemente de prévia apuração da liquidez e da certeza desses créditos.
Dívida ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez.
Nesse sentido, assinale a alternativa que representa a contabilização do registro do crédito vencido a ser encaminhado para inscrição em dívida ativa no órgão de origem do crédito.
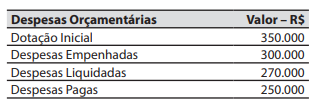
No balanço patrimonial de 31/12/2021 da entidade do setor público, o valor que foi registrado no passivo como uma conta a pagar referente aos restos a pagar processados foi de:
( ) A fixação da despesa orçamentária insere-se no processo de planejamento e compreende a adoção de medidas em direção a uma situação idealizada, tendo em vista os recursos disponíveis e observando as diretrizes e prioridades traçadas pelo governo.
( ) A descentralizações de créditos orçamentários consiste na compatibilização do fluxo dos pagamentos com o fluxo dos recebimentos, visando ao ajuste da despesa fixada às novas projeções de resultados e da arrecadação de recursos pela entidade.
( ) O processo de licitação compreende um conjunto de procedimentos administrativos que objetivam adquirir materiais, contratar obras e serviços ou ceder bens a terceiros, bem como fazer concessões de serviços públicos com as melhores condições para o Estado.
( ) A liquidação é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste no procedimento contábil de reserva de dotação orçamentária para um fim específico.
Assinale a sequência correta.
( ) Os créditos adicionais abrangem três categorias, a depender das características que ensejam sua abertura e a finalidade para as quais são abertos, quais sejam: suplementares, especiais e extraordinários. ( ) A autorização para abertura de créditos suplementares até determinada importância poderá estar contida no próprio texto da Lei Orçamentária Anual. ( ) Em casos urgentes e imprevistos, como catástrofes e desastres naturais, deverão ser abertos créditos adicionais especiais, para os quais é imprescindível a autorização legislativa e a indicação dos recursos necessários à sua abertura. ( ) São fontes legítimas para abertura de créditos adicionais previstas na Lei nº 4.320/1964: o superávit orçamentário do exercício anterior, a reserva de contingência, e os recursos que, em decorrência de vetos na Lei Orçamentária ficarem sem despesas correspondentes.
Correlacione corretamente as informações a seguir.
I - Empenho Ordinário.
II - Empenho Estimativo.
III - Empenho Global.
( ) Tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente.
( ) Tipo de empenho utilizado para as despesas de valor fixo e previamente determinado cujo pagamento deva ocorrer de uma só vez.
( ) Tipo de empenho utilizado para despesas contratuais ou outras de valor determinado sujeitas a parcelamento.
Assinale a alternativa correta quanto à correlação das informações.
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando
I. a receita orçamentária realizada e a despesa orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas.
II. os recebimentos e os pagamentos extraorçamentários.
III. as transferências financeiras recebidas e concedidas, decorrentes ou independentes das execuções orçamentárias e extraorcamentárias, destacando os aportes de recursos para o RPPS-Regime Próprio de Previdência Social.
IV. o saldo em espécie do exercício anterior e para o exercício seguinte.
Estão CORRETOS os itens
I. Na contabilidade aplicada ao setor público, a escrituração contábil do acompanhamento da execução do orçamento anual é obrigatória, ao passo que na iniciativa privada não há essa obrigatoriedade.
II. Na contabilidade aplicada ao setor público, as contas do ativo possuem saldo credor, enquanto que na contabilidade das empresas privadas elas possuem saldo devedor.
III. Nos registros das variações patrimoniais decorrentes de receitas, adota-se o regime de caixa na contabilidade aplicada ao setor público e o de competência na contabilidade das empresas privadas.
Quais estão corretas?

 Conheça nossos planos