Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.487 questões

Q4359972 Contabilidade Pública

No que tange à gestão de pessoas, à administração de contratos, à administração orçamentária e financeira e de logística de transporte nas organizações públicas, julgue o item que se segue. 


Na administração financeira governamental, o empenho representa o momento da entrega física do bem contratado e, consequentemente, gera a obrigação imediata de pagamento ao fornecedor.

Alternativas
Q4358188 Contabilidade Pública
Na prestação de contas anual, deve-se elaborar demonstração que evidencie as receitas e despesas orçamentárias, os ingressos e dispêndios extraorçamentários, bem como os saldos de caixa provenientes do exercício anterior e os que se transferem para o exercício seguinte.
Essa demonstração é denominada: 
Alternativas
Q4358187 Contabilidade Pública
No encerramento do exercício financeiro, deve-se observar o regime orçamentário previsto na Lei nº 4.320/1964 para identificar quais receitas e despesas pertencem ao exercício.
De acordo com essa lei, pertencem ao exercício financeiro: 
Alternativas
Q4358180 Contabilidade Pública
Ao final do exercício financeiro, a Prefeitura verificou duas despesas regularmente empenhadas: a primeira já havia sido liquidada, mas ainda não paga; a segunda havia sido empenhada, porém ainda não liquidada até 31 de dezembro.
De acordo com a Lei nº 4.320/1964 e o MCASP, essas despesas devem ser inscritas, respectivamente, como: 
Alternativas
Q4352532 Contabilidade Pública

O Balanço Orçamentário desempenha um papel fundamental na transparência da gestão fiscal para a tomada de decisão. Acerca desse tema, analise as asserções a seguir:


I. O Balanço Orçamentário dispõe as receitas e despesas previstas em confronto com as realizadas.


PORQUE


II. O superávit financeiro de exercícios anteriores constitui uma disponibilidade para utilização, mas não pode ser demonstrado como parte da receita orçamentária do exercício de referência que integra o cálculo do resultado orçamentário.


A respeito dessas asserções assinale a alternativa correta.

Alternativas
Q4352529 Contabilidade Pública

No que se refere aos fundos especiais, analise as asserções a seguir:


I. O produto de receitas especificadas vinculadas por lei a determinados objetivos ou serviços constitui fundo especial, sendo facultada a adoção de normas peculiares de aplicação.


PORQUE


II. A criação de fundos de qualquer natureza ocorre mediante decreto do poder executivo para agilizar a prestação de serviços públicos.


A respeito dessas asserções assinale a alternativa correta.

Alternativas
Q4352526 Contabilidade Pública

Assinale a alternativa que preenche corretamente a lacuna do texto.


Pertencem ao exercício financeiro, as despesas nele legalmente _____________, as quais constituem obrigações daquele período orçamentário.

Alternativas
Q4351972 Contabilidade Pública
Uma unidade empenhou, em abril, a aquisição de um equipamento de laboratório classificado como ativo imobilizado. O equipamento foi recebido e aceito em maio, quando se tornou exigível a obrigação perante o fornecedor. O pagamento ocorreu em junho.
Considerando as perspectivas orçamentária e patrimonial da contabilidade pública, o registro adequado consiste em 
Alternativas
Q4339851 Contabilidade Pública
Os créditos adicionais são instrumentos utilizados para ajustar o orçamento diante de despesas não previstas ou insuficientemente dotadas. Eles permitem adequar as autorizações orçamentárias às necessidades surgidas durante a execução. Sobre os créditos adicionais, assinale a alternativa correta:  
Alternativas
Q4335534 Contabilidade Pública
Uma vez aprovado pelo Legislativo, o orçamento não se torna uma peça rígida e imutável. A legislação orçamentária permite que se façam alterações diante dos imprevistos que ocorrem durante a execução orçamentária através dos chamados Créditos Adicionais. Sobre o assunto, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Os créditos especiais e extraordinários terão vigência no exercício financeiro em que forem autorizados, salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, caso em que, reabertos nos limites de seus saldos, serão incorporados ao orçamento do exercício financeiro subsequente.
( ) A abertura de créditos extraordinários dispensa a indicação da fonte de recursos para a realização da despesa, haja vista sua natureza de urgência. Contudo, a autorização legislativa prévia é necessária para a sua realização.
( ) Os suplementares são aqueles destinados a reforço de dotação orçamentária já existente na Lei Orçamentária Anual (LOA), e serão autorizados por lei (que pode ser a própria LOA) e abertos por decreto executivo.

A sequência está correta em
Alternativas
Q4331569 Contabilidade Pública
Um Tesoureiro recebeu processo contendo ordem de pagamento em favor de determinada empresa. Ao conferir a documentação, percebeu que o valor indicado para pagamento era superior ao valor constante da nota fiscal e do documento que comprovava a liquidação da despesa. O fornecedor alegou que a diferença seria posteriormente ajustada em outro documento. Considerando a responsabilidade funcional do Tesoureiro e os mecanismos de controle dos recursos públicos, a atitude mais adequada é: 
Alternativas
Q4331564 Contabilidade Pública
Durante o exercício financeiro, determinado Município apresentou crescimento significativo na arrecadação de receitas próprias. Paralelamente, alguns setores solicitaram a ampliação de despesas para aquisição de materiais e contratação de serviços. O responsável pela Tesouraria alertou que a existência de dinheiro disponível em conta bancária não significa, necessariamente, que toda e qualquer despesa possa ser realizada. A justificativa apresentada pelo Tesoureiro está correta porque: 
Alternativas
Q4331562 Contabilidade Pública
Ao analisar a documentação encaminhada para pagamento de uma despesa municipal, o Tesoureiro constatou que o fornecedor apresentou a nota fiscal referente a materiais efetivamente entregues. O setor responsável pelo recebimento, entretanto, ainda não havia emitido o documento de atesto, e não havia registro de que a Administração tivesse realizado a verificação formal do direito do credor. Diante dessa situação, o servidor deve considerar que o pagamento da despesa pública: 
Alternativas
Q4330733 Contabilidade Pública
De acordo com o Artigo 63 da Lei Federal n° 4.320/1964, "A da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito." Assinale a alternativa que preenche corretamente a lacuna: 
Alternativas
Q4329637 Contabilidade Pública
Considere, hipoteticamente, que, no encerramento do mês de abril de 2026, o setor financeiro de determinada autarquia pública federal realizou a conciliação entre os controles de contas a pagar e os registros da execução da despesa. Constatou-se que uma contratação possuía empenho emitido, parte do objeto já havia sido entregue e atestada pelo fiscal do contrato; porém, o pagamento ainda não havia sido efetuado em razão da ausência de disponibilidade financeira. Tendo em vista a integração entre o controle de contas a pagar e as fases da despesa pública, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A emissão do empenho representa a reserva da dotação orçamentária para fazer frente à despesa.
( ) A liquidação da despesa corresponde à verificação do direito adquirido pelo credor com base em documentos comprobatórios do respectivo crédito.
( ) A existência de despesa liquidada sem pagamento implica, necessariamente, registro de Restos a Pagar.
( ) O pagamento da despesa depende, entre outros requisitos, da regular liquidação previamente realizada.
A sequência está correta em 
Alternativas
Q4329628 Contabilidade Pública
Determinado município realizou abertura de créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao da referência e reabertos no exercício de referência, observado o saldo remanescente. Diante dessa situação hipotética, a quantia deverá ser evidenciada na seguinte demonstração contábil: 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328019 Contabilidade Pública
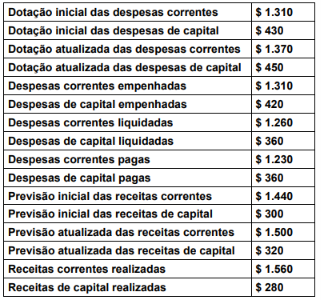
No Balanço Orçamentário, previsto no artigo 102 da Lei n. 4.320/64, evidenciam-se as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou o déficit orçamentário para o período. Os dados a seguir referem-se ao Balanço Orçamentário em 31/12/2025 de um município localizado na região sul do estado:  

Captura_de tela 2026-09-24 192701.png (321×300)

Considerando os dados, assinale a alternativa correta.  
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328017 Contabilidade Pública
O Balanço Financeiro, previsto no Artigo 103 da Lei n. 4.320/64 demonstra a receita e a despesa orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do exercício anterior e do seguinte. Observe os dados abaixo, extraídos do Balanço Financeiro de 2025 de um pequeno município localizado no noroeste do estado.  

● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350

Qual é o valor do saldo financeiro para o exercício seguinte? 

Alternativas
Q4323047 Contabilidade Pública
Nos termos da Lei nº 4.320/64 e em observância aos seus artigos 92 e 98, a dívida passiva é classificada em 
Alternativas
Q4322659 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (2024), o elemento da despesa tem por finalidade identificar os objetos de gasto, tais como juros, obras e instalações, equipamentos e material permanente, auxílios, amortização e outros que a administração pública utiliza para a consecução de seus fins. Assim, a classificação orçamentária quanto ao elemento de despesa referente a Material de Consumo e a Equipamentos e Material Permanente é, respectivamente:
Alternativas
Respostas
1: E
2: E
3: A
4: A
5: B
6: C
7: B
8: A
9: D
10: A
11: D
12: C
13: C
14: B
15: B
16: C
17: D
18: E
19: D
20: C