Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.552 questões


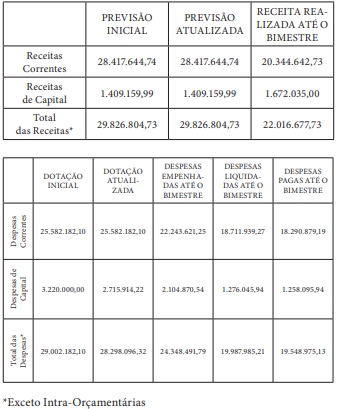
A partir das informações apresentadas, marque a alternativa que melhor representa a apuração do resultado orçamentário e diagnóstico:
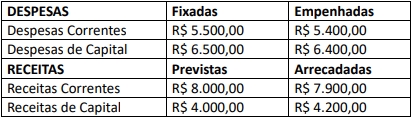
Considerando somente as informações apresentadas, o Balanço Orçamentário evidenciará
Assinale a alternativa correta com relação às Despesas Orçamentárias, segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP) 9ª. Edição.
Em relação à classificação do grupo de natureza da despesa orçamentária, esta pode ser: Pessoal e Encargos Sociais; Juros e Encargos da Dívida; Outras Despesas Correntes; Investimentos; Inversões Financeiras; ou Amortização da Dívida. Assinale a alternativa que NÃO se encontra no grupo “investimentos”.
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: a. Categoria Econômica; b. Grupo de Natureza da Despesa e c. Elemento de Despesa. De acordo com o Art. 5º da Portaria Conjunta STN/SOF nº 163/2001, a estrutura da natureza da despesa a ser observada na execução orçamentária de todas as esferas de governo será “c.g.mm.ee.dd”. Assinale a alternativa INCORRETA de acordo com a legislação mencionada.
Durante o ano 20X1, a Secretaria de Saúde de um município localizado no litoral do estado empenhou as seguintes despesas:
-
– Amortização do principal e dos juros das operações de crédito: $ 18.000 e $ 8.000, respectivamente.
– Aquisição de um tomógrafo para o Hospital Municipal: $ 50.000.
– Construção da Unidade de Saúde do Distrito de Rincão da Mata Fechada: $ 72.000.
– Conservação do Hospital Municipal e das Unidades de Saúde do município: $ 7.000 e $ 11.000, respectivamente.
– Ampliação da área de atendimento da Unidade de Saúde do Bairro Feliz: $ 60.000.
– Aluguel de equipamentos utilizados no atendimento aos casos de covid-19: $ 22.000.
– Manutenção das ambulâncias: $ 10.000.
– Material de consumo hospital: $ 18.000.
– Pagamento de mão de obra terceirizada: $ 24.000.
-
Os valores corretos das despesas correntes e despesas de capital empenhadas pela Secretaria de Saúde no período são, respectivamente:
Para uma melhor organização e transparência do processo orçamentário, as despesas públicas são classificadas sob algumas formas. Uma das classificações previstas é a:
Para responder às questões 48 a 50 considere a seguinte situação hipotética:
-
Ao final do exercício financeiro de 2021, o município de Curió apresentou o seguinte balanço financeiro:
-
MUNICÍPIO DE CURIÓ
BALANÇO FINANCEIRO em 31/12/2021 – Valores em R$
-
Ingressos | Exercício 2021 | Exercício 2020 |
Receita Orçamentária (I) | 505.000 | 450.000 |
Transferências Financeiras Recebidas (lI) | 60.000 | 45.000 |
Recebimentos Extraorçamentários (IlI) | 19.000 | 9.000 |
Inscrição de Restos a Pagar Não Processados | 8.000 | 2.000 |
Inscrição de Restos a Pagar Processados | 7.000 | 5.000 |
Depósitos Restituíveis e Valores Vinculados | 4.000 | 2.000 |
Saldo do Exercício Anterior (IV) | 30.000 | 8.000 |
Caixa e Equivalentes de Caixa | 30.000 | 8.000 |
TOTAL(V) = (I + lI+ IlI +IV) | 614.000 | 512.000 |
Dispêndios | Exercício 2021 | Exercício 2020 |
Despesa Orçamentária (VI) | 480.000 | 430.000 |
Transferências Financeiras Concedidas (VII) | 60.000 | 45.000 |
Pagamentos Extraorçamentários (VIII) | 9.000 | 7.000 |
Pagamentos de Restos a Pagar Não Processados | 2.000 | 4.000 |
Pagamentos de Restos a Pagar Processados | 5.000 | 2.000 |
Depósitos Restituíveis e Valores Vinculados | 2.000 | 1.000 |
Saldo para o Exercício Seguinte (IX) | 65.000 | 30.000 |
Caixa e Equiva lentes de Caixa | 65.000 | 30.000 |
TOTAL(X) = (VI+ VII +VIII+ IX) | 614.000 | 512.000 |
Ao final do exercício financeiro de 2021, a diferença entre o valor do total da despesa que foi empenhada e o valor do total da despesa liquidada foi de:
I. A atualização monetária, juros, multas e outros encargos moratórios incidentes sobre os créditos inscritos em dívida ativa devem ser contabilizados como variação patrimonial aumentativa na data dos respectivos recebimentos.
II. A inscrição do crédito em dívida ativa deve ser reconhecida no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
III. A inscrição do valor do crédito em dívida ativa configura fato contábil modificativo, pois aumenta o valor do patrimônio líquido do ente público.
Quais estão corretas?
O Ativo dos Entes públicos deve evidenciar seus bens e direitos. Quando os direitos dos Entes públicos não são pagos dentro do prazo legal, eles são encaminhados para inscrição em Dívida Ativa, para prosseguimento da cobrança administrativa e judicial. Analise as afirmativas abaixo que tratam dos critérios de contabilização da Dívida Ativa:
I - A receita com recebimento de dívida ativa é classificada como extraorçamentária.
II - Do ponto de vista patrimonial, a receita com dívida ativa é considerada realizada somente no momento do recebimento.
III - Os créditos registrados em dívida ativa devem ser sempre classificados como Ativo Circulante.
Estão corretas:
A Conta Única do Tesouro Nacional, com o objetivo de atender o princípio de unidade de caixa determinado pela legislação, possibilita o controle e a fiscalização rigorosa sobre as disponibilidades de caixa do erário, de forma a facilitar e identificar qualquer ingresso (receitas orçamentárias e extraorçamentárias) ou saída de recursos financeiros movimentados pelas Unidades Gestoras da Administração Pública Federal, é mantida na seguinte instituição:
ALFA é uma unidade orçamentária contemplada no Orçamento Anual de um determinado ente federativo com dotações para atender seus programas de trabalhos. Durante o exercício financeiro, para execução de uma das ações, ALFA transferiu para BETA, uma unidade administrativa subordinada, uma parcela do crédito recebido, assumindo, dessa maneira, a responsabilidade de realizar as despesas pertinentes. A transferência de crédito realizada entre as unidades mencionadas foi efetuada por meio do seguinte instrumento de descentralização orçamentária:

 Conheça nossos planos