Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.691 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948481
Direito Tributário
Pedro, gerente tributário de um fábrica localizada em Criciúma/SC, determinou, por engano, o pagamento espontâneo de tributo
em valor maior que o devido em face da legislação tributária aplicável. Após a realização do pagamento, via transferência
bancária, ele constatou o equívoco. Nesse caso, conforme estabelece o Código Tributário Nacional (CTN),
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948480
Direito Tributário
Antônio, sócio gerente de um estabelecimento atacadista localizado em Blumenau/SC, em razão de limitação de recursos
financeiros, deixou de realizar o pagamento de alguns tributos estaduais cujo prazo de vencimento ocorreu entre janeiro e
dezembro de 2017. Mas, no decorrer do primeiro semestre de 2018, ocorreu uma melhora na liquidez da empresa, e ele
promoveu o recolhimento de um valor substancial, porém insuficiente, para liquidar os débitos para com a Fazenda Pública do
Estado. Diante dos fatos descritos, e considerando o disposto no Código Tributário Nacional (CTN), a autoridade administrativa
competente deve
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948479
Direito Tributário
João, titular de uma pessoa jurídica com domicílio em Florianópolis/SC, foi informado pelo Fisco que fora constituído um crédito
tributário em relação à atividade da empresa no período anterior. Conforme o Código Tributário Nacional (CTN), tal crédito terá
sua exigibilidade suspensa
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948478
Direito Tributário
Conforme o Código Tributário Nacional (CTN), no que tange à responsabilidade tributária, a pessoa de direito privado
que adquirir de outra, por qualquer título, estabelecimento comercial, industrial ou profissional, e continuar a respectiva exploração
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948477
Direito Tributário
Conforme o Código Tributário Nacional (CTN), a responsabilidade por infrações à legislação tributária
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948476
Direito Tributário
O Código Tributário Nacional (CTN) apresenta os conceitos de sujeito ativo, sujeito passivo e solidariedade para fins tributários.
Conforme o referido código,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948475
Direito Tributário
Conforme o Código Tributário Nacional (CTN), no que se refere ao imposto de importação,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948474
Direito Tributário
Conforme estabelece a Constituição Federal, cabe à lei complementar dispor sobre conflitos de competência tributária. Nesse
sentido, o Código Tributário Nacional (CTN) dispõe que a competência tributária
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948473
Direito Tributário
Conforme estabelece o Código Tributário Nacional, a natureza específica do tributo é determinada
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948471
Direito Tributário
Conforme estabelece a Lei Complementar no
123/2006, os contribuintes optantes pelo Regime do Simples Nacional (SN) devem
recolher o tributo devido, no âmbito do regime, mediante documento de arrecadação único. Para fins de cálculo do valor devido
no mês, conforme o disposto no artigo 18 da referida lei, o contribuinte optante pelo SN deve computar, separadamente, as
receitas decorrentes de
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948470
Direito Tributário
No que se refere à contribuição para o custeio da iluminação pública e à contribuição de intervenção no domínio econômico, a
Constituição Federal dispõe que
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948469
Direito Constitucional
A Constituição Federal estabelece uma série de limitações ao poder do Estado de tributar. Dentre estas limitações, a
Constituição VEDA
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948467
Direito Tributário
Conforme estabelece a Lei Complementar no
123/2006, que instituiu o Estatuto Nacional da Microempresa e da Empresa de
Pequeno Porte, as microempresas e empresas de pequeno porte têm direito a tratamento diferenciado e favorecido,
especialmente no que se refere à apuração e ao recolhimento dos impostos e contribuições da União, dos Estados, do Distrito
Federal e dos Municípios, mediante regime único de arrecadação. O recolhimento mensal no âmbito do Regime Especial
Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte − Simples
Nacional
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948466
Direito Tributário
Conforme estabelece a Lei Complementar no
116/2003, o Imposto Sobre Serviços de Qualquer Natureza (ISS), de competência
dos Municípios e do Distrito Federal, tem como fato gerador
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948465
Legislação Estadual
Conforme estabelece a Lei Complementar no
24/1975, a inobservância dos dispositivos na referida lei acarretará, cumulativamente
a:
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948464
Legislação Federal
Conforme estabelece a Lei Complementar nº 105/2001, que trata de sigilo das operações de instituições financeiras,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948463
Legislação Federal
Conforme estabelece a Lei Complementar nº 160/2017, os Estados e o Distrito Federal podem,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948459
Contabilidade Geral
A Cia. Negociante reconheceu, durante o ano de 2017, vendas brutas no valor total de R$ 2.000.000,00. As seguintes
informações adicionais são conhecidas sobre fatos ocorridos no mesmo ano:
− Devoluções de vendas ............................................................................ R$ 240.000,00 − Abatimentos sobre vendas ...................................................................... R$ 150.000,00 − Comissões sobre as vendas realizadas .................................................. R$ 50.000,00 − Frete para entrega das vendas realizadas .............................................. R$ 20.000,00 − Impostos sobre vendas ........................................................................... R$ 370.000,00 − Estimativa para perdas com créditos de liquidação duvidosa ................ R$ 60.000,00 − Recuperação de créditos com clientes ................................................... R$ 10.000,00
Sabendo que o custo das mercadorias vendidas foi R$ 800.000,00, a Receita Líquida de vendas e o Lucro Bruto (Resultado com Mercadorias) apurados pela Cia. Negociante, no ano de 2017, foram, respectivamente, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948457
Contabilidade Geral
Texto associado

Atenção: Para responder à questão, considere os balanços patrimoniais da Cia. Batucada, em 31/12/2017 e
30/06/2018, e a demonstração do resultado do primeiro semestre de 2018 apresentados a seguir:
As seguintes informações adicionais são conhecidas:
− As despesas financeiras (juros) do período não foram pagas;
− Os investimentos são avaliados pelo método da equivalência patrimonial;
− O terreno foi vendido à vista;
− Não houve venda de máquinas no período;
− O aumento de capital foi realizado com os seguintes recursos: R$ 25.000,00 em máquinas e o restante com reservas de lucros;
− Não houve pagamento de empréstimos.
O fluxo de caixa decorrente das Atividades Operacionais gerado pela Cia. Batucada no primeiro semestre de 2018 foi, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SEFAZ-SC
Provas:
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Auditoria e Fiscalização (Prova 2)
|
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Gestão Tributária (Prova 2) |
FCC - 2018 - SEFAZ-SC - Auditor-Fiscal da Receita Estadual - Tecnologia da Informação (Prova 2) |
Q948456
Contabilidade Geral
Em 31/07/2018, a Cia. Só Fitas apresentava 500 unidades de um determinado produto em seu estoque, registrados pelo custo
total de R$ 300.000,00. A Cia. comercializa somente esse produto e durante o mês de agosto de 2018 realizou, em ordem cronológica,
as seguintes transações relacionadas com a compra e a venda do produto:
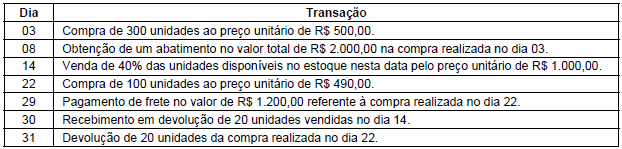
Sabendo que não há incidência de qualquer tributo na compra e na venda desse produto, e que a Cia. Só Fitas utiliza o critério da média ponderada móvel, o saldo da conta Estoque evidenciado no Balanço Patrimonial de 31/08/2018 foi, em reais,
Sabendo que não há incidência de qualquer tributo na compra e na venda desse produto, e que a Cia. Só Fitas utiliza o critério da média ponderada móvel, o saldo da conta Estoque evidenciado no Balanço Patrimonial de 31/08/2018 foi, em reais,

 Conheça nossos planos