Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 22.402 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062780
Contabilidade Geral
Atente às seguintes situações hipotéticas:
Considere uma empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, instituído pela Lei Complementar nº 123 de 14 de dezembro de 2016:
1) Atividade: indústria. 2) Receita bruta acumulada dos doze últimos meses anteriores ao mês de junho de 2019: R$ 2.550.000,00. 3) Receita bruta do período de apuração julho de 2019: R$ 230.000,00. 4) Regime de tributação: competência. 5) Anexo a que está sujeita a empresa para efeitos de cálculo do Simples Nacional (Anexo II, abaixo):
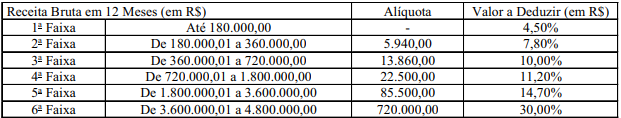
ANEXO II DA LEI COMPLEMENTAR Nº 123, DE 14 DE DEZEMBRO DE 2006 Alíquotas e Partilha do Simples Nacional – Indústria
Dessa forma, é CORRETO afirmar que:
Considere uma empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, instituído pela Lei Complementar nº 123 de 14 de dezembro de 2016:
1) Atividade: indústria. 2) Receita bruta acumulada dos doze últimos meses anteriores ao mês de junho de 2019: R$ 2.550.000,00. 3) Receita bruta do período de apuração julho de 2019: R$ 230.000,00. 4) Regime de tributação: competência. 5) Anexo a que está sujeita a empresa para efeitos de cálculo do Simples Nacional (Anexo II, abaixo):
ANEXO II DA LEI COMPLEMENTAR Nº 123, DE 14 DE DEZEMBRO DE 2006 Alíquotas e Partilha do Simples Nacional – Indústria
Dessa forma, é CORRETO afirmar que:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062779
Direito Tributário
No que diz respeito ao princípio da estrita legalidade tributária, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062778
Legislação Federal
Segundo a Lei complementar nº 116, de 31 de julho de 2003, que dispõe sobre o Imposto Sobre Serviços de qualquer natureza- ISS, é
CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062777
Legislação Federal
Ainda acerca do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de
Pequeno Porte - Simples Nacional, instituído pela Lei complementar nº 123 de 14 de dezembro de 2016, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062776
Legislação Federal
Acerca do Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de
Pequeno Porte - Simples Nacional, instituído pela Lei complementar no 123 de 14 de dezembro de 2016, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062774
Direito Tributário
Segundo o Código Tributário Nacional, tributo sujeito a lançamento por homologação com fato gerador ocorrido em 31 de dezembro
de 2015, em que tenha ocorrido fraude, é VERDADE afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062773
Direito Tributário
No Código Tributário Nacional:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062772
Direito Tributário
Pelo Código Tributário Nacional, no que diz respeito à prescrição e à decadência, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062771
Direito Tributário
Segundo o Código Tributário Nacional, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062770
Direito Tributário
No Direito Tributário Brasileiro:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062769
Direito Tributário
Segundo o texto constitucional, no que diz respeito ao imposto incidente sobre operações relativas à circulação de mercadorias e
sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação – ICMS, é CORRETO afirmar:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Monte Horebe - PB
Prova:
CPCON - 2019 - Prefeitura de Monte Horebe - PB - Fiscal de Tributos |
Q2062768
Direito Tributário
Segundo o Código Tributário Nacional, a prescrição se interrompe:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060022
Direito Tributário
Não está abrangido na sistemática do Simples Nacional, instituído pela Lei complementar-se Nº 123, de 2006, o Imposto sobre
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060021
Direito Tributário
Samuel Messias, domiciliado no Estado da Paraíba, faleceu no Estado de Pernambuco deixando um veículo registrado no Estado de
Minas Gerais. Considerando-se que o inventário ocorreu no Estado da Bahia, o Imposto sobre a Transmissão Causa Mortis e Doação de
quaisquer bens ou direitos – ITCMD
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060020
Direito Tributário
É recurso de integração da legislação tributária:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060019
Direito Tributário
Nos termos literais da Constituição Federal é CORRETO afirmar que
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060018
Direito Tributário
Uma instituição de assistência social é proprietária de três imóveis situados na zona urbana de determinado Município. Em um dos
imóveis são celebrados os cultos e demais rituais religiosos de um templo locatário.
No segundo imóvel são desenvolvidas as atividades assistenciais da entidade e o terceiro imóvel está arrendado a um hospital
particular.
Em vista da imunidade dos templos de qualquer culto, e face a atual jurisprudência do Supremo Tribunal Federal:
Em vista da imunidade dos templos de qualquer culto, e face a atual jurisprudência do Supremo Tribunal Federal:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060017
Direito Tributário
Se uma Lei Municipal, publicada no dia 06 de Dezembro de 2016, com data de vigência expressa como sendo a data da publicação,
fixar nova alíquota do Imposto sobre Serviços de qualquer Natureza (ISSQN) e fixar nova base de cálculo do Imposto Predial e
Territorial Urbana (IPTU), podemos dizer que
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060016
Direito Tributário
Segundo o Código tributário Nacional, extinguem o crédito tributário:
Ano: 2019
Banca:
CPCON
Órgão:
Prefeitura de Pilõezinhos - PB
Prova:
CPCON - 2019 - Prefeitura de Pilõezinhos - PB - Fiscal de Arrecadação e Tributação |
Q2060015
Direito Tributário
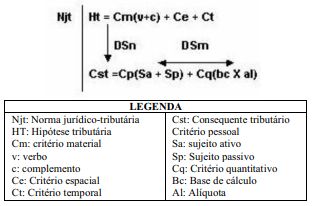
No Brasil, o Direito tributário tem notáveis tributaristas, a exemplo de Paulo de Barros Carvalho. Em seu livro Curso de Direito
tributário, o autor esquematiza em linguagem formal o que entende pela regra matriz de incidência tributária da seguinte maneira:
Assim, no modelo da regra-matriz de incidência tributária do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU):
Assim, no modelo da regra-matriz de incidência tributária do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU):

 Conheça nossos planos