Questões de Concurso
Sobre competência tributária em direito tributário
Foram encontradas 1.925 questões


Nessa situação, é CORRETO afirmar que:
(__) Não instituído o Imposto Predial e Territorial Urbano pelo Município, o Estado não passa a deter competência para exigi-lo dos proprietários dos imóveis ali situados. (__) O Município institui, por lei, contribuição cobrada dos servidores ativos, aposentados e pensionistas para o custeio do seu regime próprio de previdência social. (__) A vedação de transferências voluntárias ao ente que não institui e arrecada os tributos de sua competência alcança a omissão quanto às taxas e à contribuição de melhoria. (__) O Município institui, por lei própria, o imposto sobre a transmissão causa mortis dos imóveis situados em seu território, reservada ao Estado a dos bens móveis.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
(__) A escola primária ou o posto de saúde situados a até três quilômetros do imóvel figuram entre os melhoramentos computados para caracterizar a zona urbana. (__) Para caracterizar a zona urbana definida pelo Município, basta a existência de um dos melhoramentos construídos ou mantidos pelo Poder Público, como o abastecimento de água. (__) O imposto pode ter alíquotas diferentes de acordo com a localização e o uso do imóvel, sem prejuízo da progressividade no tempo prevista na Constituição. (__) O imóvel situado na zona urbana e comprovadamente utilizado em exploração agropecuária sujeita-se ao IPTU, prevalecendo o critério da localização do bem.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
O setor de fiscalização de um Município precisa aplicar as regras constitucionais do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), do Imposto sobre Serviços de Qualquer Natureza (ISS) e do Imposto sobre a Transmissão Inter Vivos de Bens Imóveis (ITBI). Considerando o enunciado, registre V para as afirmativas verdadeiras e F para as falsas:
(__) O ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital, salvo se a atividade preponderante do adquirente for a locação de imóveis.
(__) O ITBI compete ao Município do domicílio do adquirente quando o imóvel transmitido estiver situado em outro Município da mesma unidade da Federação, conforme a regra constitucional de sujeição ativa.
(__) Cabe à lei complementar fixar as alíquotas máximas e mínimas do ISS, bem como excluir da sua incidência as exportações de serviços para o exterior, enquanto vigente o imposto.
(__) O IPTU deixa de incidir sobre imóveis em que funcionam templos religiosos quando a entidade imune é a proprietária, mas alcança o imóvel que ela ocupa na condição de locatária.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
Além disso, a mesma lei promoveu alteração na base de cálculo do IPTU, incluindo critérios de valorização decorrentes de obras públicas recentes. Diante disso, analise as assertivas:
I. O Município possui competência para instituir impostos não previstos expressamente na Constituição, desde que haja interesse local.
II. O IPTU pode ter sua base de cálculo alterada por lei municipal, observados os parâmetros constitucionais.
III. A competência tributária municipal é taxativa e não admite ampliação por legislação local.
IV. Compete aos Municípios instituir impostos sobre propriedade predial e territorial urbana, transmissão inter vivos e serviços.
Assinale a alternativa correta:
I O exercício da competência tributária é indelegável, mas as funções de arrecadação e fiscalização de tributos são passíveis de delegação.
II À exceção da competência tributária residual, todas as demais competências tributárias são incaducáveis e irrenunciáveis.
III O princípio da anualidade deve ser observado na instituição dos tributos, obrigação que não se estende à instituição das contribuições.
Assinale a opção correta.
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
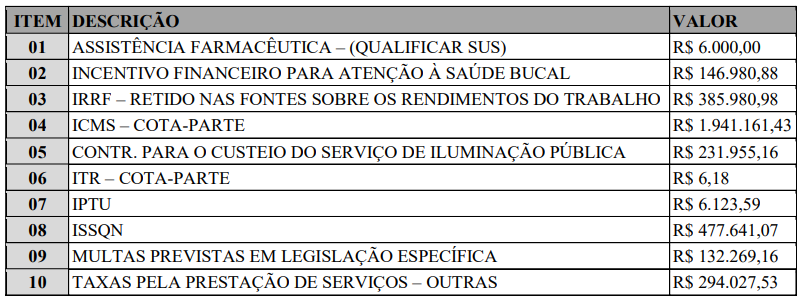
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
Julgue as afirmativas a seguir em verdadeiras (V) ou falsas (F).
(__)Em 2026 vigoram alíquotas de teste de 0,9% para a Contribuição sobre Bens e Serviços e de 0,1% para o Imposto sobre Bens e Serviços.
(__)A Contribuição sobre Bens e Serviços, de competência federal, substituirá o ICMS estadual e o ISS municipal.
(__)Os valores recolhidos a título dos novos tributos em 2026 não admitem compensação, devendo ser suportados integralmente pelas empresas como acréscimo de carga.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
I.Os Municípios detêm competência para instituir imposto sobre a propriedade predial e territorial urbana.
PORQUE
II.A conservação do patrimônio público é competência administrativa comum da União, dos Estados, do Distrito Federal e dos Municípios.
A respeito dessas asserções, assinale a alternativa correta:
Assinale a alternativa que preenche corretamente as lacunas, na ordem em que aparecem:

 Conheça nossos planos