Questões de Concurso
Sobre contribuições em direito previdenciário
Foram encontradas 346 questões


I. A legislação previdenciária não impõe o valor de retirada ao empresário.
II. Os valores do pró-labore dependem da deliberação dos sócios mediante alteração de cláusula contratual que disponha sobre o direito de retirada e valor atribuído.
III. As empresas que utilizam a prestação de serviços de contribuintes individuais ficam obrigadas a arrecadar a contribuição previdenciária deste segurado mediante desconto do recibo de pró-labore a alíquota de 11% sobre a remuneração, observando o limite máximo do salário de contribuição.
Está(ão) CORRETO(S):
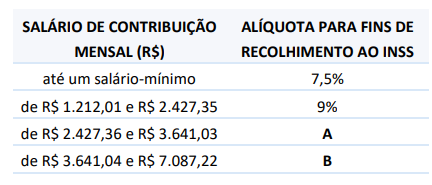
Atualmente, as alíquotas A e B são, respectivamente:
No que se refere ao custeio do Regime Previdenciário Próprio dos Servidores Públicos (RPPS) e do Regime Geral de Previdência Social (RGPS), assinale a opção correta.
Analise as assertivas abaixo acerca do regime jurídico da Seguridade Social:
I. As receitas dos Estados, do Distrito Federal e dos Municípios destinadas à seguridade social constarão dos respectivos orçamentos, integrando o orçamento da União.
II. A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios e das contribuições sociais do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre o lucro.
III. Nenhum benefício ou serviço da seguridade social poderá ser criado, majorado ou estendido sem a correspondente fonte de custeio total.
IV. São isentos de contribuição para a seguridade social o produtor, o parceiro, o meeiro e o arrendatário rurais e o pescador artesanal, bem como os respectivos cônjuges, que exerçam suas atividades em regime de economia familiar, sem empregados permanentes.
Estão INCORRETAS apenas
• Salários brutos: R$ 20.000,00;
• INSS retido funcionários: R$ 2.400,00;
• INSS contribuição patronal: R$ 5.100,00; e,
• Salário-família: R$ 1.200,00.
De acordo com tais informações e sabendo-se que a empresa é tributada pelo Lucro Presumido e não possui qualquer forma de desoneração, é correto afirmar que o valor a ser recolhido ao INSS é de:
Julgue o próximo item, relativo à Certidão de Tempo de Contribuição (CTC).
A solicitação de CTC pelo segurado que exerce cargos constitucionalmente acumuláveis será atendida, necessariamente, mediante a emissão de certidões diversas, referentes ao tempo de contribuição para cada órgão distinto.
Julgue o próximo item, relativo à Certidão de Tempo de Contribuição (CTC).
É admitida a emissão de CTC para fins de contagem recíproca com conversão de tempo de contribuição exercido em atividade sujeita a condições especiais.
Julgue o próximo item, relativo à Certidão de Tempo de Contribuição (CTC).
Se o requerente estiver em gozo de abono de permanência em serviço, auxílio-acidente ou auxílio suplementar, a CTC não poderá ser emitida.
Com relação à aposentadoria programada do professor, julgue o item subsequente.
Consideram-se como tempo de contribuição, para fins de aposentadoria, os períodos concernentes à licença-prêmio no vínculo de professor.
No que diz respeito à certidão de tempo de contribuição (CTC), julgue o item que se segue.
O fracionamento é realizado de ofício e refere-se à operação de certificação dos períodos regulares para destinação ao regime próprio de previdência social (RPPS), excluindo-se os períodos pendentes de comprovação, em débito ou vinculados a eventuais parcelamentos de débito.
No que diz respeito à certidão de tempo de contribuição (CTC), julgue o item que se segue.
A CTC é o documento que comprova o recolhimento da contribuição previdenciária para o regime ao qual o trabalhador está filiado, sendo utilizado também para acerto no CNIS.
No que diz respeito à certidão de tempo de contribuição (CTC), julgue o item que se segue.
Considere que um servidor público tenha solicitado ao Instituto Nacional do Seguro Social (INSS) a emissão de CTC. Considere, ainda, que o servidor do INSS responsável pela análise do requerimento tenha identificado períodos pendentes de comprovação, em débito ou vinculados a eventuais parcelamentos de débito. Nesse caso, esses períodos não poderão constar na CTC e não poderão ser aproveitados pelo regime próprio de previdência social (RPPS).
O Conselho Nacional de Previdência Social (CNPS) é o órgão superior de deliberação colegiada destinado ao tratamento da matéria de Direito previdenciário no Brasil. Dentre as suas relevantes atribuições, o CNPS estabelece diretrizes gerais e aprecia as decisões de políticas aplicáveis à Previdência Social; participa, acompanha e avalia sistematicamente a gestão previdenciária; aprecia e aprova os planos e programas da Previdência Social bem como as propostas orçamentárias da Previdência Social, antes de sua consolidação na proposta orçamentária da Seguridade Social.
Assinale a opção que contempla a quantidade de membros do
CNPS.
Em relação à certidão de tempo de contribuição, à contagem recíproca e à compensação previdenciária, julgue o item a seguir.
É vedada a emissão de certidão de tempo de contribuição
referente a períodos de contribuição posteriores à data da
aposentadoria no RGPS.

 Conheça nossos planos