Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


Q4185278
Contabilidade Pública
Uma entidade do setor público adquiriu equipamentos
de informática em transação com contraprestação por
R$ 120.000,00, incorrendo ainda em custos de
instalação e transporte diretamente atribuíveis à
aquisição no valor de R$ 8.000,00. O contador registrou
o fato da seguinte forma:
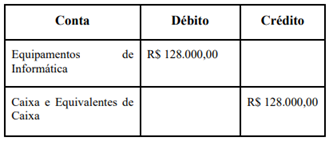
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?
Q4185277
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal foi convidado a expor, em capacitação interna,
para que servem os Relatórios Contábeis de Propósito
Geral das Entidades do Setor Público (RCPGs) e a
quem essa informação se destina.
O técnico buscou, então, consultar as Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), de 13 de novembro de 2025.
Considerando tal situação, assinale a alternativa CORRETA.
O técnico buscou, então, consultar as Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), de 13 de novembro de 2025.
Considerando tal situação, assinale a alternativa CORRETA.
Q4185276
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal é consultado pela chefia sobre as características
qualitativas da informação contábil exigidas pelas
Normas Brasileiras de Contabilidade (NBC) Técnicas
do Setor Público (TSP) Estrutura Conceitual (R1) e
sobre as restrições que incidem sobre a informação
incluída nos Relatórios Contábeis de Propósito Geral
(RCPGs). O servidor elabora um material de apoio com
cinco afirmações para apresentar em reunião de
capacitação interna.
Com base na NBC TSP Estrutura Conceitual (R1), de 13 de novembro de 2025, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. As características qualitativas da informação incluída nos RCPGs são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade, e as restrições inerentes à informação contida nos RCPGs são a materialidade, o custo-benefício e o alcance do equilíbrio apropriado entre as características qualitativas.
II. A representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material, sendo que a informação que representa fielmente um fenômeno econômico ou outro fenômeno retrata a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica.
III. Comparabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos, e a comparabilidade difere da consistência, pois a consistência se refere à utilização dos mesmos princípios ou políticas contábeis e da mesma base de elaboração, sendo a comparabilidade o objetivo e a consistência o meio para atingi-lo.
IV. A neutralidade é apoiada pelo exercício da prudência, que corresponde ao exercício de cautela ao fazer julgamentos sob condições de incerteza, sendo que o exercício da prudência significa que os ativos e as receitas não são superavaliados e os passivos e as despesas não são subavaliados; da mesma forma, não permite a subavaliação de ativos ou receitas nem a superavaliação de passivos ou despesas.
V. A informação é material se a sua omissão ou distorção puder influenciar o cumprimento do dever de prestação de contas e responsabilização (accountability), ou as decisões que os usuários tomam com base nos RCPGs elaborados para aquele exercício, sendo que a materialidade depende tanto da natureza quanto do montante do item analisado dentro das particularidades de cada entidade, e é possível especificar um limite quantitativo uniforme no qual determinada informação se torna material.
Q4185275
Contabilidade Pública
Um técnico em contabilidade recém-empossado em
uma universidade federal participa de reunião sobre a
elaboração das demonstrações contábeis da instituição.
O coordenador contábil explica que os Relatórios
Contábeis de Propósito Geral (RCPGs) são elaborados
com base nas Normas Brasileiras de Contabilidade
(NBC) Técnicas do Setor Público (TSP) Estrutura
Conceitual (R1), de 13 de novembro de 2025, e que há
uma hierarquia normativa a ser observada quando
existir conflito entre a Estrutura Conceitual e as demais
NBCs TSP. O servidor, ao consultar a norma para
subsidiar seu trabalho cotidiano, encontra cinco
afirmações sobre a função, autoridade e alcance da
Estrutura Conceitual.
Com base na NBC TSP Estrutura Conceitual (R1) informada, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A Estrutura Conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), os quais devem ser elaborados com base no regime de competência.
II. Em caso de eventual conflito entre esta Estrutura Conceitual e outras NBCs TSP, prevalecem as disposições específicas vigentes nestas últimas em relação às constantes na primeira.
III. Esta Estrutura Conceitual e as demais NBCs TSP aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação dos RCPGs, estando compreendidos no conceito de entidades do setor público os governos federal, estaduais, distrital e municipais e seus respectivos poderes e órgãos autônomos, inclusive as empresas estatais dependentes.
IV. As empresas estatais independentes, por não se enquadrarem nas características de empresas estatais dependentes, estão obrigatoriamente no alcance desta Estrutura Conceitual e das demais NBCs TSP, não havendo possibilidade de aplicação facultativa.
V. Os requisitos obrigatórios relacionados ao reconhecimento, à mensuração e à apresentação das transações e outros eventos e atividades evidenciados nos RCPGs são especificados nas demais NBCs TSP, aplicando-se, subsidiariamente, os conceitos descritos na Estrutura Conceitual (R1).
Q4185274
Contabilidade Pública
O setor de contabilidade de uma universidade federal
promove capacitação sobre a execução orçamentária
para servidores técnicos recém-empossados. O
facilitador apresenta cinco afirmações sobre os estágios
da despesa e da receita orçamentária.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A previsão da receita compreende a previsão de arrecadação constante da Lei Orçamentária Anual (LOA), resultante de metodologias de projeção usualmente adotadas, observadas as disposições constantes na Lei de Responsabilidade Fiscal (LRF), e representa a etapa que antecede à fixação do montante de despesas que irão constar nas leis de orçamento.
II. O recolhimento é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei n. 4.320/1964, que veda qualquer fragmentação para criação de caixas especiais. III. O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, podendo ser efetuado antes ou após a liquidação da despesa, desde que haja ordem de pagamento exarada por autoridade competente e processada pelos serviços de contabilidade.
IV. O empenho, segundo o art. 58 da Lei n. 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, consistindo na reserva de dotação orçamentária para um fim específico, e a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento.
V. A liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, e tem por objetivo apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar a importância para extinguir a obrigação.
Q4185273
Contabilidade Pública
Durante auditoria interna em uma universidade federal,
o técnico em contabilidade responsável pelos registros
contábeis do exercício é indagado sobre as regras de
lançamento contábil aplicadas pela instituição. O
servidor explica que todos os registros seguem as
normas do Plano de Contas Aplicado ao Setor Público
(PCASP) e as regras de integridade do Manual de
Contabilidade Aplicada ao Setor Público (MCASP). O
auditor apresenta ao técnico cinco afirmações sobre
registros contábeis.
Com base no MCASP, 11ª edição, Parte IV, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. Os lançamentos de natureza patrimonial podem, excepcionalmente, debitar e creditar contas de naturezas distintas quando o fato registrado tiver reflexos simultâneos no patrimônio e no orçamento, desde que haja autorização expressa do gestor contábil responsável pela unidade.
II. O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, estando os lançamentos restritos à natureza de informação a qual pertençam: patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) ou de controle (classes 7 e 8).
III. Não é permitido um lançamento na conta Clientes (classe 1) em contrapartida à conta Receita Realizada (classe 6), pois apesar de ser utilizado o método das partidas dobradas e de os valores lançados a débito e a crédito não apresentarem diferença no balancete, observa-se uma inconsistência de natureza de informação.
IV. Os atributos conceituais da conta contábil compreendem: código, título/nome, função e natureza do saldo, sendo que a natureza do saldo identifica se a conta tem saldo devedor, credor ou ambos.
V. Os passivos que dependam de autorização orçamentária para amortização ou resgate integram o passivo permanente.
Q4185272
Contabilidade Pública
Um técnico em contabilidade recém-empossado em
uma universidade federal participa de treinamento
interno sobre o sistema de escrituração contábil da
instituição. O instrutor explica que toda a
contabilização dos atos e fatos praticados pela entidade
é organizada por um instrumento de âmbito nacional,
estruturado segundo a natureza das informações. Ao
estudar o material de apoio, o servidor se depara com
cinco afirmações sobre contas contábeis e o Plano de
Contas Aplicado ao Setor Público (PCASP).
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.
II. A competência para criar, alterar, excluir, codificar, especificar, desdobrar e detalhar as contas contábeis do PCASP cabe a cada ente da Federação, de acordo com suas peculiaridades administrativas e necessidades de controle interno, desde que respeitada a estrutura mínima nacional fixada pela Secretaria do Tesouro Nacional (STN).
III. Conta é a expressão qualitativa e quantitativa de fatos de mesma natureza, que evidencia a composição, variação e estado do patrimônio, bem como de bens, direitos, obrigações e situações nele não compreendidas, mas que, direta ou indiretamente, possam vir a afetá-lo.
IV. O PCASP está estruturado de acordo com três naturezas de informação contábil: orçamentária, patrimonial e de controle, sendo dividido em 8 classes, e a utilização do PCASP é obrigatória para todos os Órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, fundações e empresas estatais dependentes.
V. As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos, e os entes da Federação somente poderão detalhar a conta contábil nos níveis posteriores ao nível apresentado na relação de contas do PCASP, sendo vedada a alteração dos níveis já definidos.
Q4185271
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal analisa se determinados itens do patrimônio da
instituição devem ser reconhecidos como ativos nas
demonstrações contábeis. Durante a análise, surgem
dúvidas sobre a natureza jurídica de alguns bens: um
equipamento de laboratório utilizado pela universidade
por meio de contrato de arrendamento mercantil
financeiro, cujo título de propriedade ainda pertence ao
arrendador; e créditos tributários a receber cuja
expectativa de geração de benefícios econômicos é
considerada de baixíssima probabilidade.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Q4185270
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal foi designado para apoiar a elaboração das
demonstrações contábeis do exercício. Ao revisar o
relatório preliminar, percebeu que as demonstrações
haviam sido preparadas sem qualquer menção ao
pressuposto de que a universidade continuaria em pleno
funcionamento no futuro previsível, embora não
houvesse qualquer indício de extinção ou
descontinuidade da entidade. O servidor indagou ao
contador responsável sobre a necessidade de considerar
esse pressuposto na elaboração das demonstrações.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184763
Contabilidade Pública
No planejamento de despesas para
modernização do Plenário da Câmara Municipal, o
Controlador Interno revisa os codigos de classificação da
despesa orçamentária por natureza. Com base nas regras
do Manual de Contabilidade Aplicada ao Setor Público
(MCASP), analise o trecho abaixo:
A aquisição de equípamentos de transmissão (bens móveis) classifica-se sob o elemento de despesa __________. Já a contratação de consultorra por pessoa jurídÍca para desenvolvimento de software de gestão legislativa utiliza o elemento de despesa __________. Na liquidação deste serviço, o valor deve ser atívado na conta __________.
Preenche, CORRETA e respectivamente, as lacunas
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184761
Contabilidade Pública
No encerramento do exercício da Câmara
Municipal, o Controlador Interno audita as despesas a
serem inscritas em Restos a Pagar (RP). Há empenhos de
serviços de manutenção predial realizados ate 31 de
dezembro, mas com liquidação orçamentária pendente
por falta de ateste fiscal. Diante da Lei Federal n° 4.320/1964 e das Instruções de Procedimentos Contábeis,
analise as assertivas abaixo:
I. Serviços prestados e não liquidados até 31 de dezembro devem ser inscritos em restos a pagar não processados em liquidação, com registro concomitante do passivo financeiro.
II. No primeiro ano de adoção do Plano de Contas Aplicado ao Setor Público (PCASP), RP não processados que constavam indevidamente no Passivo Financeiro devem ser ajustados contra Ajustes de Exercícios Anteriores no Patrimônio Líquido.
III. O cancelamento de Restos a Pagar não processados de exercícios anteriores gera, no sistema patrimonial, uma Variação Patrimonial Diminutiva (VPD) decorrente da extinção da obrigação de pagar.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184760
Contabilidade Pública
Na inspeção das despesas da Câmara
Municipal, o Controlador Interno revisa o processo de
concessão de suprimento de fundos. Para garantir a
consonância com as regras da Lei n° 4.320/1964 e do
Manual de Contabilidade Aplicada ao Setor público
(MCASP), analise o trecho abaixo:
Na concessão do suprimento de fundos, regístra-se no Ativo Circulante um __________ contra a conta de Disponibílidades. O reconhecimento da Variação Patrimoníal Diminutiva (VPD) ocorre apenas no momento da __________ sendo vedada nova concessão a servidor em
Preenche, CORRETA e respectivamente, as lacunas:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184759
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), a classificação da
receita orçamentária possui mecanismos que permitem
identificar características específicas do ingresso de
recursos arrecadados pela Administração Pública. Nesse
contexto, assinale a alternativa que indica a classificação
capaz de identificar se determinado ingresso corresponde
ao principal da receita, à multa ou à dívida ativa a ela
relacionada.
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184756
Contabilidade Pública
Em maio de 2026, determinada Câmara
Municipal adquiriu um servidor pelo valor de R$ 400.000,
reconhecendo-o contabilmente como ativo imobilizado.
Para colocá-lo em condições de uso, foram incorridos os
seguintes gastos adicionais:
Transporte do equipamento do estabelecimento fornecedor até a Câmara, no valor de R$ 4.000;
Custos de preparação do local para instalação, no valor de R$ 10.000;
Gasto com treinamento dos servidores responsáveis pela operação do servidor, no valor de R$ 16.000, realizado após sua instalação.
De acordo com as normas aplicáveis à contabilização do ativo imobilizado, é CORRETO afirmar que o custo de aquisição do servidor a ser registrado pela Câmara corresponde a:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Câmara de Reserva - PR
Prova:
Instituto Legalle - 2026 - Câmara de Reserva - PR - Controlador Interno |
Q4184754
Contabilidade Pública
Segundo o Manual de Demonstrativos
Fiscais, 15ª edição, de modo abrangente, as obrigações
financeiras do governo podem ser classificadas quanto à:
Q4184012
Contabilidade Pública
Conforme as normas gerais para elaboração e controle
dos orçamentos públicos (instituídas pela Lei n.
4.320/64), a Lei de Orçamento deve conter:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de Palmares Paulista - SP
Prova:
Grupo TALENT - 2026 - Prefeitura de Palmares Paulista - SP - Fiscal Tributário |
Q4183378
Contabilidade Pública
Baseando-se nas disposições da Lei nº 4.320/1964,
assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Estrela Velha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Estrela Velha - RS - Contador |
Q4183151
Contabilidade Pública
De acordo com o MCASP, é correto afirmar que a Demonstração das Mutações no Patrimônio Líquido (DMPL):
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Estrela Velha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Estrela Velha - RS - Contador |
Q4183150
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale
a alternativa correta sobre o Balanço Orçamentário.
Ano: 2026
Banca:
CONSULPAM
Órgão:
Prefeitura de Pindorama - SP
Prova:
CONSULPAM - 2026 - Prefeitura de Pindorama - SP - Contador |
Q4183002
Contabilidade Pública
Os estágios da despesa pública, conforme a Lei n.º
4.320/64, são:

 Conheça nossos planos