Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade pública
Foram encontradas 364 questões


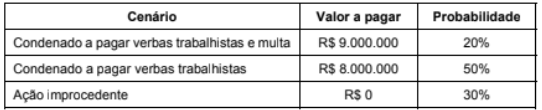
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
As provisões ativas integram o balanço patrimonial com a finalidade de atender ao regime de competência contábil.
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
Obrigações exigíveis no presente, como fruto de eventos passados e que, provavelmente, provocarão a saída de recursos econômicos futuros da entidade, ainda que não possam ter seu valor confiavelmente estimado, devem, cumprido o critério da relevância, ser provisionadas contabilmente no grupo patrimonial passivo.
O item a seguir apresenta uma situação hipotética seguida de uma assertiva a ser julgada acerca da mensuração de passivos no setor público.
Um ex-aluno de certa universidade pública pleiteou, na via judicial, indenização por danos morais devido a atraso na entrega de seu diploma; a procuradoria da universidade considerou a obrigação como presente, com probabilidade de saída de recursos remota e com estimativa de valor possível. Nesse caso, a universidade deve reconhecer um passivo contingente e divulgá-lo em notas explicativas às demonstrações contábeis.
O item a seguir apresenta uma situação hipotética seguida de uma assertiva a ser julgada acerca da mensuração de passivos no setor público.
Diante da condenação judicial de universidade pública, em 1.ª instância, ao pagamento de horas extras retroativas a um grupo de seguranças terceirizados, o procurador jurídico da instituição avaliou a perda como provável, e o montante exato devido foi calculado pelo setor de recursos humanos da instituição. Nesse caso, a universidade deve registrar uma provisão no passivo circulante.
- Processo 1: risco de perda avaliado como provável, podendo o valor do desembolso futuro ser estimado, com confiabilidade, em R$ 5.000.000.
- Processo 2: risco de perda avaliado como possível, sendo o valor estimado do impacto R$ 12.000.000.
- Processo 3: risco de perda avaliado como remoto, sendo o valor estimado do impacto R$ 8.000.000.
Considerando os critérios de reconhecimento e divulgação de provisões e passivos contingentes no setor público, assinale a opção correta em relação ao procedimento a ser adotado pela equipe da referida secretaria de economia.
Ação cível por desapropriação indireta Trata-se de processo em estágio avançado, cuja perda é considerada possível pela assessoria jurídica. O valor envolvido foi estimado em R$ 70 milhões.
Garantia prestada a empresa estatal dependente O Estado atua como garantidor em operação de crédito contratada por empresa estatal dependente. De acordo com a área técnica, a probabilidade de execução dessa garantia é classificada como remota.
Passivo ambiental Há obrigação legal de recuperação ambiental decorrente de dano causado no âmbito de obra pública. A estimativa de desembolso é considerada confiável, no montante de R$ 54 milhões, com execução prevista para ocorrer ao longo dos próximos três anos. A perda é tratada como provável.
Indenização por quebra contratual Em função da rescisão de contrato pelo Estado, encontra-se em curso negociação com a parte contratada. A avaliação jurídica aponta para probabilidade de perda possível estimada em R$ 13 milhões.
Considerando as informações apresentadas, é correto afirmar que, à luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, devem ser divulgadas exclusivamente em notas explicativas pelo menos as seguintes situações:
- Valor bruto da folha de pagamento: R$ 3.000.000,00
- Valor da apropriação (provisão) do décimo terceiro salário: R$ 250.000,00
- Valor da apropriação (provisão) de férias: R$ 400.000,00
- Valor descontado dos servidores a título de previdência social: R$ 500.000,00
- Valor da previdência social parte empregador (Ente público): R$ 600.000,00
- Valor da Nota Fiscal de Prestador de serviço: R$ 300.000,00 - Valor retido de tributos e contribuições sobre a nota fiscal do Fornecedor do item anterior: R$ 50.000,00
Considerando que não houve nenhum pagamento no mês, assinale a alternativa que apresenta a variação do Passivo do Ente público:
Em 2025, ela foi acionada na justiça por uma companhia aérea por falha de comunicação durante um voo.
Os advogados da entidade estimaram que a perda da causa era provável e o montante correspondente a ela. Deste modo, a entidade reconheceu uma provisão para contingências.
Com relação à característica qualitativa da verificabilidade, o tratamento contábil está
I. Ação trabalhista movida por ex-servidor, em que a probabilidade de perda foi classificada como provável pela Procuradoria, com estimativa confiável de desembolso de R$ 500.000,00.
II. Ação cível movida por terceiro contra o Estado, classificada como perda possível, no valor estimado de R$ 200.000,00.
III. Ação judicial movida pelo Estado contra fornecedor inadimplente, cuja entrada de recursos foi classificada pela Procuradoria como provável, no valor estimado de R$ 433.000,00.
IV. Obrigação de reparação ambiental imposta por legislação federal, decorrente de dano comprovadamente causado pelo Estado, com saída de recursos provável e estimativa confiável de R$ 1.280.500,00.
V. Ação cível movida por terceiro contra o Estado, classificada como perda remota, com estimativa de R$ 333.000,00.
VI. Obrigação pela qual o Estado é conjuntamente responsável com outro ente público, no valor total de R$ 1.000.000,00, sendo a parcela atribuível ao Estado (R$ 450.000,00) de saída provável e estimativa confiável, ao passo que se espera que a parcela remanescente (R$ 550.000,00) seja liquidada pelo outro ente.
Nesse caso, as demonstrações contábeis evidenciarão
I. obrigação presente decorrente de evento passado, com saída provável de recursos e estimativa confiável;
II. obrigação possível, com saída de recursos não provável, mas não remota;
III. direito discutido judicialmente, com entrada provável de recursos, mas ainda não confirmada.
Com base nas informações apresentadas, assinale a alternativa correta.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Uma obrigação não formalizada, como a mencionada na situação hipotética, é originada pela decisão isolada da diretoria de um ente público, independentemente da comunicação desse fato a terceiros antes da data das demonstrações contábeis.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Os ativos contingentes relacionados aos processos judiciais mencionados devem ser reconhecidos nas demonstrações contábeis e evidenciados em notas explicativas caso os recursos incorporem benefícios econômicos para a INFRA S.A. e caso a entrada desses recursos seja considerada provável.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se o efeito do tempo sobre o dinheiro for material, o aumento do valor contábil das provisões decorrentes do transcurso do tempo deve ser reconhecido como variação patrimonial diminutiva (VPD) financeira.

 Conheça nossos planos