Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade pública
Foram encontradas 364 questões


A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
Os ajustes para perdas com ativos, como créditos de liquidação duvidosa e dívida ativa, devem ser classificados como provisões no plano de contas aplicado ao setor público (PCASP), uma vez que se referem a passivos de prazo ou valor incerto.
Neste contexto, a conduta adotada demonstra observância:
O relatório destaca duas demandas com potencial impacto nas finanças públicas:
Ação I: Litígio movido por um grupo de servidores pleiteando diferenças de adicionais noturnos. A Procuradoria classifica o risco de perda (saída de recursos) como provável, sendo possível realizar uma estimativa confiável do valor do desembolso futuro, calculado em R$ 1.500.000,00.
Ação II:Ação indenizatória movida por uma empresa fornecedora alegando rompimento indevido de contrato. A Procuradoria avalia que o risco de perda é possível, estimando o impacto financeiro em R$ 800.000,00 caso o município venha a ser condenado.
Com base nas disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e da NBC TSP 03 sobre o reconhecimento e a evidenciação dessas situações, assinale a afirmativa correta.
Considerando as Normas Brasileiras de Contabilidade para o Setor Público (NBC TSP) relativas a provisões, passivos contingentes e ativos contingentes, estoques, ativo imobilizado, ativo intangível, bem como à redução ao valor recuperável de ativo não gerador de caixa, julgue o item a seguir.
No setor público, uma provisão deve ser reconhecida no balanço patrimonial sempre que a saída de recursos for classificada como possível, desde que o montante da obrigação possa ser estimado com adequada confiabilidade pela entidade.
O tribunal de contas de certo estado está realizando
auditoria financeira na secretaria estadual de saúde. Durante os
trabalhos, a equipe de auditoria depara-se com as seguintes
situações ocorridas no exercício de 2025: (a) ação judicial
movida por um sindicato de servidores pleiteando reajustes
retroativos, tendo a assessoria jurídica do órgão classificado o
risco de perda como provável, mas ressaltado que o valor exato
final depende de cálculos complexos de liquidação de sentença,
embora tenha fornecido uma estimativa confiável baseada em
jurisprudência; (b) investigação preliminar do Ministério Público
sobre supostas irregularidades em contratos de publicidade, cuja
existência será confirmada apenas pela ocorrência ou não de um
ou mais eventos futuros incertos que não estão totalmente sob o
controle da entidade, mas a saída de recursos é considerada
possível; (c) autuação da secretaria por descumprimento de
normas sanitárias, caso em que a assessoria jurídica considera a
perda possível, porém a validade da multa está condicionada ao
resultado de um recurso administrativo em outra instância, cujo
desfecho depende de interpretação jurídica inédita, tornando a
existência da obrigação incerta até a decisão final.
À luz dos normativos aplicados ao setor público acerca de provisões, passivos contingentes e ativos contingentes, julgue o item a seguir.
Com relação ao descumprimento das normas sanitárias (c), como a assessoria jurídica considera a perda possível, a multa deve ser contabilmente registrada como uma provisão.
I. Todos os ativos contingentes devem ser reconhecidos e contabilizados.
II. Todos os passivos contingentes devem ser reconhecidos e contabilizados.
III. As provisões devem ser reconhecidas e contabilizadas se as perdas forem consideradas prováveis.
IV. Os ativos contingentes não devem ser reconhecidos.
Está correto o que se afirma APENAS em
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
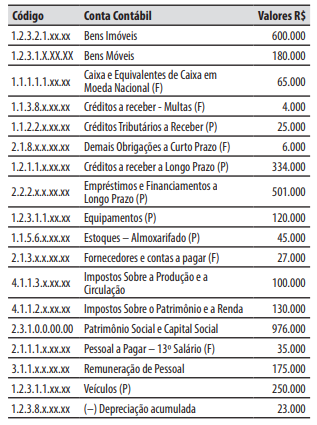
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
De acordo com o disposto na norma brasileira de contabilidade aplicada ao setor público (NBC TSP) acerca de provisões, passivos contingentes e ativos contingentes, julgue o item a seguir.
Quando o valor de uma obrigação não puder ser mensurado com suficiente confiabilidade, ela deverá ser reconhecida como um passivo contingente.
De acordo com o disposto na norma brasileira de contabilidade aplicada ao setor público (NBC TSP) acerca de provisões, passivos contingentes e ativos contingentes, julgue o item a seguir.
Na responsabilidade solidária, a entidade deve reconhecer como provisão o valor integral da obrigação, incluída a parcela que se espera ser liquidada pelas demais partes.
A respeito da mensuração de ativos e de passivos, da redução ao valor recuperável, de reavaliação, de provisões, de passivos contingentes e do tratamento contábil aplicável a impostos e contribuições, julgue o item subsequente.
Provisões são passivos de prazo ou valor incerto reconhecidos quando há obrigação presente e estimativa confiável do desembolso.
A respeito da mensuração de ativos e de passivos, da redução ao valor recuperável, de reavaliação, de provisões, de passivos contingentes e do tratamento contábil aplicável a impostos e contribuições, julgue o item subsequente.
Passivos contingentes devem ser reconhecidos no passivo sempre que houver risco possível, ainda que não haja obrigação presente confirmada.
(i) existe uma obrigação presente resultante de evento passado (o questionamento judicial do pagamento efetuado);
(ii) há probabilidade de o tribunal anular a multa e obrigar a autarquia a restituir o valor ao proprietário; e
(iii) o valor a ser restituído (R$ 150.000) pode ser estimado com total fiabilidade.
Nessa situação hipotética, conforme o disposto na NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, o procedimento contábil que deve ser adotado pela autarquia é

 Conheça nossos planos