Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade pública
Foram encontradas 364 questões


Com base nessa situação hipotética e no disposto na NBC TSP 03, assinale a opção correta.
Nessa situação hipotética, de acordo com a NBC TSP 03,
Nessa situação hipotética, é correto que Fábio informe que as provisões, diferentemente dos demais passivos,
• Pagamento de benefício atrasado a um segurado: o segurado reivindica o pagamento de R$ 50.000 referente a parcelas não quitadas de sua aposentadoria. A área jurídica do órgão considera a perda da causa provável;
• Erro de cálculo em uma pensão por morte: uma beneficiária solicita o pagamento de R$ 30.000, alegando que houve subavaliação nos valores pagos. A área jurídica classifica a perda como possível;
• Contestação de cobrança de contribuição previdenciária: um servidor público pede a devolução de R$ 20.000 cobrados indevidamente, alegando que já havia atingido o teto de contribuição. A área jurídica considera a chance de perda remota.
Com base nessas informações, assinale a alternativa que apresenta o valor da provisão para contingências que o órgão previdenciário deve registrar contabilmente.
Em 31/12/2024, determinada entidade pública federal estava respondendo aos seguintes processos:
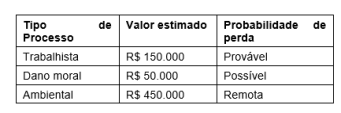
Com base nessas informações, o total de provisões a serem reconhecidas no passivo da entidade será de
Em relação ao registro contábil das provisões e aos passivos contingentes do setor público, julgue o item seguinte.
Gastos decorrentes de ações futuras da própria entidade do setor público não devem ser reconhecidos como provisão.
Em relação ao registro contábil das provisões e aos passivos contingentes do setor público, julgue o item seguinte.
O passivo contingente é um passivo de prazo ou valor incerto, cuja saída de recursos públicos é provável.
Em relação ao reconhecimento, à classificação e à mensuração de passivos de companhias abertas, julgue o item seguinte.
As obrigações com fornecedores que contemplem um componente de financiamento significativo devem ser objeto de ajuste a valor presente.
Em relação ao reconhecimento, à classificação e à mensuração de passivos de companhias abertas, julgue o item seguinte.
Os financiamentos destinados à aquisição de direitos do ativo não circulante devem ser classificados no passivo não circulante, independentemente de as obrigações decorrentes desses financiamentos contemplarem parcelas a vencer no exercício seguinte.
Em relação ao reconhecimento, à classificação e à mensuração de passivos de companhias abertas, julgue o item seguinte.
Uma entidade que vender uma opção conferindo a um terceiro o direito de comprar no futuro um recurso econômico de propriedade dessa entidade deverá reconhecer um passivo exigível por ocasião da venda desse direito.
Acerca do ativo realizável a longo prazo e de sua mensuração, julgue o item seguinte.
O ativo realizável a longo prazo tem, em essência, a mesma natureza do ativo circulante, diferenciando-se deste pelo prazo de realização.
A respeito de Mensuração de passivos, Provisões e Passivos contingentes, assinale a alternativa INCORRETA.
Julgue o item a seguir, com base nas Normas Brasileiras de Contabilidade – NBC TSP.
Uma entidade do setor público, ao ter uma obrigação presente decorrente de uma decisão judicial a ela desfavorável já transitada em julgado, deve reconhecer o passivo correspondente em suas demonstrações contábeis, mesmo que o valor exato dessa obrigação ainda seja incerto e exija estimativa.
Julgue o item a seguir, a respeito do regime orçamentário e da mensuração de provisões e passivos contingentes no setor público.
Os passivos contingentes devem ser periodicamente avaliados para que se determine se o seu potencial de serviços se tornou possível.
Julgue o item a seguir, a respeito do regime orçamentário e da mensuração de provisões e passivos contingentes no setor público.
O aumento no valor contábil de uma provisão deve ser reconhecido como uma despesa financeira.

 Conheça nossos planos