Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade pública
Foram encontradas 358 questões


Em dezembro, apresentou déficit de R$ 20.000,00.
Em 10/01/2025, antes da autorização para emissão das demonstrações contábeis, o credor concordou em não exigir o pagamento antecipado decorrente do descumprimento do compromisso.
Nas demonstrações contábeis da entidade de 31/12/2024, a entidade manteve a obrigação classificada como passivo não circulante.
Com base na situação apresentada, um auditor pode concluir que o tratamento contábil aplicado pela entidade está
Em 2025, frente a novas evidências, os advogados da entidade avaliaram que a perda da primeira causa era possível, enquanto o valor provável de perda na segunda causa era de R$ 60.000,00.
Assinale a opção que indica o impacto das novas evidências no Resultado da entidade em 31/12/2025 e na Demonstração do Resultado comparativa de 31/12/2024, respectivamente.
Em 31/12/2024, uma entidade do setor público possuía disponibilidade em caixa no valor de R$ 50.000,00, cujo uso estava judicialmente bloqueado, não podendo ser utilizado para pagamento de obrigações por período superior a 12 meses. Na mesma data, a entidade possuía uma obrigação financeira no valor de R$ 80.000,00, cujo contrato previa vencimento em 2027. Sabe-se que houve descumprimento de cláusulas contratuais e a entidade não tem direito incondicional de diferir a liquidação do passivo.
A classificação correta do ativo e do passivo, respectivamente, é:
A entidade do setor público justificou o reconhecimento afirmando que, apesar de não ser possível realizar uma estimativa confiável do valor da obrigação, havia uma obrigação presente resultante de eventos passados. Além disso, era provável uma saída de recursos que incorporam benefícios econômicos para a extinção da obrigação.
O analista julgou que o reconhecimento estava
I – Quando existe uma população numerosa de obrigações semelhantes, a probabilidade de saída é avaliada para o conjunto, ainda que cada obrigação isolada apresente baixa probabilidade.
II – Uma obrigação presente com saída possível de recursos é reconhecida como provisão pelo valor esperado, pois a probabilidade atua principalmente na mensuração.
III – Um reembolso relacionado à provisão é reconhecido como ativo separado quando seu recebimento é praticamente certo e fica limitado ao valor da provisão.
IV – Um ativo contingente é reconhecido quando a entrada de benefícios econômicos ou potencial de serviços se torna provável, com revisão da mensuração em cada encerramento.
V – As provisões são revistas em cada data de relatório e revertidas quando deixa de existir probabilidade suficiente de saída de recursos.
Estão corretas, apenas, as afirmativas:
"O __________ representa os custos que a entidade incorrerá no cumprimento das obrigações representadas pelo passivo, assumindo que o faz da forma menos onerosa à data de mensuração. Quando o seu valor depende de eventos futuros incertos, todos os resultados possíveis são levados em conta para estimar esse custo, que visa refletir todos esses resultados possíveis de forma imparcial."
Em conformidade com o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), assinale a alternativa que corretamente preenche a lacuna no excerto:
- Valor bruto da folha de pagamento: R$ 1.200.000,00.
- Previdência social retida dos servidores: R$ 100.000,00.
- Previdência social custeada pelo Ente público: R$ 300.000,00.
- Provisão (registro) 1/12 avos para décimo terceiro salário: R$ 200.000,00.
- Folha bruta de salários: R$ 1.700.000,00.
- Previdência descontada dos servidores: R$ 200.000,00.
- Previdência custeada pelo Ente público: R$ 400.000,00.
- Provisão (apropriação) de 1/12 a título de férias: R$ 300.000,00.
- Provisão (apropriação) de 1/12 a título de décimo terceiro salário: R$ 200.000,00.
- Concessão de adiantamento da primeira parcela do décimo terceiro salário: R$ 600.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que a variação no Passivo do Ente foi:
A provisão é um passivo de prazo ou valor incertos, sendo reconhecida no balanço patrimonial quando existe uma obrigação presente derivada de evento passado, a saída de recursos para liquidá-la é provável e seu valor pode ser estimado de maneira confiável (1ª parte). O passivo contingente deve ser reconhecido contabilmente sempre que houver qualquer possibilidade de saída de recursos, ainda que remota (2ª parte). O ativo contingente não é reconhecido nas demonstrações contábeis, sendo apenas divulgado em nota explicativa quando for provável a entrada de benefícios econômicos (3ª parte).
Quais partes estão corretas?
No que se refere a provisões, estoques e créditos adicionais de ente público, julgue o item subsequente.
Para o reconhecimento de provisão, deve haver obrigação presente, legal ou não formalizada, resultante de evento passado, probabilidade de saída de recursos para liquidar a obrigação e possibilidade de estimativa confiável do valor da obrigação.
A respeito de provisões e passivos contingentes, julgue o item que se segue.
Provisões passivas e provisões ativas diferem entre si, principalmente, no que diz respeito ao impacto sobre o patrimônio do ente público e aos critérios de mensuração.
A respeito de provisões e passivos contingentes, julgue o item que se segue.
Suponha que um ente governamental viole uma lei ambiental, mas não haja certeza da existência de dano real ao meio ambiente. Nessa situação hipotética, verifica-se um passivo contingente, não devendo ser realizado registro patrimonial.
A respeito de provisões e passivos contingentes, julgue o item que se segue.
Havendo materialidade, o valor da provisão deve ser descontado pela taxa de juros adequada, para refletir o valor presente da obrigação.
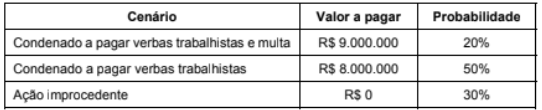
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
As provisões ativas integram o balanço patrimonial com a finalidade de atender ao regime de competência contábil.

 Conheça nossos planos