Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Uma obrigação não formalizada, como a mencionada na situação hipotética, é originada pela decisão isolada da diretoria de um ente público, independentemente da comunicação desse fato a terceiros antes da data das demonstrações contábeis.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se as receitas tributárias reconhecidas pela INFRA S.A. incluírem aquelas relativas ao IPTU, cujo fato gerador ocorre em 1.º de janeiro, a entidade deve reconhecer o direito (ativo) e a variação patrimonial aumentativa (VPA) no momento de tal ocorrência, o que configura um fato contábil modificativo aumentativo, independentemente de a arrecadação orçamentária ocorrer em momento futuro.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Os ativos contingentes relacionados aos processos judiciais mencionados devem ser reconhecidos nas demonstrações contábeis e evidenciados em notas explicativas caso os recursos incorporem benefícios econômicos para a INFRA S.A. e caso a entrada desses recursos seja considerada provável.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se o efeito do tempo sobre o dinheiro for material, o aumento do valor contábil das provisões decorrentes do transcurso do tempo deve ser reconhecido como variação patrimonial diminutiva (VPD) financeira.
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
Os ajustes para perdas com ativos, como créditos de liquidação duvidosa e dívida ativa, devem ser classificados como provisões no plano de contas aplicado ao setor público (PCASP), uma vez que se referem a passivos de prazo ou valor incerto.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Na aquisição de imobilizado com prazo de pagamento superior aos prazos normais de crédito, a diferença entre o preço à vista e o total a pagar deve ser incorporada ao custo inicial do respectivo item do ativo.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
O método de reavaliação para ativos intangíveis é abrangente e permite, em situações específicas de interesse público, o reconhecimento inicial de ativos intangíveis por valores baseados no valor justo, bem como a reavaliação de itens que não tenham sido previamente reconhecidos como ativos pela entidade.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Após o reconhecimento inicial de um ativo intangível, a entidade pode optar pelo modelo de reavaliação, desde que o valor justo do ativo intangível possa ser apurado em relação a um mercado ativo.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
No reconhecimento inicial, o custo de um ativo imobilizado recebido em transação sem contraprestação, como a doação de terrenos por particulares, deve ser mensurado pelo seu valor justo na data da aquisição.
A empresa pública INFRA S.A., responsável pela gestão
de ativos de infraestrutura tecnológica e logística, elaborou suas
demonstrações contábeis referentes ao exercício de 2025 em
conformidade com o MCASP (11.ª edição) e com as NBC TSP
aplicáveis. Durante o período, a entidade realizou diversas
operações envolvendo ativos imobilizados e intangíveis,
inclusive reavaliações, aquisição de bens com prazo de
pagamento diferenciado e recebimento de bens por doação. A
área contábil passou a revisar os procedimentos adotados à luz
das normas vigentes.
A partir dessa situação hipotética, julgue o item a seguir, relativo à mensuração e à contabilização de ativos imobilizados e intangíveis no setor público.
Na contabilização da reavaliação de ativos intangíveis, se o valor contábil aumentar, o ajuste deve ser creditado diretamente à reserva de reavaliação no patrimônio líquido; contudo, se esse aumento reverter um decréscimo de reavaliação da mesma classe anteriormente reconhecido no resultado, ele deve ser registrado como receita do período.
I.As disponibilidades em moeda nacional são avaliadas pelo valor original, sendo as obrigações e os créditos em moeda estrangeira convertidos à taxa de câmbio vigente na data do balanço.
II. Os estoques de almoxarifado são avaliados pelo valor de aquisição, admitindo-se a aplicação do custo médio ponderado para cada item ao longo do exercício financeiro.
III. Os bens do ativo imobilizado submetem-se à depreciação, à amortização ou à exaustão, conforme a natureza do bem e a vida útil econômica estimada para o ativo.
Está correto o que se afirma em:
( )A escrituração contábil pública prescinde do método das partidas dobradas, adotando o registro unilateral nas contas patrimoniais e de resultado.
( )O empenho da despesa orçamentária produz registro nas contas de controle, evidenciando a execução orçamentária paralelamente à escrituração patrimonial.
( )O recebimento de receita orçamentária dispensa registro nas contas patrimoniais, sendo escriturado em sistema contábil paralelo de natureza extraorçamentária.
( )A baixa de bens móveis inservíveis configura variação patrimonial diminutiva, registrada em conta de resultado conforme o regime de competência.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.O fato administrativo permutativo provoca alteração quantitativa no patrimônio líquido, sem modificar a composição das contas do ativo e do passivo do ente.
II.O fato administrativo modificativo altera o patrimônio líquido por meio do reconhecimento de variação patrimonial aumentativa ou diminutiva no exercício.
III.O fato administrativo misto produz alteração quantitativa do patrimônio líquido sem provocar permuta entre os elementos patrimoniais do ativo ou do passivo.
Está correto o que se afirma em:
Neste contexto, a conduta adotada demonstra observância:
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e no Decreto n. 12.785/2025, assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
O demonstrativo apresentava os seguintes valores:
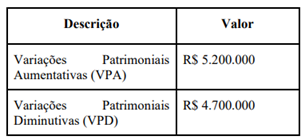
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
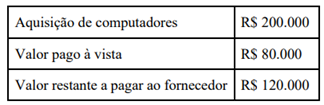
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
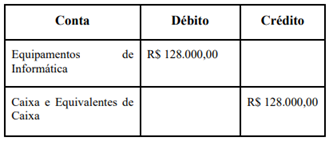
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), qual é o valor pelo qual o ativo deve ser mensurado inicialmente e qual é a sua denominação?

 Conheça nossos planos