Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.471 questões


Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293020
Contabilidade Pública
Com base nos arts. 52, 53 e 56 da Lei nº 4.320/1964, julgue os itens a seguir, utilizando V para verdadeiro e F para falso, sobre a execução da receita orçamentária:
( ) São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
( ) O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
( ) O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.
Assinale a alternativa que apresenta a sequência correta de cima para baixo:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293018
Contabilidade Pública
Nos termos do art. 101 da Lei nº 4.320/1964, os resultados gerais do exercício serão demonstrados nas seguintes peças técnicas, EXCETO:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293009
Contabilidade Pública
Nos termos do art. 43, § 2º da Lei nº 4.320/1964, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas, corresponde ao conceito de:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288543
Contabilidade Pública
Com relação à apresentação de informação orçamentária e aos
regimes contábeis, analise as afirmativas a seguir e assinale (V)
para a verdadeira e (F) para a falsa.
( ) As entidades devem adotar o mesmo regime para a elaboração das suas demonstrações contábeis e para seus orçamentos aprovados.
( ) A comparação dos valores orçados com os realizados deve ser apresentada no mesmo regime, no mesmo critério de classificação, para as mesmas entidades e para o período a que se refere o orçamento aprovado.
( ) Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
De acordo com a NBC TSP 13 (R1) – Apresentação de Informação Orçamentária, as afirmativas são, respectivamente,
( ) As entidades devem adotar o mesmo regime para a elaboração das suas demonstrações contábeis e para seus orçamentos aprovados.
( ) A comparação dos valores orçados com os realizados deve ser apresentada no mesmo regime, no mesmo critério de classificação, para as mesmas entidades e para o período a que se refere o orçamento aprovado.
( ) Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
De acordo com a NBC TSP 13 (R1) – Apresentação de Informação Orçamentária, as afirmativas são, respectivamente,
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287376
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, na avaliação
dos elementos patrimoniais, os bens de almoxarifado
são avaliados pelo:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287374
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, classificam-se
como inversões financeiras as dotações destinadas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287373
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, os créditos da
Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em
que forem:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287368
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287367
Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade (NBC TSP), que trata sobre a estrutura conceitual
para elaboração e divulgação de informação contábil
de propósito geral pelas entidades do setor público,
o conceito que determina que os usuários devem
ter a informação disponível antes que ela perca a sua
capacidade de ser útil para fins de prestação de contas
e responsabilização (accountability) e tomada de decisão, é o de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287362
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, para as despesas contratuais e outras, sujeitas a parcelamento, é
permitido/a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287357
Contabilidade Pública
Texto associado
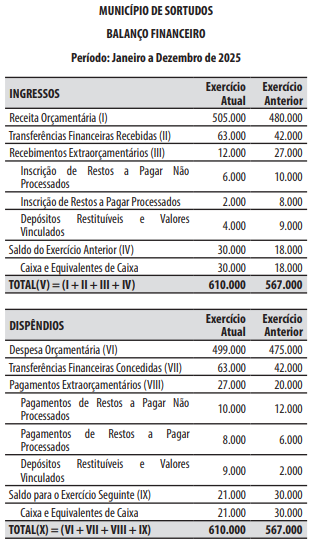
Caso 4
Para responder à questão, considere o
balanço financeiro do município de Sortudos no
período de janeiro a dezembro de 2025.
De acordo com a Lei nº 4.320/1964, a abertura
dos créditos suplementares e especiais depende da
existência de recursos disponíveis para atender à despesa e será precedida de exposição justificativa.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287349
Contabilidade Pública
Um ente da federação realizou a transferência de
R$ 10.000 para cobrir despesas de custeio (aluguel e
energia elétrica) de uma instituição privada (Casa de
Apoio ao Idoso) de caráter assistencial, sem finalidade
lucrativa.
Nesse caso, de acordo com a Lei nº 4.320/1964, a transferência é classificada como:
Nesse caso, de acordo com a Lei nº 4.320/1964, a transferência é classificada como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287348
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no balanço financeiro, as Transferências Financeiras Recebidas (II) e as Transferências
Financeiras Concedidas (VII):
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287340
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, quando for efetuada a movimentação de parte do orçamento, mantidas as classificações
institucional, funcional, programática e econômica,
para que outras unidades administrativas possam executar a despesa orçamentária, então ocorre a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287329
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor
Público (MCASP) visa colaborar com o processo de elaboração e execução do orçamento, além de contribuir
para resgatar o objeto da contabilidade, como ciência,
que é o patrimônio. Com isso, a contabilidade poderá
atender à demanda de informações requeridas por
seus usuários, possibilitando a análise de demonstrações contábeis adequadas aos padrões internacionais,
sob os enfoques orçamentário e patrimonial, com
base em um Plano de Contas Nacional.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283096
Contabilidade Pública
Ao analisar diferentes entidades do setor público, um analista
observou que uma entidade não possuía usuários de serviços ou
provedores de recursos que dependessem de seus relatórios
contábeis para fins de prestação de contas ou tomada de decisão.
De acordo com a NBC TSP Estrutura Conceitual (R1) – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, não se exige que essa entidade
De acordo com a NBC TSP Estrutura Conceitual (R1) – Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, não se exige que essa entidade
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279444
Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais, assinale a alternativa
INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279437
Contabilidade Pública
A respeito do Balanço Financeiro, considerando o teor do MCASP, assinale a
alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279435
Contabilidade Pública
A Emenda Constitucional nº 62/2009 acrescentou o § 15º ao art. 100 da
Constituição Federal, prevendo o estabelecimento de regime especial de precatórios para Estados,
Distrito Federal e Municípios por meio de lei complementar. Até que seja editada a mencionada lei
complementar, o regime especial de precatórios deve ser regido pelo art. 97 do ADCT, em
conformidade com as determinações do MCASP. Conforme o referido Manual, assinale a alternativa
INCORRETA.

 Conheça nossos planos