Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


Acerca dos conhecimentos em relação à Lei nº 4.320/1964 – Lei de Responsabilidade Fiscal e Contabilidade Aplicada ao Setor Público –, julgue o item seguinte.
A execução orçamentária e financeira das autarquias federais, como o CRC‑AM, deve observar as disposições da Lei nº 4.320/1964, aplicando o regime de competência para ambas – receita e despesa.
Com base nessa situação hipotética e conforme a legislação e as normas contábeis, julgue o item a seguir.
O CRC‑AM, por meio do setor de cobrança, inscreveu em dívida ativa as anuidades em atraso, e iniciou procedimentos de execução judicial.
No âmbito da administração pública brasileira, o Programa de Trabalho de Governo (PTG), também conhecido como demonstrativo de funções, é um instrumento essencial para a elaboração do orçamento público, conforme previsto na Lei nº 4.320/1964 e nas diretrizes da Lei de Diretrizes Orçamentárias (LDO). Ele organiza as ações governamentais em funções, subfunções, programas e atividades, refletindo as prioridades de alocação de recursos para atender às demandas da sociedade. A classificação funcional, conforme o Manual Técnico de Orçamento (MTO), é estruturada em níveis hierárquicos que detalham as finalidades das despesas públicas, sendo a função o nível mais agregado, representando grandes áreas de atuação do governo, como saúde, educação e segurança pública. A correta compreensão e aplicação dessas categorias são fundamentais para a transparência e a eficiência na gestão dos recursos públicos.
Sobre o Programa de Trabalho de Governo (demonstrativo de funções) no contexto do orçamento público brasileiro, assinale a alternativa correta:
A Lei nº 4.320, de 23 de dezembro de 1964, estabelece em seu artigo 36 que Restos a Pagar são as despesas empenhadas, mas não quitadas até o dia 31 de dezembro, diferenciando as processadas das não processadas. Com base nisso, avalie as seguintes afirmações sobre restos a pagar, levando em consideração a data de encerramento do exercício financeiro:
I. Restos a Pagar Não Processados são as despesas que foram empenhadas no exercício, mas não liquidadas.
II. Restos a Pagar Processados, uma vez inscritos, não podem ser cancelados.
III. Restos a Pagar Processados são as despesas que foram empenhadas e liquidadas no exercício.
Assinale a alternativa correta:
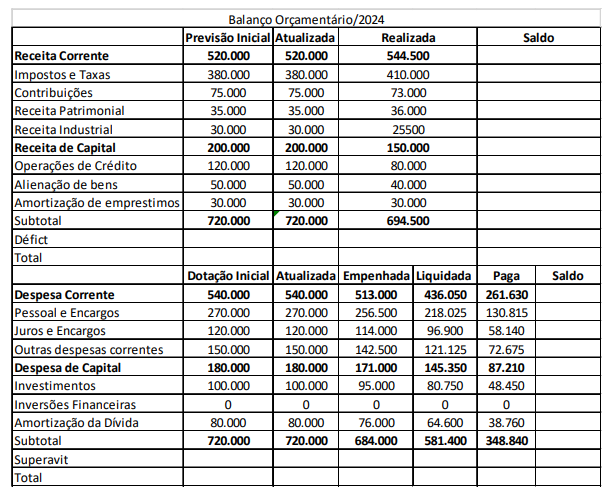
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Quanto ao comportamento orçamentário da despesa de pessoal e encargos, podemos afirmar:
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Que Qual o resultado orçamentário do exercício?
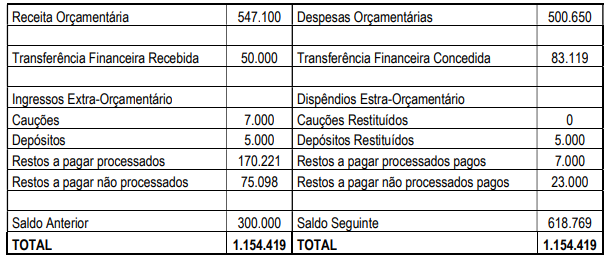
Tomando como base essas informações, aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
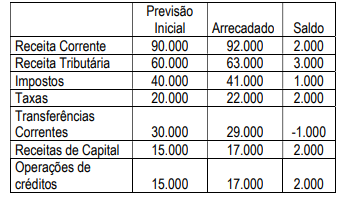
Considerando essa situação, é correto afirmar que o contador público realizou, neste dia, o seguinte registro contábil orçamentário, em R$:
Assinale a alternativa que apresenta o conceito que preenche corretamente a lacuna do ponto de vista orçamentário.
I. Reforço em dotação já existente para manutenção de hospitais, no valor de R$ 2.500.000,00, aberto com base em excesso de arrecadação.
II. Criação de dotação para construção de uma nova Unidade de Pronto Atendimento (UPA), não prevista originalmente no orçamento, no valor de R$ 1.800.000,00, coberta por anulação parcial de dotações de obras viárias.
III. Despesa emergencial e imprevisível com enchentes, no valor de R$ 3.200.000,00, custeada por operação de crédito autorizada em caráter urgente.
Com base nos artigos 41 e 43 da Lei nº 4.320/1964, assinale a alternativa que classifica, correta e respectivamente, os créditos adicionais abertos nas situações I, II e III.

 Conheça nossos planos