Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


- Valor aprovado na Lei do Orçamento para a dotação: R$ 2.400.000,00.
- Valor empenhado: R$ 2.350.000,00.
- Valor liquidado: R$ 1.950.000,00.
- Valor de empenho cancelado: R$ 150.000,00.
- Valor pago: R$ 1.700.000,00.
- Abertura de crédito adicional: R$ 200.000,00.
Com base nos dados acima, é possível afirmar que o saldo da dotação, após todos os registros, era de:
• aprovação da lei orçamentária anual no valor de R$ 400.000;
• lançamento de impostos no valor de R$ 200.000, sendo arrecadados R$ 150.000 no exercício financeiro;
• empenho, liquidação e pagamento da folha de pessoal do exercício no valor de R$ 180.000;
• empenho e liquidação de equipamentos no valor de R$ 100.000, 100% inscritos em restos a pagar;
• recebimento, em doação, de um terreno no valor de R$ 250.000.
Com base somente nessas informações, e considerando as regras do MCASP, assinale a opção em que se apresenta o resultado orçamentário do exercício apurado no balanço orçamentário da referida entidade.
O controle das receitas públicas envolve não apenas o acompanhamento dos ingressos correntes, mas também a gestão e a recuperação dos créditos não quitados nos prazos devidos. Quando um direito creditório do Estado não é satisfeito pelo devedor, ele passa por um processo de controle administrativo específico que formaliza sua inadimplência e o torna apto à cobrança coercitiva, constituindo um importante instrumento de gestão fiscal. Sobre os créditos da Fazenda Pública, analise as afirmativas a seguir:
I.A Dívida Ativa da Fazenda Pública abrange tanto os créditos de natureza tributária, provenientes de obrigações fiscais não pagas, quanto os de natureza não tributária, que decorrem de diversas outras fontes como aluguéis, foros, laudêmios, taxas de ocupação e multas.
II.O ato de inscrição de um crédito em Dívida Ativa representa a transferência da competência de cobrança do órgão de origem para a Procuradoria da Fazenda, que passa a ter a posse do título, sendo vedada, a partir desse momento, qualquer tentativa de quitação por via administrativa.
III.A apuração e inscrição da Dívida Ativa competem exclusivamente ao Poder Judiciário, que, após notificar o devedor, emite a Certidão de Dívida Ativa (CDA) para que a entidade pública possa iniciar a cobrança amigável antes de qualquer medida judicial.
Está correto o que se afirma em:
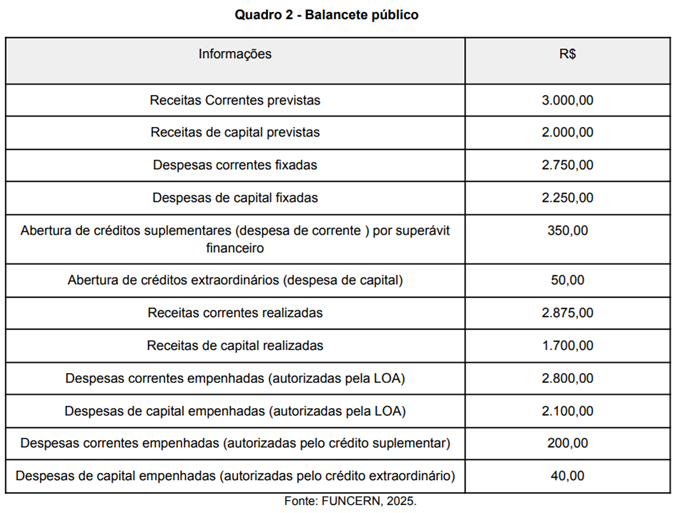
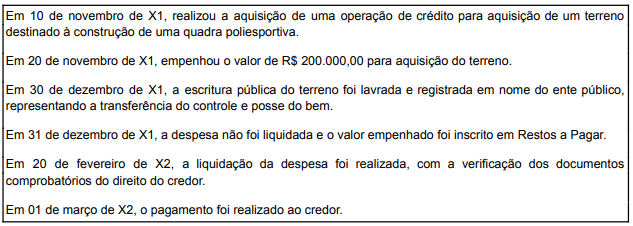
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Com relação ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) e à Conta Única do Tesouro Nacional, julgue o item seguinte.
A Conta Única do Tesouro Nacional, mantida no Banco do Brasil, tem como finalidade centralizar os recursos arrecadados, promovendo maior eficiência na gestão do caixa.
(__) Os Restos a Pagar são classificados em processados e não processados, sendo os processados referentes a despesas cuja liquidação já ocorreu, ou seja, o direito adquirido pelo credor já foi verificado.
(__) A inscrição de uma despesa em Restos a Pagar Não Processados aumenta o passivo financeiro da entidade no exercício de sua inscrição, impactando o resultado financeiro.
(__) Após a inscrição em Restos a Pagar, a despesa correspondente não pode mais ser cancelada, devendo ser paga obrigatoriamente no exercício seguinte.
(__) O pagamento de Restos a Pagar em exercício subsequente ao da sua inscrição é considerado uma despesa extraorçamentária, pois sua execução orçamentária ocorreu no exercício anterior.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
O município de Chocolate apresentou, em seu Balanço Orçamentário de 2024, os seguintes dados:
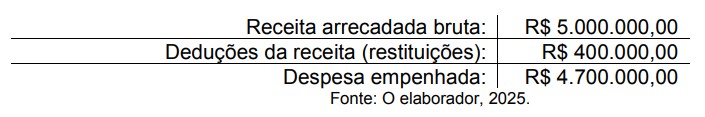
Com base no MCASP, o resultado orçamentário foi
No contexto da contabilidade aplicada ao setor público, o Sistema Orçamentário tem por finalidade registrar e controlar atos relacionados à previsão e execução orçamentária.
Considerando seus principais grupos de contas, assinale a alternativa INCORRETA:

 Conheça nossos planos