Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


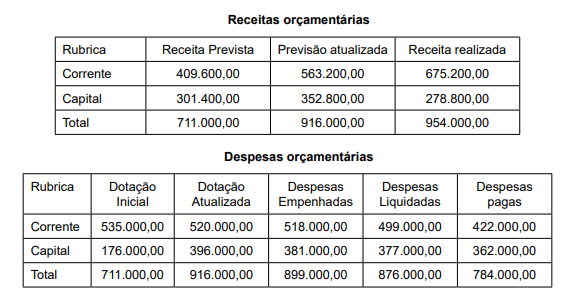
Considere as informações a seguir, extraídas do Balanço Orçamentário de uma entidade pública, relativas ao último exercício financeiro, em R$, para responder a questão:
(__)O empenho da despesa representa o primeiro estágio e cria para o Estado uma obrigação de pagamento, sendo registrado no passivo circulante ou não circulante da entidade.
(__)A liquidação, segundo estágio da despesa, consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)O registro da despesa orçamentária no resultado patrimonial ocorre, em regra, no momento da sua liquidação, por ser este o evento que corresponde ao fato gerador da variação patrimonial diminutiva.
(__)Os Restos a Pagar são despesas empenhadas mas não pagas dentro do exercício financeiro, sendo que os não processados referem-se àquelas cuja liquidação ainda não ocorreu.
A sequência está correta em:
(__)Consideram-se Restos a Pagar Processados as despesas que foram empenhadas e liquidadas (o serviço foi feito ou o bem entregue), faltando apenas o pagamento.
(__)Consideram-se Restos a Pagar Processados as despesas que foram apenas empenhadas, sem que tenha ocorrido a liquidação ou a entrega do bem.
(__)Consideram-se Restos a Pagar Não Processados as despesas empenhadas e não liquidadas até 31 de dezembro do exercício financeiro.
(__)A inscrição em Restos a Pagar é proibida pela Lei de Responsabilidade Fiscal, devendo todas as despesas ser pagas dentro do ano.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
A seguir algumas informações contábeis divulgadas no Balanço Orçamentário:
Previsão Inicial da Receita – R$ 150.000,00
Previsão Atualizada da Receita – R$ 200.000,00
Receita Realizada até o bimestre – R$ 350.000,00
Superávit financeiro utilizado para créditos adicionais – R$ 50.000,00
Dotação Inicial – R$ 150.000,00
Dotação Atualizada – R$ 250.000,00
Despesas Empenhadas – R$ 240.000,00
Despesas Liquidadas – R$ 200.000,00
Despesas Pagas – R$ 180.000,00
Podemos afirmar:
I. Acréscimo da dotação atualizada suportado pelo excesso de arrecadação.
II. Superávit orçamentário baseado no empenho de R$ 100.000,00.
III. Dívida orçamentária total do exercício de R$ 20.000,00. IV. Excesso de arrecadação de R$ 100.000,00.
Está CORRETO apenas a afirmativa
(__) São classificados como Restos a Pagar Processados aqueles cujo empenho já foi liquidado, ou seja, o direito adquirido pelo credor (entrega do bem ou prestação do serviço) já foi verificado pela administração.
(__) São classificados como Restos a Pagar Não Processados as despesas que foram apenas empenhadas, mas cuja fase de liquidação ainda não ocorreu até o final do exercício.
(__) Os Restos a Pagar Processados podem ser pagos no exercício seguinte porque a despesa já foi empenhada e liquidada no exercício de origem, de modo que seu pagamento nesse novo exercício configura apenas a quitação de obrigação já registrada como despesa orçamentária, dispensando novo empenho ou nova autorização orçamentária no orçamento subsequente.
(__) A inscrição de despesas em Restos a Pagar, tanto processados quanto não processados, pode ser realizada mesmo sem qualquer disponibilidade financeira, pois a Lei de Responsabilidade Fiscal não estabelece nenhuma exigência de caixa para a inscrição desses valores.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
A reconciliação bancária compara saldo contábil do caixa com extrato bancário, identificando divergências e ajustes necessários. É procedimento de controle interno fundamental. Considerando reconciliação bancária, avalie as afirmativas:
(__)A reconciliação identifica lançamentos pendentes: cheques emitidos ainda não descontados (reduzem saldo contábil mas não o bancário), depósitos em trânsito (aumentam contábil mas ainda não creditados no banco), tarifas bancárias não registradas, juros creditados, erros de escrituração.
(__)Deve ser realizada mensalmente (no mínimo), confrontando extratos bancários com razão contábil das contas, elaborando demonstrativo de conciliação que explique diferenças, registrando ajustes necessários na contabilidade (tarifas, juros, correções de erros).
(__)Divergências não conciliadas indicam problemas: erros de lançamento, omissões, fraudes potenciais, exigindo investigação imediata, correção e, se necessário, comunicação aos órgãos de controle interno e autoridades superiores.
(__)A reconciliação bancária é procedimento opcional dispensável na administração pública, sendo suficiente confiar nos extratos bancários sem confronto com escrituração contábil ou verificação de pendências.
Assinale a sequência correta:
A Lei 4.320/1964 estabelece normas gerais de direito financeiro para a elaboração e o controle de orçamentos e balanços públicos em todas as esferas. É legislação fundamental para a tesouraria. Considerando a Lei 4.320/64, analise as afirmativas a seguir.
I.A Lei 4.320/64 classifica a receita pública em orçamentária (prevista na Lei Orçamentária Anual - LOA) e extraorçamentária (recursos transitórios não pertencentes ao ente, como cauções e depósitos), sendo a receita orçamentária subdividida em correntes e de capital.
II.A execução da despesa pública orçamentária percorre três estágios obrigatórios: o empenho (criação da obrigação de pagamento), a liquidação (verificação do direito adquirido pelo credor) e o pagamento (extinção da obrigação).
III.O regime contábil é misto: a receita orçamentária é reconhecida pelo regime de caixa (no momento da arrecadação, art. 35, I), enquanto a despesa orçamentária segue o regime de competência (reconhecida no empenho, art. 35, II).
Está correto o que se afirma em:
Com base nessa informação, assinale a opção que apresenta corretamente a característica do exercício financeiro.
Em auditoria interna da Secretaria Municipal de Saúde, um auditor fiscaliza o contrato de gestão com uma entidade privada sem fins lucrativos responsável por administrar uma UPA municipal.
Na prestação de contas, a entidade informa que o custo total mensal do serviço foi composto por:
• Despesas com pessoal: R$ 120.000,00
• Medicamentos e insumos: R$ 45.000,00
• Serviços terceirizados de apoio (limpeza, segurança, lavanderia): R$ 25.000,00
• Custos administrativos rateados: R$ 10.000,00
Durante a auditoria, constatou-se que R$ 3.000,00 do valor de serviços terceirizados eram de despesas não relacionadas ao contrato e foram excluídas.
Além disso, o auditor verificou que os custos administrativos já tinham sido parcialmente cobertos por outra fonte de recurso da entidade em R$ 5.000,00, restando apenas R$ 5.000,00 relativo ao contrato de gestão. O contrato prevê que a Prefeitura ressarcirá apenas 90% do custo total elegível.
O valor que a Prefeitura deverá ressarcir no mês é
Um contador especializado em fiscalização de contratos da Secretaria Municipal de Saúde é designado para analisar a execução orçamentária e financeira de contratos de gestão e convênios firmados com entidades do terceiro setor e sem fins lucrativos. Durante a conferência dos registros contábeis, ele precisa associar corretamente os conceitos de execução da despesa pública, previstos na Lei nº 4.320/64, às respectivas definições:
1 – Liquidação
2 – Pagamento
3 – Empenho
( ) Segundo estágio de execução da despesa pública, que consiste na verificação objetiva do cumprimento contratual, de onde nasce o direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito. Nesta etapa são realizados os atos de conferência do objeto contratado, que pode ser serviços prestados ou bens fornecidos ou entregues.
( ) Primeiro estágio da execução da despesa pública que se caracteriza pelo ato emanado de autoridade competente que compromete parcela de dotação orçamentária disponível. Funciona como garantia ao credor do ente público de que existe o crédito necessário para a liquidação de um compromisso assumido.
( ) Estágio da despesa pública em que a unidade estatal efetiva a transferência de recursos ao ente responsável pela prestação do serviço ou fornecimento do bem, recebendo a devida quitação.
A sequência da correlação correta é

 Conheça nossos planos