Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.548 questões

Q3622018 Contabilidade Pública

Para responder à questão, considere a seguinte situação hipotética: ao final do exercício financeiro de 2024, o município de Pitanga elaborou a seguinte demonstração contábil.
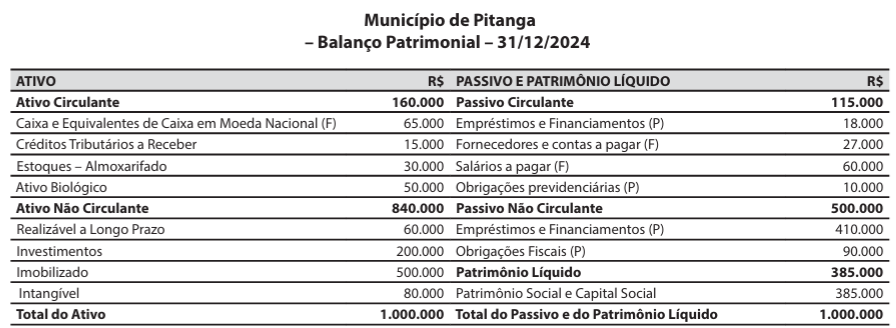

q_26 cont.png (896×328)


No decorrer do mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas: 10.000 500.000 410.000 90.000 385.000 385.000 1.000.000


1. Registros da previsão de receita, no valor de R$ 500.000, e da fixação da despesa, no valor de R$ 500.000, referentes ao exercício financeiro de 2025.


2. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 10.000.


3. Reconhecimento do direito a receber (lançamento) da receita com impostos, no valor de R$ 100.000.


4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 30.000.


5. Consumo de materiais, que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 20.000.


6. Pagamento da obrigação, que estava registrada na conta contábil “Salários a pagar (F)”, no valor de R$ 60.000.

A respeito das operações ocorridas durante o mês de janeiro de 2025, é correto afirmar que:
Alternativas
Q3615201 Contabilidade Pública
O estágio da despesa pública que demanda registro contábil em contas do grupo de Controle da Execução do Planejamento e Orçamento (grupo 6) é o(a):
Alternativas
Q3615195 Contabilidade Pública
O orçamento público poderá ser alterado no decorrer da sua execução por meio dos créditos adicionais, os quais são denominados: 
Alternativas
Q3606545 Contabilidade Pública

O Relatório de Gestão de 2024 do Conselho Federal de Psicologia apresentou o balanço orçamentário a seguir. 
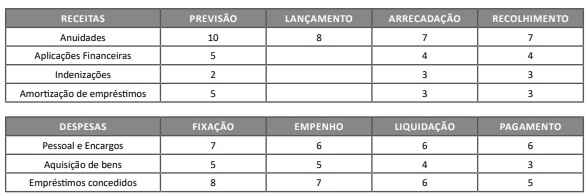

Com base nessa situação hipotética e nos dados informados, julgue o item seguinte. 


Os valores a serem inscritos em dívida ativa somam 1.

Alternativas
Q3605001 Contabilidade Pública

Considerando os fundamentos da gestão orçamentária e financeira, bem como os processos de execução orçamentária e financeira, julgue o item a seguir.


A verificação da legalidade dos atos de execução orçamentária será prévia, concomitante e subsequente.

Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Auditor |
Q3601176 Contabilidade Pública
O Relatório Resumido da Execução Orçamentária é obrigatório para os Poderes e para o Ministério Público, que adotarão suas regras próprias de divulgação. Esse Relatório Resumido deve conter, no mínimo:

I demonstrativo de medidas corretivas.
II demonstrativo da execução da receita e da despesa.
III demonstrativo de despesa com pessoal.
IV balanço Orçamentário.

Dos itens acima mencionados fazem partes desse relatório resumido apenas:
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600971 Contabilidade Pública
Analise as afirmativas a seguir:

I De acordo com o artigo 36 da Lei Federal 4.320/64, “Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até 31 de dezembro de cada exercício financeiro, sem distinguir as processadas das não processadas.”
II Uma vez empenhada a despesa e não sendo paga até 31 de dezembro, será considerada como Restos a Pagar, para efeito do encerramento do exercício financeiro.

Sobre essas afirmativas, é certo que
Alternativas
Q3596239 Contabilidade Pública
Atenção: Utilize as informações seguintes para responder à questão.

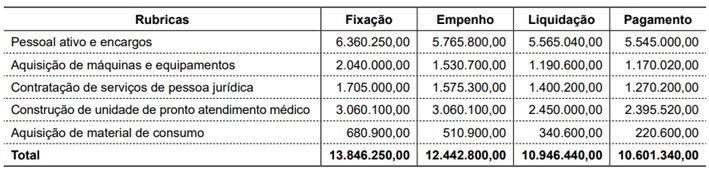
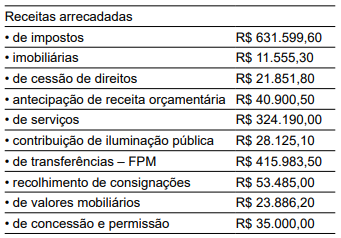
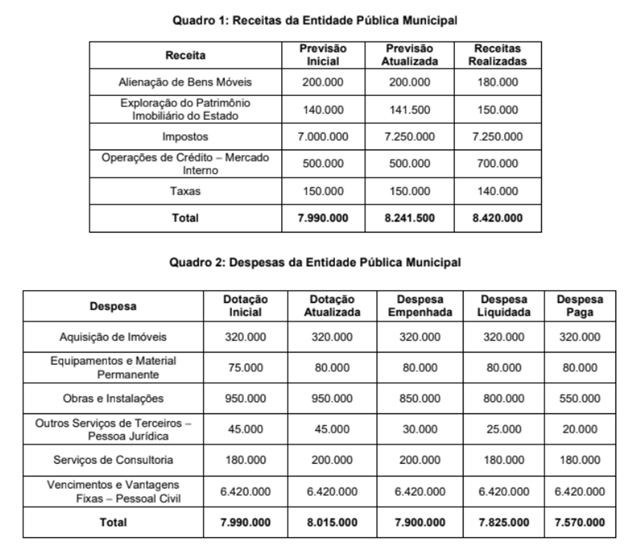
As informações dos Quadros 1 e 2 fazem parte das receitas e despesas referentes ao exercício financeiro de 2024 de uma entidade pública municipal. Os valores estão expressos em Reais (R$).


Q57_60.png (625×546)


As receitas e despesas se referem a:


Q57_60_.png (701×354)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a diferença total entre as Despesas Orçamentárias Correntes Empenhadas e as Receitas Orçamentárias de Capital Realizadas no exercício financeiro de 2024 é positiva, em reais, de 
Alternativas
Q3596218 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, tem-se
Alternativas
Q3596214 Contabilidade Pública
Atenção: Considere as determinações do Manual de Contabilidade Aplicada ao Setor Público e as seguintes informações sobre bens móveis de uma entidade pública para responder à questão. 


05/12/2019: empenho de despesa pelo valor total de R$ 127.000,00 para a aquisição dos bens móveis. 19/12/2019: recebimento integral dos bens móveis pela entidade pública e registro do crédito empenhado em liquidação pelo valor total empenhado em 05/12/2019.

09/01/2020: liquidação da despesa pelo valor total empenhado em 05/12/2019.

01/04/2020: os bens móveis foram colocados no local e em condição de funcionamento, na forma pretendida pela administração da entidade pública. Nesta data, a vida útil e o valor residual foram estimados, respectivamente, em 8 anos e R$ 43.000.00.

01/06/2020: pagamento da despesa pelo valor total empenhado em 05/12/2019.

31/12/2024: após o reconhecimento da depreciação referente ao exercício financeiro de 2024, efetuou-se o primeiro teste de redução ao valor recuperável dos bens móveis e se constatou que o valor justo líquido de despesas de venda e o valor em uso dos bens móveis eram, respectivamente, R$ 75.000,00 e R$ 79.500,00.
Com base no Plano de Contas Aplicado ao Setor Público, o registro contábil da transação ocorrida em
Alternativas
Q3594616 Contabilidade Pública
Para responder à questão, considere as informações do quadro a seguir, relativas ao último exercício de uma entidade do setor público e apresentadas em reais (R$):


Q48_49.png (709×169)
Qual é o valor a ser inscrito em restos a pagar processados relativos às despesas correntes, em reais (R$)?
Alternativas
Q3594615 Contabilidade Pública
Para responder à questão, considere as informações do quadro a seguir, relativas ao último exercício de uma entidade do setor público e apresentadas em reais (R$):


Q48_49.png (709×169)
Qual é o valor a ser inscrito em restos a pagar não processados relativos às despesas de capital, em reais (R$)?
Alternativas
Q3594610 Contabilidade Pública
Para responder à questão, analise as informações a seguir, relativas à execução orçamentária de um ente público, em reais (R$), no último trimestre do ano de 2024:


•  Recebimento de impostos: 985.000,00.

•  Despesa com locação de imóveis: 436.000,00.

•  Aquisição de veículos: 408.000,00.

•  Recebimento de multas e juros sobre impostos atrasados: 170.000,00.

•  Recebimento de cota-parte do IPVA e do ICMS: 782.000,00.

•  Aquisição de terreno: 612.000,00.

•  Amortização de dívida de longo prazo: 410.000,00.

•  Pagamento de juros e encargos da dívida de longo prazo: 105.000,00.

•  Recebimento de aluguéis: 238.000,00.

•  Alienação de imóveis: 510.000,00.

•  Recebimento de caução relativa a processo licitatório: 102.000,00.

•  Consumo de material de almoxarifado: 804.000,00.
Considerando as informações apresentadas, quanto totalizaram as despesas orçamentárias efetivas, em reais (R$)? 
Alternativas
Q3591804 Contabilidade Pública
Analise as informações a seguir, relativas à execução orçamentária de um ente municipal, referente ao último exercício financeiro:

Imagem associada para resolução da questão


A partir das informações apresentadas e dos conceitos de receita pública, o valor total da arrecadação da receita orçamentária, em R$, é
Alternativas
Q3591803 Contabilidade Pública

As informações a seguir foram retiradas do orçamento de ente público relativo ao exercício de 2024: 
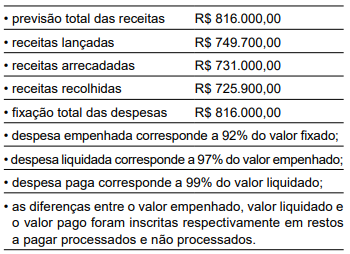


Imagem associada para resolução da questão


Considerando essas informações e de acordo com a Lei no 4.320/1964, os valores correspondentes à despesa executada e aos restos a pagar não processados foram, respectivamente: 

Alternativas
Q3580169 Contabilidade Pública
Em uma entidade do setor público, a demonstração que apresenta a receita e a despesa orçamentárias e os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte é o(a)
Alternativas
Q3576548 Contabilidade Pública
"_______________ é o principal instrumento com que conta a administração pública para acompanhar e controlar a execução de seus orçamentos, já que assegura a disponibilidade financeira para quitar a obrigação com o credor quando o bem for entregue ou o serviço for concluído."
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Alternativas
Q3576536 Contabilidade Pública
Sobre os regimes contábeis aplicados à Contabilidade Aplicada ao Setor Público, assinale a alternativa correta: 
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Técnico em Contabilidade |
Q3573033 Contabilidade Pública
Após adotados todos os procedimentos requeridos na Lei nº 4.320/64, e mesmo assim, o empenho não for pago até 31 de dezembro do exercício financeiro, o crédito será inscrito em ............................ Quanto aos empenhos não processados, isto é, aqueles referentes a projetos de convênios ou contratos em plena execução sem o implemento da condição prevista, seu registro contábil ocorrerá nas contas de ................................, evitando, assim, informação enganosa.

Identifique a opção que completa corretamente a sentença.

Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Técnico em Contabilidade |
Q3573030 Contabilidade Pública
A despesa pública, durante seu processo de execução, necessita atender a sequência denominada de estágios da execução da despesa. Esses estágios são conhecidos, respectivamente, como: 
Alternativas
Respostas
541: E
542: B
543: D
544: C
545: C
546: C
547: B
548: B
549: E
550: A
551: C
552: A
553: B
554: B
555: B
556: C
557: E
558: B
559: B
560: D