Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Contador |
Q3796707
Contabilidade Pública
A execução da despesa pública, conforme sistematizada
pela Lei nº 4.320/1964, segue uma sequência lógica e
obrigatória destinada a garantir segurança jurídica,
controle e regularidade no ciclo de aplicação dos
recursos públicos. Esses estágios delimitam tanto o
momento de criação da obrigação do Estado, quanto o
processo de verificação do direito do credor e, por fim, a
efetiva saída de numerário. A compreensão da estrutura
legal desses estágios é fundamental para o controle,
para a fiscalização e para evitar irregularidades na
despesa. Nesse contexto, assinale a alternativa que
expressa corretamente os estágios e sua ordem:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Contador |
Q3796702
Contabilidade Pública
O advogado analisa, para fins de controle de legalidade,
diversas situações envolvendo a execução da despesa
pública, inscrição em restos a pagar e reconhecimento
de despesas de exercícios anteriores. Considere as
afirmativas a seguir, à luz da Lei n. 4.320/1964 e
preencha as lacunas utilizando "V" para as verdadeiras e
"F" para as falsas:
(__)A despesa orçamentária percorre estágios que incluem empenho, liquidação e pagamento, os quais devem ser observados para que haja correta execução do gasto público.
(__)Restos a pagar correspondem às despesas orçamentárias devidamente empenhadas e não pagas até o encerramento do exercício financeiro, podendo ser processados ou não processados.
(__)Despesas de exercícios anteriores referem-se, em geral, a obrigações de exercício já encerrado que não foram devidamente empenhadas à época própria, mas que, quando reconhecidas, devem observar a disciplina específica para sua contabilização.
(__)Despesas extraorçamentárias, por não constarem da lei orçamentária anual, são automaticamente consideradas restos a pagar ao final do exercício.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
(__)A despesa orçamentária percorre estágios que incluem empenho, liquidação e pagamento, os quais devem ser observados para que haja correta execução do gasto público.
(__)Restos a pagar correspondem às despesas orçamentárias devidamente empenhadas e não pagas até o encerramento do exercício financeiro, podendo ser processados ou não processados.
(__)Despesas de exercícios anteriores referem-se, em geral, a obrigações de exercício já encerrado que não foram devidamente empenhadas à época própria, mas que, quando reconhecidas, devem observar a disciplina específica para sua contabilização.
(__)Despesas extraorçamentárias, por não constarem da lei orçamentária anual, são automaticamente consideradas restos a pagar ao final do exercício.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
Ano: 2025
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Monte Alegre de Minas - MG
Prova:
Instituto IDEAP - 2025 - Prefeitura de Monte Alegre de Minas - MG - Contador |
Q3796514
Contabilidade Pública
A Lei nº 4.320/1964 prevê a elaboração de
balanços contábeis específicos para evidenciar a
execução orçamentária, financeira e patrimonial.
Considerando o disposto na lei, o balanço que
evidencia as receitas e despesas orçamentárias
previstas e realizadas é denominado:
Ano: 2025
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Monte Alegre de Minas - MG
Prova:
Instituto IDEAP - 2025 - Prefeitura de Monte Alegre de Minas - MG - Contador |
Q3796509
Contabilidade Pública
Um município realizou a contratação de serviços
de manutenção de vias públicas em novembro de
2024, com empenho e liquidação da despesa ainda
no exercício, mas o pagamento só ocorreu em
fevereiro de 2025. Considerando a classificação dessa
despesa segundo a Lei nº 4.320/1964, assinale a
alternativa correta:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794272
Contabilidade Pública
A Lei Complementar nº 101/2000 (Lei de
Responsabilidade Fiscal - LRF) estabelece mecanismos
de controle para despesas que extrapolam o exercício.
Com base exclusivamente na LRF (Art. 42), assinale a
alternativa CORRETA sobre as vedações nos últimos
quadrimestres do mandato.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794270
Contabilidade Pública
Com base exclusivamente na Lei Federal nº 4.320, de 17
de março de 1964, que estabelece normas gerais de
direito financeiro para elaboração e controle dos
orçamentos e balanços da União, dos Estados, dos
Municípios e do Distrito Federal (sem considerar
jurisprudência ou doutrina), assinale a alternativa
CORRETA que define o estágio da "Liquidação" da
despesa pública orçamentária.
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786804
Contabilidade Pública
No exercício de 2024, a previsão incial das receitas
orçamentárias, correntes e de capital, de uma entidade do setor
público, era de R$ 400.000. Já a previsão atualizada era de
R$ 420.000, enquanto as receitas realizadas foram de R$ 430.000.
No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785943
Contabilidade Pública
A legislação brasileira sobre contabilidade pública prevê o instrumento dos Restos a
Pagar, como forma de registrar correta e claramente as operações realizadas. Considere as
seguintes informações para resolução da questão:
- Ao final do mês de novembro de 2024, foi contratada empresa para prestação de serviços para a Prefeitura Municipal, com vigência de 01/12/2024 a 31/05/2025 e valor mensal da contratação de R$ 50.000,00.
- No mês de janeiro de 2025, foi identificada falha na prestação dos serviços no mês de dezembro de 2024, resultando em multa de 10% do valor mensal do contrato, a ser descontada da empresa contratada.
Com base nas informações acima e legislação vigente, é CORRETO afirmar que:
- Ao final do mês de novembro de 2024, foi contratada empresa para prestação de serviços para a Prefeitura Municipal, com vigência de 01/12/2024 a 31/05/2025 e valor mensal da contratação de R$ 50.000,00.
- No mês de janeiro de 2025, foi identificada falha na prestação dos serviços no mês de dezembro de 2024, resultando em multa de 10% do valor mensal do contrato, a ser descontada da empresa contratada.
Com base nas informações acima e legislação vigente, é CORRETO afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785939
Contabilidade Pública
O departamento de Contabilidade de um Ente Público verificou as seguintes situações:
I - Homologação de licitação e assinatura de contrato, no mês de julho de 2025, para fornecimento de equipamentos de informática nos seguintes meses:
- Agosto de 2025: R$ 100.000,00. - Setembro de 2025: R$ 140.000,00.
II - Os valores entregues pelo fornecedor foram os seguintes: - Agosto de 2025: R$ 80.000,00. - Setembro de 2025: R$ 150.000,00.
Sabendo que o Ente Público adota o modelo de empenho global para despesas contratuais, assinale a alternativa que apresenta os valores registrados em sua contabilidade:
I - Homologação de licitação e assinatura de contrato, no mês de julho de 2025, para fornecimento de equipamentos de informática nos seguintes meses:
- Agosto de 2025: R$ 100.000,00. - Setembro de 2025: R$ 140.000,00.
II - Os valores entregues pelo fornecedor foram os seguintes: - Agosto de 2025: R$ 80.000,00. - Setembro de 2025: R$ 150.000,00.
Sabendo que o Ente Público adota o modelo de empenho global para despesas contratuais, assinale a alternativa que apresenta os valores registrados em sua contabilidade:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785935
Contabilidade Pública
Os estágios da despesa pública representam as etapas que devem ser, rigorosamente,
seguidas. O descumprimento de qualquer dispositivo legal pode implicar nulidade do ato e
responsabilização daquele que deu causa. Analise as afirmativas abaixo que tratam das
características da despesa pública:
I - É permitida a realização de empenho por estimativa do valor da despesa, quando não for possível determinar, previamente, o montante exato da despesa.
II - Despesas extraorçamentárias não passam pelos estágios de empenho e liquidação.
III - O valor dos empenhos cancelados dentro do mesmo exercício financeiro em que foram empenhados retornam para a dotação orçamentária.
IV - Para despesas de pequeno valor, conforme limite definido na Lei Orçamentária Anual, é permitido o pagamento sem prévio empenho.
Estão CORRETAS:
I - É permitida a realização de empenho por estimativa do valor da despesa, quando não for possível determinar, previamente, o montante exato da despesa.
II - Despesas extraorçamentárias não passam pelos estágios de empenho e liquidação.
III - O valor dos empenhos cancelados dentro do mesmo exercício financeiro em que foram empenhados retornam para a dotação orçamentária.
IV - Para despesas de pequeno valor, conforme limite definido na Lei Orçamentária Anual, é permitido o pagamento sem prévio empenho.
Estão CORRETAS:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785934
Contabilidade Pública
Suponha que um Ente Público tenha realizado as seguintes operações:
- Concessão de adiantamento para viagem oficial de servidor público em 20/08/2025: R$ 2.000,00.
- Prestação de contas por parte do servidor público, no valor de R$ 1.800,00 e devolução do valor de R$ 200,00, ocorrida em 05/09/2025.
Com base nas informações apresentadas, é CORRETO afirmar que:
- Concessão de adiantamento para viagem oficial de servidor público em 20/08/2025: R$ 2.000,00.
- Prestação de contas por parte do servidor público, no valor de R$ 1.800,00 e devolução do valor de R$ 200,00, ocorrida em 05/09/2025.
Com base nas informações apresentadas, é CORRETO afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785933
Contabilidade Pública
Suponha que um Município tenha apresentado as seguintes operações orçamentárias
no mês de setembro de 2025:
- Saldo inicial da dotação orçamentária: R$ 400.000,00.
- Valor empenhado no mês: R$ 270.000,00.
- Valor liquidado no mês: R$ 140.000,00.
- Valor dos empenhos cancelados no mês: R$ 30.000,00.
Com base nas informações apresentadas, é possível afirmar que o saldo da dotação orçamentária ao final do mês de setembro de 2025 foi:
- Saldo inicial da dotação orçamentária: R$ 400.000,00.
- Valor empenhado no mês: R$ 270.000,00.
- Valor liquidado no mês: R$ 140.000,00.
- Valor dos empenhos cancelados no mês: R$ 30.000,00.
Com base nas informações apresentadas, é possível afirmar que o saldo da dotação orçamentária ao final do mês de setembro de 2025 foi:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785643
Contabilidade Pública
No Balanço Orçamentário, o resultado (Déficit ou Superavit) será apurado através da
diferença entre:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785639
Contabilidade Pública
Considere as seguintes informações para resolução da questão:
- Pagamento do principal de operação de crédito (contrato de 36 meses): R$ 240.000,00.
- Pagamento dos juros sobre operação de crédito (contrato de 36 meses): R$ 30.000,00.
- Pagamento do principal de operação de crédito por antecipação da receita orçamentária: R$ 70.000,00.
- Pagamento dos juros sobre operação de crédito por antecipação da receita orçamentária: R$ 10.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que a despesa orçamentária no período, foi de:
- Pagamento do principal de operação de crédito (contrato de 36 meses): R$ 240.000,00.
- Pagamento dos juros sobre operação de crédito (contrato de 36 meses): R$ 30.000,00.
- Pagamento do principal de operação de crédito por antecipação da receita orçamentária: R$ 70.000,00.
- Pagamento dos juros sobre operação de crédito por antecipação da receita orçamentária: R$ 10.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que a despesa orçamentária no período, foi de:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785631
Contabilidade Pública
Sobre os restos a pagar, é CORRETO afirmar que:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785627
Contabilidade Pública
A Prefeitura Municipal realizou a contratação de empresa para a limpeza e conservação
do prédio Sede do Poder Executivo. O contrato teve início em 01/05/2025 e tinha como valor
mensal R$ 40.000,00, com prazo de vigência de 12 (doze) meses. A Contabilidade adota o
critério de empenho global para as despesas contratuais. Considere as seguintes
informações para responder à questão:
- Valor disponível da dotação: R$ 750.000,00.
- O Fiscal do Contrato identificou faltas no mês de junho de 2025, resultando em desconto no valor de R$ 20.000,00.
- O Fiscal do Contrato identificou faltas no mês de julho de 2025, resultando em desconto no valor de R$ 10.000,00.
- Meses de maio e agosto não tiveram descontos.
Considerando as informações acima, bem como o método de empenho global adotado pelo Ente e os cancelamentos de empenho com base nos valores liquidados, assinale a alternativa que apresenta, respectivamente, o saldo da dotação e o valor total liquidado em 31/08/2025:
- Valor disponível da dotação: R$ 750.000,00.
- O Fiscal do Contrato identificou faltas no mês de junho de 2025, resultando em desconto no valor de R$ 20.000,00.
- O Fiscal do Contrato identificou faltas no mês de julho de 2025, resultando em desconto no valor de R$ 10.000,00.
- Meses de maio e agosto não tiveram descontos.
Considerando as informações acima, bem como o método de empenho global adotado pelo Ente e os cancelamentos de empenho com base nos valores liquidados, assinale a alternativa que apresenta, respectivamente, o saldo da dotação e o valor total liquidado em 31/08/2025:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785625
Contabilidade Pública
O uso dos recursos públicos, se materializa através das dotações orçamentárias, que
representam o montante de recursos que está disponível para o Gestor. Considere as
seguintes informações sobre uma determinada dotação orçamentária, durante o exercício
financeiro de 2025, para a resolução da questão:
- Dotação orçamentária: R$ 750.000,00.
- Valor empenhado: R$ 640.000,00.
- Valor liquidado: R$ 580.000,00.
- Valor pago: R$ 420.000,00.
- Empenho cancelado: R$ 20.000,00.
Considerando as informações acima, assinale o saldo da dotação orçamentária:
- Dotação orçamentária: R$ 750.000,00.
- Valor empenhado: R$ 640.000,00.
- Valor liquidado: R$ 580.000,00.
- Valor pago: R$ 420.000,00.
- Empenho cancelado: R$ 20.000,00.
Considerando as informações acima, assinale o saldo da dotação orçamentária:
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784302
Contabilidade Pública
Durante a elaboração da lei orçamentária anual (LOA) de
2025, o setor de planejamento do CRA‑SP verificou que o
projeto orçamentário incluía normas relativas ao reajuste
de gratificações de servidores, omitia receitas de um fundo
contábil vinculado e fixava despesas em valor superior à
previsão de receitas.
Considerando essa situação hipotética e os princípios orçamentários previstos na Constituição Federal de 1988 e na Lei nº 4.320/1964, assinale a opção que apresenta o entendimento técnico correto.
Considerando essa situação hipotética e os princípios orçamentários previstos na Constituição Federal de 1988 e na Lei nº 4.320/1964, assinale a opção que apresenta o entendimento técnico correto.
Q3781726
Contabilidade Pública
No Início de Janeiro de 2025, o Campus ABC tinha os seguintes valores em seu Balanço Orçamentário:
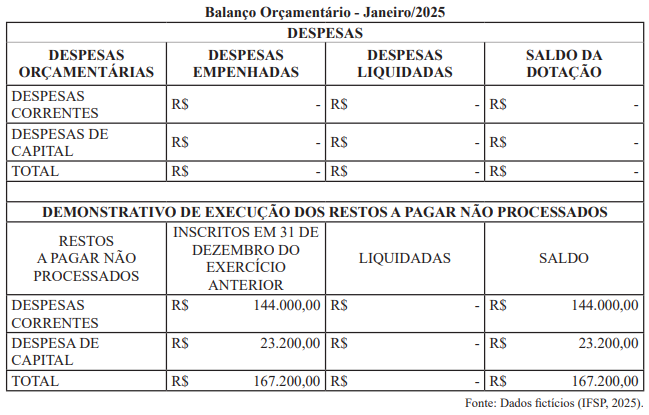
Neste mesmo mês, a Contabilidade empenhou:
• R$ 28.800,00 para os contratos vigentes;
• R$ 13.200,00 para compra de material de almoxarifado;
• R$ 2.000,00 para despesas de exercício anteriores referente a fatura de energia de competência de dez/24.
Também foram liquidados pela contabilidade:
• R$ 44.000,00 dos empenhos não processados em 2024 de despesas correntes;
• R$ 18.200,00 dos empenhos do exercício.
Após os lançamentos acima, e sabendo que não houveram outros lançamentos, qual o saldo total dos “Restos a Pagar não Processados” no final do mês de Janeiro de 2025?
Q3781717
Contabilidade Pública
Conforme a Lei n. 4.320/1964, o empenho de
despesa é o ato emanado de autoridade competente
que cria para o Estado obrigação de pagamento,
pendente ou não de implemento de condição.
Em relação as despesas públicas, assinale a alternativa CORRETA:
Em relação as despesas públicas, assinale a alternativa CORRETA:

 Conheça nossos planos