Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


Ano: 2025
Banca:
AMEOSC
Órgão:
Prefeitura de Guarujá do Sul - SC
Prova:
AMEOSC - 2025 - Prefeitura de Guarujá do Sul - SC - Agente Administrativo |
Q3565281
Contabilidade Pública
A Secretaria de Saúde de um município celebrou
contrato para aquisição de medicamentos essenciais. O
valor total contratado foi de R$ 480.000,00, com entrega
prevista em quatro parcelas mensais de R$ 120.000,00.
A primeira parcela foi entregue em conformidade com o
edital e a nota fiscal apresentada, sendo registrada
contabilmente. No entanto, devido a problemas
orçamentários, o município realizou o empenho global da
despesa no início do exercício, mas efetuou o
pagamento da primeira parcela apenas dois meses após
a liquidação. Com base nas normas da contabilidade
pública e na legislação vigente, assinale a alternativa
correta sobre os procedimentos descritos:
Fonte: Lei nº 4.320/1964.
Fonte: Lei nº 4.320/1964.
Ano: 2025
Banca:
FCM
Órgão:
Câmara de Viçosa - MG
Prova:
FCM - 2025 - Câmara de Viçosa - MG - Contador |
Q3564897
Contabilidade Pública
A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº 4.320/1964: empenho,
liquidação e pagamento.
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre os estágios da execução da despesa orçamentária.
( ) A liquidação consiste na entrega de numerário ao credor.
( ) Empenho consiste na verificação do direito adquirido pelo credor.
( ) Os empenhos podem ser classificados em ordinário, estimativo e global.
( ) Se o valor for insuficiente para atender à determinada despesa, o empenho poderá ser reforçado
( ) A liquidação objetiva apurar a origem e o objeto a se pagar, a importância exata e a quem se deve pagar.
De acordo com os exemplos, a sequência correta é
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre os estágios da execução da despesa orçamentária.
( ) A liquidação consiste na entrega de numerário ao credor.
( ) Empenho consiste na verificação do direito adquirido pelo credor.
( ) Os empenhos podem ser classificados em ordinário, estimativo e global.
( ) Se o valor for insuficiente para atender à determinada despesa, o empenho poderá ser reforçado
( ) A liquidação objetiva apurar a origem e o objeto a se pagar, a importância exata e a quem se deve pagar.
De acordo com os exemplos, a sequência correta é
Ano: 2025
Banca:
FCM
Órgão:
Câmara de Viçosa - MG
Prova:
FCM - 2025 - Câmara de Viçosa - MG - Contador |
Q3564890
Contabilidade Pública
O balanço orçamentário é uma importante demonstração contábil aplicada ao setor público, sendo sua obrigatoriedade de elaboração prevista pelo Art. 102 da Lei nº 4.320/1964, que dispõe que ele demonstrará as receitas
e despesas previstas em confronto com as realizadas.
No quadro das Despesas Orçamentárias constante no Balanço Orçamentário da Câmara Municipal de Viçosa, exercício de 2022, constam os seguintes valores (em R$) referentes às Despesas Correntes:
- Dotação Inicial: 8.841.000,00
- Dotação Atualizada: 8.700.557,82
- Despesas Empenhadas: 7.303.573,20
- Despesas Liquidadas: 7.186.011,53
- Despesas Pagas: 7.122.258,84
Com base nesses dados, qual é o valor do Saldo da Dotação (em R$), última coluna deste quadro?
No quadro das Despesas Orçamentárias constante no Balanço Orçamentário da Câmara Municipal de Viçosa, exercício de 2022, constam os seguintes valores (em R$) referentes às Despesas Correntes:
- Dotação Inicial: 8.841.000,00
- Dotação Atualizada: 8.700.557,82
- Despesas Empenhadas: 7.303.573,20
- Despesas Liquidadas: 7.186.011,53
- Despesas Pagas: 7.122.258,84
Com base nesses dados, qual é o valor do Saldo da Dotação (em R$), última coluna deste quadro?
Ano: 2025
Banca:
FCM
Órgão:
Câmara de Viçosa - MG
Prova:
FCM - 2025 - Câmara de Viçosa - MG - Contador |
Q3564889
Contabilidade Pública
A Constituição Federal estabelece, em seu Art. 29-A, o limite para gastos com o Poder Legislativo Municipal,
incluídos os subsídios dos vereadores e os demais gastos com pessoal inativo e pensionistas. Segundo o texto,
o total desta despesa não poderá ultrapassar determinados percentuais da Receita Corrente Líquida (RCL) dos
municípios, os quais são definidos com base em seu número de habitantes.
Considerando-se que a população de Viçosa-MG é de 76.430 pessoas, segundo dados do último Censo (IBGE, 2022), o valor máximo que o município pode destinar para sua Câmara de Vereadores (em % da RCL) é:
Considerando-se que a população de Viçosa-MG é de 76.430 pessoas, segundo dados do último Censo (IBGE, 2022), o valor máximo que o município pode destinar para sua Câmara de Vereadores (em % da RCL) é:
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Santana do Manhuaçu - MG
Prova:
OBJETIVA - 2025 - Prefeitura de Santana do Manhuaçu - MG - Contador |
Q3564223
Contabilidade Pública
A respeito dos estágios da execução da despesa orçamentária, relacionar as colunas e assinalar a sequência correspondente.
(1) Empenho.
(2) Liquidação.
(3) Pagamento.
( ) É a verificação do dinheiro adquirido pelo credor.
( ) É a criação para o Estado da obrigação de pagamento.
( ) É a entrega de numerário ao credor.
Ano: 2025
Banca:
Instituto Fênix
Órgão:
Prefeitura de Bom Jardim da Serra - SC
Prova:
Instituto Fênix - 2025 - Prefeitura de Bom Jardim da Serra - SC - Tesoureiro |
Q3563148
Contabilidade Pública
Acerca dos fundos especiais, conforme Lei nº
4.320/64, analise as assertivas:
I. Constitui fundo especial o produto de receitas especificadas que, por lei, se vinculam à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação.
II. Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.
Das assertivas, pode-se afirmar que:
I. Constitui fundo especial o produto de receitas especificadas que, por lei, se vinculam à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação.
II. Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.
Das assertivas, pode-se afirmar que:
Ano: 2025
Banca:
Avança SP
Órgão:
DAE-Santa Bárbara d’Oeste
Prova:
Avança SP - 2025 - DAE-Santa Bárbara d’Oeste - Agente de Tesouraria |
Q3553629
Contabilidade Pública
A dívida ativa da Fazenda Pública compreende
créditos de natureza tributária e não tributária que
não foram pagos nos prazos legais e foram
regularmente inscritos. Com relação à
classificação e composição desses créditos, é
correto afirmar que:
Ano: 2025
Banca:
Avança SP
Órgão:
Câmara de Caçapava - SP
Prova:
Avança SP - 2025 - Câmara de Caçapava - SP - Contador |
Q3552817
Contabilidade Pública
A execução orçamentária corresponde à
aplicação dos recursos autorizados no
Orçamento Geral da União pelas unidades
responsáveis, com o objetivo de concretizar as
ações previstas. Esse processo compreende três
fases distintas da despesa pública, que são:
Ano: 2025
Banca:
Ibest
Órgão:
CRECI - 11ª Região (SC)
Prova:
Ibest - 2025 - CRECI - 11ª Região (SC) - Especialista - Serviços Contábeis |
Q3552688
Contabilidade Pública
Suponha que determinado ente, para a elaboração do
balanço financeiro, de acordo com a Lei n.º 4.320/1964,
disponha dos seguintes dados e informações (valores
em unidades monetárias):
• receita orçamentária: 20
• despesa orçamentária: 25
• saldo do exercício anterior: 5
Na execução extraorçamentária, teve 8 UM de pagamento de Restos a Pagar e 12 UM de despesas inscritas em Restos a Pagar e não pagas.
Conclui-se que o saldo para o exercício seguinte foi de
• receita orçamentária: 20
• despesa orçamentária: 25
• saldo do exercício anterior: 5
Na execução extraorçamentária, teve 8 UM de pagamento de Restos a Pagar e 12 UM de despesas inscritas em Restos a Pagar e não pagas.
Conclui-se que o saldo para o exercício seguinte foi de
Ano: 2025
Banca:
Câmara de Ponte Nova - MG
Órgão:
Câmara de Ponte Nova - MG
Prova:
Câmara de Ponte Nova - MG - 2025 - Câmara de Ponte Nova - MG - Agente Administrativo Especialidade Contabilidade |
Q3544853
Contabilidade Pública
Tribunal de Contas do Estado
de Minas Gerais (TCE-MG) – Analista de
Controle Externo especialidade Ciências
Contábeis (CESPE – 2018) (Adaptada).
Considere que um empenho classificado como global tenha sido cancelado em decorrência de descumprimento de obrigação pelo fornecedor durante o último mês do mandato de determinado prefeito. A esse respeito, julgue os seguintes itens.
I - A motivação dada para o cancelamento do empenho é válida.
II - O cancelamento do empenho tem fundamento na conveniência administrativa.
III - No último mês do mandato de prefeito, é válido empenho em valor superior a um duodécimo da despesa prevista no orçamento vigente.
Assinale a opção correta.
Considere que um empenho classificado como global tenha sido cancelado em decorrência de descumprimento de obrigação pelo fornecedor durante o último mês do mandato de determinado prefeito. A esse respeito, julgue os seguintes itens.
I - A motivação dada para o cancelamento do empenho é válida.
II - O cancelamento do empenho tem fundamento na conveniência administrativa.
III - No último mês do mandato de prefeito, é válido empenho em valor superior a um duodécimo da despesa prevista no orçamento vigente.
Assinale a opção correta.
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Técnico Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538590
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, o resultado de execução orçamentária de uma entidade pública é impactado
Ano: 2025
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2025 - TRF - 4ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3538539
Contabilidade Pública
Em 16/10/2024, foi assinado um contrato para a prestação de serviços de limpeza no valor de R$ 7.000. A realização do
empenho, da liquidação e do pagamento relativos aos serviços contratados ocorrem pelo valor do contrato, respectivamente,
nas datas de 21/10/2024, 30/10/2024 e 04/11/2024. A prestação dos serviços ocorreu entre os dias 27/10/2024 e 29/10/2024. De
acordo com o Manual de Contabilidade Aplicada ao Setor Público, o
Q3532133
Contabilidade Pública
A elaboração e execução do orçamento envolvem
instrumentos legais e classificações técnicas que
asseguram o controle dos gastos públicos, permitindo
que a sociedade compreenda onde e como os recursos
estão sendo utilizados. Assinale a alternativa correta
sobre os princípios e regras que regem a elaboração e
execução do orçamento público.
Q3520733
Contabilidade Pública
Um município iniciou a análise das demonstrações
contábeis do exercício de 2024 e se deparou com as
seguintes informações consolidadas:
I. orçamento inicial previa uma receita orçamentária de R$ 120.000.000,00 e uma despesa orçamentária de R$ 115.000.000,00, mas, ao final do exercício, apenas R$ 100.000.000,00 em receitas foram efetivamente arrecadados, e R$ 110.000.000,00 em despesas foram liquidadas.
II. Um novo hospital foi adquirido ao custo de R$ 5.000.000,00, mas o valor foi financiado por uma operação de crédito contratada no final do exercício, ainda não paga no momento do fechamento contábil.
III. Um valor residual de R$ 3.000.000,00, referente a saldos orçamentários não empenhados de um programa de educação, foi considerado cancelado no encerramento do exercício.
IV. O município reavaliou para baixo o valor de um prédio público destinado à administração em R$ 2.000.000,00 devido à deterioração estrutural; a reavaliação foi registrada diretamente no patrimônio líquido.
V. A Demonstração de Fluxos de Caixa identificou R$ 20.000.000,00 em saldo líquido de caixa ao final do exercício, com base em entradas por tributos e saídas para pagamento de dívidas correntes.
Com base nas NBC TSP, no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e nos princípios gerais de consolidação de demonstrações contábeis públicas, assinale a alternativa que corretamente demonstra a integração entre elas e os seus reflexos nas demonstrações contábeis.
I. orçamento inicial previa uma receita orçamentária de R$ 120.000.000,00 e uma despesa orçamentária de R$ 115.000.000,00, mas, ao final do exercício, apenas R$ 100.000.000,00 em receitas foram efetivamente arrecadados, e R$ 110.000.000,00 em despesas foram liquidadas.
II. Um novo hospital foi adquirido ao custo de R$ 5.000.000,00, mas o valor foi financiado por uma operação de crédito contratada no final do exercício, ainda não paga no momento do fechamento contábil.
III. Um valor residual de R$ 3.000.000,00, referente a saldos orçamentários não empenhados de um programa de educação, foi considerado cancelado no encerramento do exercício.
IV. O município reavaliou para baixo o valor de um prédio público destinado à administração em R$ 2.000.000,00 devido à deterioração estrutural; a reavaliação foi registrada diretamente no patrimônio líquido.
V. A Demonstração de Fluxos de Caixa identificou R$ 20.000.000,00 em saldo líquido de caixa ao final do exercício, com base em entradas por tributos e saídas para pagamento de dívidas correntes.
Com base nas NBC TSP, no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e nos princípios gerais de consolidação de demonstrações contábeis públicas, assinale a alternativa que corretamente demonstra a integração entre elas e os seus reflexos nas demonstrações contábeis.
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Analista do Tesouro Estadual - Área de Conhecimento: Tecnologia da Informação (prova 2) |
Q3506414
Contabilidade Pública
Texto associado
Atenção: Considere as transações descritas nos itens a seguir, que foram extraídas do sistema de contabilidade de uma entidade pública e se referem ao mês de janeiro de 2025 para responder à questão.
I. Apropriação mensal, de acordo com o regime de competência (patrimonial), de seguro pelo valor total de R$ 29.000,00. O seguro foi contratado em agosto de 2024, pelo valor total de R$ 348.000,00, com vigência de 12 meses. A execução orçamentária para a contratação do seguro ocorreu integralmente em agosto de 2024.
II. Aquisição de um terreno pelo valor total de R$ 680.000,00. No terreno será construída uma escola de educação infantil, com início das obras previsto para maio de 2025. A execução orçamentária para a aquisição ocorreu integralmente em janeiro de 2025.
III. Distribuição gratuita de produtos de higiene para pessoas em situação de vulnerabilidade social. Os produtos estavam registrados no estoque da entidade pública pelo valor total de R$ 6.000,00.
IV. Empenho de despesa com aquisição de veículos escolares pelo valor total de R$ 320.000,00. Os veículos foram cebidos pela entidade pública em fevereiro de 2025 e a despesa foi integralmente liquidada e paga neste mesmo mês.
V. Empenho e liquidação de despesa com pessoal ativo pelo valor total de R$ 2.810.000,00. A despesa corresponde a vencimentos e vantagens fixas dos servidores da entidade pública que prestam serviços à população e o fato gerador da despesa, de acordo com o regime de competência (patrimonial), ocorreu em janeiro de 2025. A despesa foi integralmente paga em fevereiro de 2025.
VI. Recebimento de 500 livros escolares, em 15/01/2025, adquiridos para serem gratuitamente distribuídos no âmbito de um projeto social. A emissão da nota de empenho para a aquisição dos livros ocorreu em dezembro de 2024 pelo valor total de R$ 12.500,00 e a liquidação e o pagamento ocorreram, respectivamente, em 16/01/2025 e 30/01/2025, pelo valor total empenhado em dezembro de 2024.
A distribuição dos livros ocorreu integralmente em março de 2025.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor referente à transação descrita no item VI deve
integrar o saldo exposto como
Q3505747
Contabilidade Pública
O Balanço Orçamentário é uma demonstração contábil que confronta as receitas e despesas previstas com as
realizadas, conforme estabelecido pela Lei nº 4.320/1964. É composto por Quadro Principal, Quadro da
Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados. O
Quadro Principal apresenta as receitas e despesas por categoria econômica, origem e grupo de natureza da
despesa, detalhando, respectivamente, a previsão inicial, a previsão atualizada, a receita realizada; bem
como a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas, além do saldo da
dotação. Determinado ente público apresentou, ao final do exercício financeiro de 2024, os seguintes dados
em seu Balanço Orçamentário:
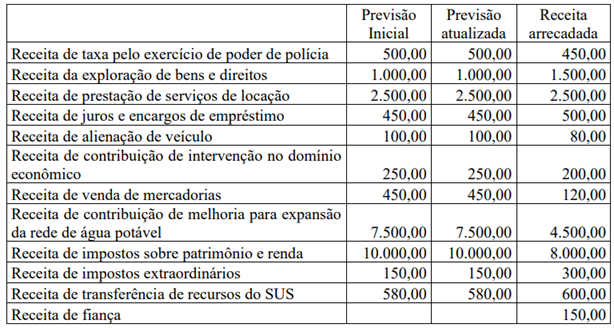
Com base nessas informações, considerando que não houve alteração no total da despesa inicialmente fixada, que 75% (setenta e cinco por cento) foram empenhados, e que do total empenhado, 90% (noventa por cento) foram liquidados, analise as afirmativas.
I. A diferença entre as despesas liquidadas e as despesas pagas corresponde aos Restos a Pagar Processados inscritos ao final do exercício.
II. O ente público apresentou um superavit financeiro de R$ 1.140,00.
III. O ente público procedeu à inscrição de Restos a Pagar Não Processados no valor de R$ 1.761,00.
IV. O ente público apresentou um déficit orçamentário, pois as despesas empenhadas superaram a receita arrecadada.
Estão corretas as afirmativas
Com base nessas informações, considerando que não houve alteração no total da despesa inicialmente fixada, que 75% (setenta e cinco por cento) foram empenhados, e que do total empenhado, 90% (noventa por cento) foram liquidados, analise as afirmativas.
I. A diferença entre as despesas liquidadas e as despesas pagas corresponde aos Restos a Pagar Processados inscritos ao final do exercício.
II. O ente público apresentou um superavit financeiro de R$ 1.140,00.
III. O ente público procedeu à inscrição de Restos a Pagar Não Processados no valor de R$ 1.761,00.
IV. O ente público apresentou um déficit orçamentário, pois as despesas empenhadas superaram a receita arrecadada.
Estão corretas as afirmativas
Q3505638
Contabilidade Pública
Uma entidade pública apresentou as seguintes transações no decorrer do exercício de 2024:
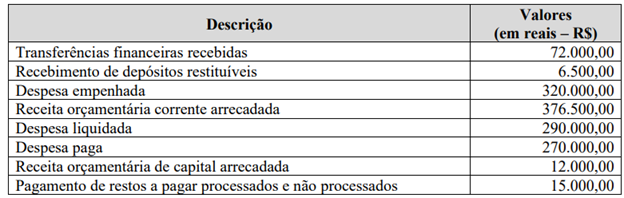
O resultado financeiro do exercício foi de
O resultado financeiro do exercício foi de
Q3505637
Contabilidade Pública
Numere as características das despesas públicas, da coluna da direita, de acordo com as suas fases, da coluna
da esquerda.
1. Empenho
2. Liquidação
3. Em liquidação
4. Pagamento
( ) O direito adquirido pelo credor já ocorreu porque o a entrega do bem ou serviço foi realizada, porém a Administração Pública ainda não realizou a liquidação.
( ) Entrega do numerário ao credor. Essa etapa somente pode ocorrer após a regular liquidação da despesa.
( ) Consiste na reserva de dotação orçamentária para uma finalidade específica.
( ) Estágio em que se verifica o direito adquirido pelo credor e se houve a entrega do bem ou serviço à administração.
Marque a sequência correta.
1. Empenho
2. Liquidação
3. Em liquidação
4. Pagamento
( ) O direito adquirido pelo credor já ocorreu porque o a entrega do bem ou serviço foi realizada, porém a Administração Pública ainda não realizou a liquidação.
( ) Entrega do numerário ao credor. Essa etapa somente pode ocorrer após a regular liquidação da despesa.
( ) Consiste na reserva de dotação orçamentária para uma finalidade específica.
( ) Estágio em que se verifica o direito adquirido pelo credor e se houve a entrega do bem ou serviço à administração.
Marque a sequência correta.
Q3505636
Contabilidade Pública
A execução orçamentária de um Consórcio Público ao final de um exercício social apresentou as seguintes
informações e valores (Valores em reais – R$):
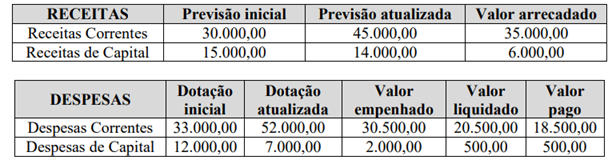
O resultado orçamentário foi de
O resultado orçamentário foi de
Q3505635
Contabilidade Pública
Na execução orçamentária de um Consórcio Público, foi identificado que o total da despesa programada
para uma determinada dotação seria insuficiente, o que levou o Diretor Presidente a solicitar abertura de
crédito adicional. A respeito do crédito adicional aberto, analise as afirmativas.
I. O crédito foi aberto visando reforçar uma dotação orçamentária já existente.
II. O crédito foi aberto para contemplar uma dotação orçamentária que, inicialmente, não havia sido prevista no orçamento.
III. O crédito foi aberto para atender uma situação urgente e imprevista.
IV. A vigência do crédito é restrita ao exercício financeiro em que foi aberto.
V. A despesa para a qual o crédito foi aberto pode ser corrente ou de capital.
Estão corretas as afirmativas
I. O crédito foi aberto visando reforçar uma dotação orçamentária já existente.
II. O crédito foi aberto para contemplar uma dotação orçamentária que, inicialmente, não havia sido prevista no orçamento.
III. O crédito foi aberto para atender uma situação urgente e imprevista.
IV. A vigência do crédito é restrita ao exercício financeiro em que foi aberto.
V. A despesa para a qual o crédito foi aberto pode ser corrente ou de capital.
Estão corretas as afirmativas

 Conheça nossos planos