Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.548 questões

Q3858438 Contabilidade Pública
Em conformidade com a Lei nº 4.320/64 e o Manual de Contabilidade Aplicado ao Setor Público, é correto afirmar que a despesa orçamentária é reconhecida
Alternativas
Q3850746 Contabilidade Pública
Na execução orçamentária, especificamente, os valores destinados à cobertura de despesas de instituições privadas de caráter assistencial ou cultural, sem finalidade lucrativa, são classificados como
Alternativas
Q3850740 Contabilidade Pública
Considerando D – débito e C – crédito, assinale a alternativa que corresponde ao registro da arrecadação da receita orçamentária no valor de R$ 500.000,00 durante a execução do orçamento de acordo com a natureza da informação: orçamentária.
Alternativas
Q3849975 Contabilidade Pública
No processamento da despesa pública, a fase de liquidação é central para validar o direito do credor antes do pagamento.
Assinale a alternativa correta sobre o conceito de liquidação. 
Alternativas
Q3849957 Contabilidade Pública
A Resolução CREF19/AL nº 83/2025 aprovou a 1ª reformulação do orçamento de 2025 e explicitou bases legais para créditos adicionais e para a fonte de recursos utilizada.
Assinale a alternativa correta.
Alternativas
Q3848534 Contabilidade Pública
O Balanço Orçamentário de um ente público apresenta a comparação entre as receitas e despesas previstas e executadas durante o exercício financeiro. A estrutura desse demonstrativo evidencia: 
Alternativas
Q3847261 Contabilidade Pública
O regime de adiantamento, consiste na entrega de numerário a servidor, sempre precedida de empenho, para realizar despesas que não possam subordinar-se ao processo normal de aplicação. Contudo, o Art. 69 da Lei nº 4.320/1964 estabelece vedação expressa para a concessão desse recurso. Assinale a alternativa que reproduz corretamente essa vedação: 
Alternativas
Q3847246 Contabilidade Pública
Analise as assertivas abaixo sobre a liquidação da despesa, conforme a Lei nº 4.320/1964, e assinale a alternativa correta.

I. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
II. A verificação para fins de liquidação deve apurar a origem e o objeto do que se deve pagar, a importância exata a pagar, e a quem se deve pagar a importância para extinguir a obrigação.
III. A liquidação da despesa por fornecimentos feitos ou serviços prestados terá por base exclusivamente o contrato, ajuste ou acordo respectivo, dispensando-se a nota de empenho e os comprovantes da entrega de material ou da prestação efetiva do serviço.

Alternativas: 
Alternativas
Q3847244 Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP), serão inscritas em restos a pagar não processados as despesas não liquidadas, nas seguintes condições: 
Alternativas
Ano: 2026 Banca: VUNESP Órgão: SAAEB Prova: VUNESP - 2026 - SAAEB - Controlador Interno |
Q3842349 Contabilidade Pública

As informações a seguir foram extraídas do Balanço Orçamentário de uma Prefeitura Municipal, referente ao ano de 2024, em R$:
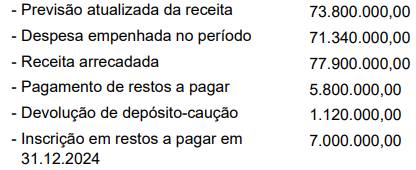


Captura_de tela 2026-01-30 110246.png (416×170)


Considerando exclusivamente as informações apresentadas e em conformidade com o Balanço Financeiro elaborado, o saldo final em espécie, em 2024, foi, em reais:

Alternativas
Q3838872 Contabilidade Pública

A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento dos serviços. Sobre os estágios da despesa pública, marque V para as afirmativas verdadeiras e F para as falsas.


(__) O Empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.


(__) A Liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.


(__) O Pagamento é o estágio em que ocorre o despacho exarado por autoridade competente, determinando que a despesa seja paga.


(__) É permitido realizar despesas sem prévio empenho em casos de calamidade pública, dispensando-se a formalização posterior.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:

Alternativas
Q3835525 Contabilidade Pública
A Lei nº 4.320/1964 institui normas gerais de direito financeiro. Analise as afirmativas a seguir sobre os Restos a Pagar e o Superávit Financeiro:

I.Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas (onde houve a liquidação/entrega do bem ou serviço) das não processadas (onde não houve a liquidação).
II.O Superávit Financeiro, utilizável como fonte para créditos adicionais, é apurado no Balanço Patrimonial do exercício anterior, sendo a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
III.Os empenhos não liquidados que não forem inscritos em Restos a Pagar serão anulados, mas o credor perde o direito de cobrar o crédito, visto que a prescrição da dívida pública ocorre automaticamente no encerramento do exercício financeiro.

Está correto o que se afirma em: 
Alternativas
Q3835518 Contabilidade Pública
O suprimento de fundos (regime de adiantamento) constitui exceção ao procedimento ordinário de execução da despesa pública, sendo disciplinado pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP) e pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP). Considerando o momento da concessão do suprimento de fundos ao servidor, assinale a alternativa que descreve corretamente os registros orçamentários e patrimoniais correspondentes. 
Alternativas
Q3833937 Contabilidade Pública
A execução da receita orçamentária no setor público brasileiro deve obedecer a estágios rigorosos para garantir o controle e a integridade dos fluxos financeiros. O reconhecimento contábil dessa receita ocorre em momentos distintos sob as perspectivas orçamentária e patrimonial, exigindo do contador o domínio das normas de escrituração. Assim, analise as afirmativas a seguir.

I- O estágio do lançamento é o ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora, inscrevendo o débito desta.
II- Sob o enfoque orçamentário, a receita é considerada realizada no estágio da arrecadação, momento em que os contribuintes entregam os recursos aos agentes arrecadadores ou bancos autorizados.
III- O recolhimento é o estágio final da execução da receita, consistindo na transferência dos valores arrecadados à conta específica do Tesouro no Banco Central ou instituição financeira oficial.
IV- De acordo com o regime de competência patrimonial (NBC TSP), a receita deve ser reconhecida no momento da arrecadação, independentemente do fato gerador que deu origem ao direito de crédito.

Assinale a alternativa que apresenta somente as proposições CORRETAS: 
Alternativas
Q3833931 Contabilidade Pública
No decorrer da execução orçamentária, a Administração Pública pode se deparar com a necessidade de realizar despesas não computadas ou insuficientemente dotadas na Lei Orçamentária Anual. Para sanar tais situações, recorre-se aos créditos adicionais, que possuem ritos de autorização e fontes de custeio rigorosamente definidos pela Lei nº 4.3201964 e pela Constituição Federal. Considerando as normas que regem a abertura desses créditos, assinale a alternativa que apresenta corretamente uma condição legal para a utilização do excesso de arrecadação como fonte de recursos.
Alternativas
Q3831645 Contabilidade Pública
No mês de novembro de 2025, o setor de contabilidade da Câmara Municipal de X está organizando o cronograma de pagamentos a serem efetuados até o final do exercício, considerando os compromissos assumidos ao longo do ano e as obrigações do órgão relativas às despesas de pessoal. Constatou-se, entretanto, uma possível dificuldade para honrar todos os débitos, uma vez que as projeções utilizadas na elaboração do orçamento não se concretizaram e que a arrecadação do município foi inferior à inicialmente estimada. Diante dessa situação, e temendo eventuais responsabilidades pessoais por atos praticados em desconformidade com a legislação, o setor de contabilidade solicita uma reunião com o órgão de controle interno.
Com base na situação hipotética e no disposto na Lei nº 4.320/1964, o controlador interno poderá informar, corretamente:
Alternativas
Q3831632 Contabilidade Pública
Em conformidade com a estrutura do Plano de Contas  Aplicado ao Setor Público e com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil da liquidação da despesa referente à aquisição de impressoras em uma Prefeitura Municipal exige lançamento simultâneo em contas de natureza
Alternativas
Q3831609 Contabilidade Pública
Conforme previsto na Lei nº 4.320/1964, a execução da despesa orçamentária se dá em três estágios, nessa sequência:
Alternativas
Q3831608 Contabilidade Pública
Considere os valores de receitas e despesas registrados na contabilidade do atual exercício de um ente público: ▪ Recebimento de receitas tributárias no valor de R$ 150.000.000,00.
▪ Empenho da despesa no valor de R$ 145.000.000,00.
▪ Liquidação de despesa corrente no valor de R$ 115.000.000,00.

Considerando que o efetivo pagamento de todas as despesas ocorrerá somente no exercício seguinte, ao final do presente exercício, o referido ente público 

Alternativas
Q3831607 Contabilidade Pública
A fase da execução da despesa em liquidação
Alternativas
Respostas
381: A
382: E
383: C
384: B
385: A
386: B
387: D
388: B
389: C
390: A
391: C
392: A
393: A
394: B
395: D
396: D
397: E
398: D
399: E
400: C