Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.275 questões

Q2238510 Contabilidade Geral
As contas que formam o patrimônio líquido de uma entidade podem sofrer variações por diferentes motivos. Assinale a alternativa que indica um fato que afeta o patrimônio total de uma entidade.
Alternativas
Q2238508 Contabilidade Geral

Uma sociedade empresária apresentou as seguintes informações e respectivos saldos em determinado exercício:


                                  Capital Subscrito                            R$ 8.000,00

                                  Capital a Integralizar                      R$ 2.000,00

                                  Capital Fixo                                    R$ 5.000,00

                                  Capital de Terceiros                      R$ 10.000,00

                                  Ações em Tesouraria                         R$ 600,00

                                  Reservas de Lucros                        R$ 1.400,00

                                  Prejuízos Acumulados                        R$ 800,00


Considerando somente as informações disponibilizadas, o valor do capital próprio corresponde a:

Alternativas
Q2238505 Contabilidade Geral
Um contabilista foi convidado pelo seu cliente lojista para lhe ajudar a identificar sua margem de lucro em uma determinada venda. As seguintes informações foram passadas ao contabilista:
• O lojista concede desconto de 10% sobre o valor da etiqueta em todas as vendas à vista, independente da modalidade de pagamento;
• O cliente lojista efetuou o pagamento por meio de cartão de crédito;
• O valor líquido creditado ao lojista foi de R$ 102,60, já abatida a taxa de desconto da operadora da maquininha, que é de 5%;
• O preço de custo das mercadorias vendidas é de R$ 60,00.
Considerando, exclusivamente, as informações disponibilizadas, quanto o lojista receberia, a mais, se ele tivesse efetuado a venda à vista, recebido em espécie (dinheiro) ou PIX (sem tarifa) no ato da venda?
Alternativas
Q2238503 Contabilidade Geral
Considerando os direitos trabalhistas, especificamente no que se refere aos Encargos Sociais e ao Fundo de Garantia por Tempo de Serviço (FGTS), marque V para as afirmativas verdadeiras e F para as falsas.
( ) No que se refere às obrigações da empresa, a parcela do INSS a pagar engloba somente os valores do encargo devidos pela empresa, não devendo ser registrada a contribuição devida pelo empregado.
( ) As obrigações junto à Previdência Social, resultantes dos salários pagos pela empresa, deverão ser registradas em conta do Passivo.
( ) Os registros das obrigações da empresa junto à Previdência Social (INSS e FGTS) devem ser feitos no mês de competência da folha de pagamento a que se referem.
A sequência está correta em
Alternativas
Q2238489 Contabilidade Geral
A Cia X presta serviços de auditoria e tem a sua sede no Pará. Em janeiro de X1, a entidade decidiu abrir uma filial no Ceará, tendo transferido um grupo de funcionários para trabalhar na nova filial. Os funcionários transferidos passaram a morar em um imóvel que pertence à Cia X. Pela moradia, cada funcionário paga um aluguel de R$ 5.000,00 por mês. O imóvel em questão deve ser contabilizado no Balanço Patrimonial da Cia X como: 
Alternativas
Q2238487 Contabilidade Geral

Uma sociedade empresária apresentou os saldos patrimoniais a seguir, extraídos do Balancete de Verificação em 31/12/2022:
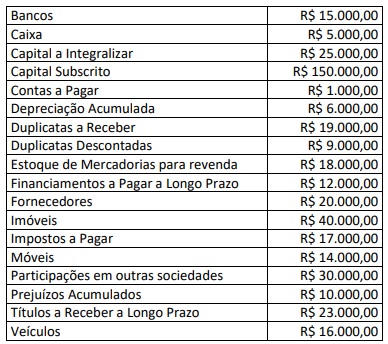
Imagem associada para resolução da questão


Considerando, unicamente, as informações disponibilizadas e os saldos apresentados, analise as afirmativas a seguir.

I. O valor do Ativo Circulante é de R$ 48.000,00 e do Ativo Não Circulante é de R$ 129.000,00;

II. O valor do Passivo Circulante é de R$ 38.000,00 e do Passivo Não Circulante é de R$ 37.000,00;

III. O valor do Patrimônio Líquido é de R$ 115.000,00 e do Patrimônio Bruto é de R$ 174.000,00;

IV. A diferença entre o Ativo Circulante e o Passivo Circulante é de R$ 10.000,00.


Está correto o que se afirma em

Alternativas
Q2238485 Contabilidade Geral
No dia 25/10/2022, determinada empresa recebeu a quantia de R$ 270.000,00 por uma operação de venda de mercadorias. Não havendo o total de mercadorias em estoque, entregou 1/3 na data do fechamento do negócio e agendou a entrega do restante para o dia 05/01/2023. O custo total das mercadorias vendidas é de R$ 210.000,00. Desconsiderando quaisquer tipos de impostos e unicamente as informações disponibilizadas, qual o correto lançamento contábil a ser feito no dia 25/10/2022?
Alternativas
Q2238483 Contabilidade Geral
No dia 20/02/2022, certa indústria adquiriu uma máquina em outro estado da federação por R$ 380.000,00. O frete, de R$ 5.850,00, foi pago pela empresa vendedora. No processo de instalação no parque fabril, foi dispendido o montante de R$ 5.200,00. O valor residual estimado é de R$ 19.400,00. A capacidade produtiva é 3.500 unidades e a vida útil estimada da máquina é de 8.000 h. A indústria espera utilizar a máquina por 8 anos, contados a partir do primeiro dia de operação, que ocorreu em 01/03/2022. Até o dia 31/12/2022, a máquina operou por 450 h e produziu 280 unidades. Baseando-se, exclusivamente, nas informações disponibilizadas e na NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que a despesa de depreciação desta máquina, apurada de acordo com o método das horas de trabalho (baseada no uso), no ano de 2022, foi de:
Alternativas
Q2238481 Contabilidade Geral

No encerramento de determinado exercício, uma transportadora possuía os seguintes caminhões:
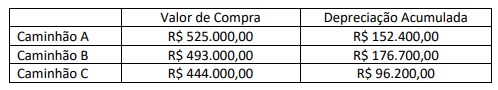
Imagem associada para resolução da questão

Durante o exercício, ocorreram fatores internos e externos indicativos de perdas. Desse modo, foram realizados testes de recuperabilidade, gerando as seguintes informações:


I. O valor de mercado do Caminhão A é de R$ 375.000,00. Para vendê-lo, há gastos de R$ 850,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é R$ 373.100,00;

II. O valor de mercado do Caminhão B é de R$ 316.200,00. Para vendê-lo, há gastos de R$ 500,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 316.100,00;

III. O valor de mercado do Caminhão C é de R$ 347.200,00. Para vendê-lo, há gastos de R$ 450,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 345.300,00.


Considerando, unicamente, as informações disponibilizadas e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, o Valor Contábil Líquido de cada caminhão apresentado no Balanço Patrimonial, em seu encerramento, é de:

Alternativas
Q2238478 Contabilidade Geral

O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:
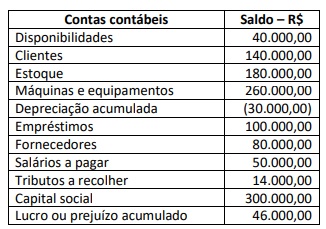
Imagem associada para resolução da questão


Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:


• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;

• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;

• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;

• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;

• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.


Após as devidas contabilizações das transações listadas anteriormente, assinale a alternativa que apresenta o saldo correto em 31/12/2022:

Alternativas
Q2238477 Contabilidade Geral
Para melhorar o controle e a geração de informações mais tempestivas, a Aços Planos S/A iniciou um projeto de desenvolvimento de um software para controle das etapas do processo produtivo. A Companhia incorreu nos seguintes gastos no projeto:
• 01/03/2019 a 31/08/2019: foram gastos R$ 10.000,00 em uma fase considerada de pesquisas, na qual várias indefinições quanto à funcionalidade do software foram avaliadas;
• 01/09/2019 a 31/01/2020: foram gastos R$ 30.000,00, mas não foi possível segregar os valores entre as fases de pesquisas e de desenvolvimento;
• 01/02/2020 a 30/06/2020: foram gastos R$ 110.000,00 na fase de desenvolvimento do software. Nessa fase, foi comprovada a efetividade do software, bem como a geração de benefícios econômicos futuros com a sua utilização. Ainda foram gastos R$ 15.000,00 com treinamento dos funcionários do departamento de produção para a utilização do software;
• 01/07/2020: nesta data, foi avaliado que o software estava apto e disponível para o uso. A companhia realizou teste de recuperabilidade do ativo e avaliou que o valor em uso do software era de R$ 130.000,00.
A vida útil do software foi estimada em 5 anos, com valor residual de 10%, amortizado pelo método linear. Em 31/12/2022, a companhia vendeu o software para um concorrente por R$ 65.000,00, tendo em vista ter adquirido outro software. Considerando, unicamente, as informações apresentadas e o disposto na NBC TG 04 (R4), o resultado com a venda do software, em 31/12/2022, foi de:
Alternativas
Q2238476 Contabilidade Geral
As informações apresentadas no quadro a seguir foram retiradas da folha de pagamento do mês de setembro de 2022, a ser paga em outubro de 2022, da Limpando e Brilhando Ltda:
QUADRO I Valor bruto dos salários a pagar                                    R$ 200.000,00 Contribuição previdenciária patronal                               R$ 40.000,00 Contribuição previdenciária dos empregados                 R$ 22.000,00 Imposto de Renda Retido na Fonte – IRRF                      R$ 7.000,00 FGTS                                                                               R$ 16.000,00

Considerando, exclusivamente, as informações e os valores apresentados no Quadro I, a contabilização das informações extraídas da folha de pagamento provocarão aumento do passivo circulante no montante de: 
Alternativas
Q2238475 Contabilidade Geral
Uma sociedade comercial necessitou reabastecer seus estoques. O preço inicialmente estipulado pelo fornecedor era de R$ 12.000,00 a unidade. A sociedade comercial negociou o preço e acabou adquirindo 10 unidades da mercadoria pelo valor unitário de R$ 11.000,00, totalizando R$ 110.000,00. O valor total da compra inclui ICMS de R$ 20.000,00 e IPI de R$ 10.000,00. Adicionalmente, na compra, a sociedade pagou R$ 5.000,00 de seguro para o transporte de todo lote de mercadorias adquiridas. Poucos dias após a compra, a sociedade comercial revendeu 7 unidades das mercadorias adquiridas pelo valor unitário de R$ 15.000,00, o qual inclui ICMS de R$ 3.000,00. A sociedade comercial incorreu em gastos com frete de R$ 3.000,00 para entregar todas as mercadorias ao cliente. Com base, exclusivamente, nessas informações, após a contabilização das transações descritas, o valor do lucro bruto e o valor do estoque final foram, respectivamente, de:
Alternativas
Q2238118 Contabilidade Geral
Ainda com base nas informações apresentadas na questão anterior, a conta de depreciação acumulada da máquina em 31/12/2022 evidenciará:
Alternativas
Q2238117 Contabilidade Geral
Em 01/04/2022 uma empresa do ramo industrial adquire uma máquina de corte de chapas para utilização em suas atividades. O preço do equipamento é de R$ 108.000,00, e a empresa deve arcar com frete de R$ 8.000,00 e imposto de importação de R$ 10.000,00. Para colocar o equipamento em condições de uso, foram gastos mais R$ 6.000,00 na adequação de instalações elétricas. Em 01/06/2022 a máquina já estava em plenas condições de uso e foi colocada em operação. O manual do fabricante prevê que sua vida útil é de 15 anos e a equipe de engenharia estimou seu valor residual em R$ 42.000,00. Diante das informações fornecidas, o valor depreciável do ativo em questão é de: 
Alternativas
Q2238116 Contabilidade Geral
A Canário Ltda. é uma empresa comercial atuante no ramo de revenda de artigos de couro. Sendo assim, assinale a alternativa que representa uma conta-contábil classificada no seu Passivo Exigível:
Alternativas
Q2238114 Contabilidade Geral

Suponha que, ao final de 2022, a Cia. Carijó tenha bens e direitos no somatório de R$ 1.780.000,00, dos quais 30% são circulantes. O Passivo Exigível, por sua vez, representa 45% do Ativo Total, e 25% das obrigações são exigíveis até o término do exercício seguinte.


O valor do Patrimônio Líquido da Cia. Carijó em 31/12/2022 equivale a: 

Alternativas
Q2238113 Contabilidade Geral
Suponha que, ao final de 2022, a Cia. Carijó tenha bens e direitos no somatório de R$ 1.780.000,00, dos quais 30% são circulantes. O Passivo Exigível, por sua vez, representa 45% do Ativo Total, e 25% das obrigações são exigíveis até o término do exercício seguinte. Nestas condições, é correto afirmar que o Ativo Não-Circulante e o Passivo Não-Circulante importam, respectivamente, em:
Alternativas
Q2237879 Contabilidade Geral
Considere as informações a seguir.

• A Andorinha Ltda. é uma empresa comercial que atua na revenda de acessórios para pets.
• Em 05/03/2022 a empresa adquire 100 sacos de ração pet love. O valor total da Nota Fiscal de compra é de R$ 10.450,00, sendo que na operação incide ICMS, à alíquota de 12%, e IPI, de 10%, já destacado na Nota Fiscal.
• A empresa não tinha nenhuma unidade do referido produto em estoque na data da compra.
• Em 18/03/2022 a empresa efetua uma venda grande, de 40 sacos da referida ração, pelo valor total de R$ 9.200,00. Como se tratava de um cliente antigo e adimplente, foi concedido um desconto de R$ 200,00. Na operação, incide ICMS à alíquota de 18%.
O Lucro Bruto em decorrência das operações de março/2022 da Andorinha Ltda. com a ração pet love é de:
Alternativas
Q2237878 Contabilidade Geral
Considere as informações a seguir.

• A Andorinha Ltda. é uma empresa comercial que atua na revenda de acessórios para pets.
• Em 05/03/2022 a empresa adquire 100 sacos de ração pet love. O valor total da Nota Fiscal de compra é de R$ 10.450,00, sendo que na operação incide ICMS, à alíquota de 12%, e IPI, de 10%, já destacado na Nota Fiscal.
• A empresa não tinha nenhuma unidade do referido produto em estoque na data da compra.
• Em 18/03/2022 a empresa efetua uma venda grande, de 40 sacos da referida ração, pelo valor total de R$ 9.200,00. Como se tratava de um cliente antigo e adimplente, foi concedido um desconto de R$ 200,00. Na operação, incide ICMS à alíquota de 18%.
Após a referida venda, o saldo em estoque da ração pet love é de:
Alternativas
Respostas
3421: B
3422: A
3423: A
3424: A
3425: B
3426: C
3427: B
3428: A
3429: B
3430: A
3431: A
3432: B
3433: C
3434: D
3435: A
3436: D
3437: C
3438: E
3439: E
3440: D