Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.470 questões


• Caixa e equivalentes de caixa: R$ 10.000;
• Contas a receber de convênios: R$ 40.000;
• Estoques de medicamentos: R$ 200.000;
• Equipamentos hospitalares: R$ 400.000;
• Fornecedores: R$ 100.000; Empréstimos de longo prazo: R$ 300.000; e
• Salários a pagar: R$ 50.000.
Com base na equação fundamental da Contabilidade, o Patrimônio Líquido do hospital é de
Uma sociedade empresária apresentou hipoteticamente o seguinte balancete de verificação ajustado, antes da apuração do resultado, em R$ mil:
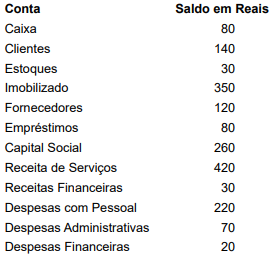
Desconsiderando tributos sobre o lucro, participações e destinações, assinale a alternativa que apresenta o total do patrimônio líquido e o resultado do exercício, respectivamente, em reais:
Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
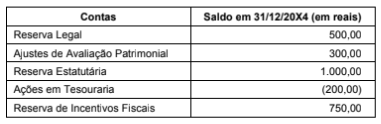
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
A mensuração inicial do passivo de arrendamento é de R$ 58.000,00 e o ativo de direito de uso deve ser mensurado usando o método do custo. A vida útil estimada dos equipamentos é de 30 meses. Em 31/12/20X1, o valor recuperável do ativo arrendado é de R$ 60.000,00.
Após o final do contrato, o ativo ficará com a empresa "FNatural", que irá exercer sua opção de compra.
Com base apenas nessas informações e no que estabelece o CPC 06 (R2) - Arrendamentos, em 31/12/20X1, o saldo do direito de uso, líquido de depreciação, foi de
Apuração de Lucro Líquido do Exercício no valor de R$ 400.000.
Aumento do Capital Social com aproveitamento de R$ 100.000 de Reservas de Lucros.
Alienação da totalidade das Ações em Tesouraria por R$ 70.000 no mercado.
Reconhecimento de Ajustes de Avaliação Patrimonial (Outros Resultados Abrangentes) negativos de R$ 30.000.
Reversão de Reserva de Contingências no valor de R$ 40.000 para a conta de Lucros Acumulados.
Proposta e aprovação de distribuição de Dividendos Obrigatórios no montante de R$ 110.000.
Considerando essas informações, a variação total do Patrimônio Líquido da Cia. e o saldo do PL ao final do exercício de 2024 foram, respectivamente:
Passivo é uma obrigação futura, derivada de evento presente, cuja extinção deva resultar na saída de recursos da entidade (1ª parte). Um passivo deve envolver uma saída de recursos da entidade para ser extinto (2ª parte).
A sentença está:
Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
I- A aquisição de materiais a prazo aumenta o ativo e o passivo.
II- Ao lançar o pagamento a fornecedores a Construtora Gama não deve registrar um movimento a débito.
III- A receita proveniente das vendas de serviços deve ser computada na determinação do resultado do exercício independentemente da sua realização em moeda.
É CORRETO o que se afirma em:
O Art. 183, § 2º, da Lei nº 6.404/1976 determina que a diminuição do valor dos elementos do ativo será registrada periodicamente em contas de depreciação, amortização e exaustão. Associe cada conta, na Coluna I, à respectiva hipótese legal, na Coluna II.
COLUNA I
1. Depreciação
2. Amortização
3. Exaustão
COLUNA II
( ) Perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
( ) Perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
( ) Perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Bancos Conta Movimento R$ 15.000,00
Móveis e Utensílios R$ 60.000,00
Vendas de Mercadorias R$ 90.000,00
Estoque Mercadorias R$ 30.000,00
Receitas Financeiras R$ 6.000,00
Compras de Mercadorias a Prazo R$ 60.000,00
Clientes R$ 40.000,00
Fornecedores R$ 30.000,00
Salários e Ordenados R$ 11.000,00
Despesas de Aluguel R$ 13.000,00
Viagens e Representações R$ 5.000,00
Capital Social R$ 120.000,00
Material de Escritório R$ 4.000,00
Lucros Acumulados R$ 20.000,00
Descontos Concedidos R$ 3.000,00
Observações:
1) No final de X5 o estoque de mercadorias foi avaliado em R$ 25.000,00.
2) A folha de pagamento do salário de dezembro de X5, no valor de R$ 2.000,00, será pago somente em janeiro de X6.
3) Dos aluguéis pagos em X5, R$ 3.000,00 referem-se a despesas de janeiro de X6.
4) Não foi levado em consideração os impactos referente a legislação fiscal.
Ao elaborar o Balanço Patrimonial e a Demonstração do Resultado do Exercício do exercício findo em 31/12/X5, depois de feitos os ajustes necessários à observância do princípio contábil da competência, a composição do grupo patrimônio líquido ficou com o valor de:
I. A disposição das contas do Ativo considera o grau de facilidade de conversão dos recursos em dinheiro, razão pela qual os elementos mais líquidos são apresentados antes daqueles cuja realização ocorrerá em prazo mais longo.
II. O Patrimônio Líquido pode apresentar, entre seus componentes, o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações em tesouraria e os prejuízos acumulados, conforme a situação da entidade.
III. Uma máquina adquirida pela empresa para utilização em seu processo produtivo, permanecendo destinada às atividades operacionais por vários períodos, é um exemplo de elemento que pode ser registrado no Ativo Imobilizado.
IV. Toda doação ou subvenção recebida pela entidade para aplicação em investimentos deve ser reconhecida como reserva de capital, independentemente da finalidade, das condições estabelecidas e das normas contábeis aplicáveis.
V. Alterações no valor de determinados ativos ou passivos, quando decorrentes de mensuração a valor justo e enquadradas nas situações previstas pelas normas contábeis, podem produzir efeitos registrados no Patrimônio Líquido por meio dos ajustes de avaliação patrimonial, enquanto não forem reconhecidas no resultado.
Considerando as afirmações apresentadas, assinale a alternativa que contém a sequência CORRETA:
Considerando que a vida útil dos computadores e periféricos é estimada em 5 (cinco) anos, determine o valor contábil desses bens a ser demonstrado no Balanço Patrimonial encerrado em 31/12/2025.
1. Aquisição de computadores e periféricos por R$ 10.450,00, pagando 15% de entrada;
2. Venda de um veículo de uso 100% depreciado por R$ 35.000,00, com perda de 30%.
Finalizadas as operações, devidamente escrituradas nos livros diário e razão, na emissão do balancete de verificação, o técnico em contabilidade validou com veracidade os seguintes saldos:
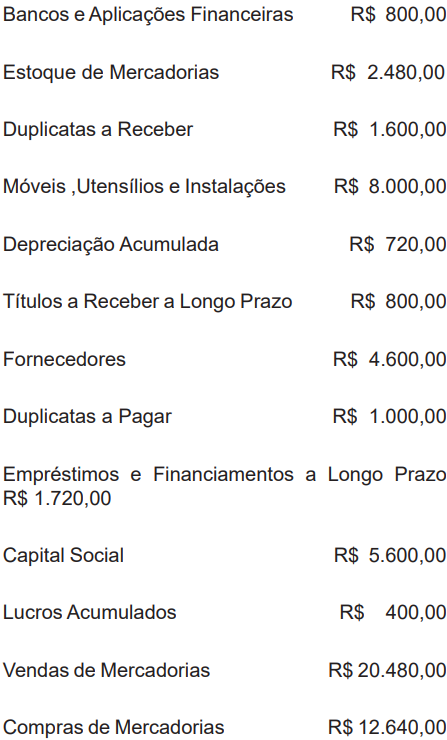
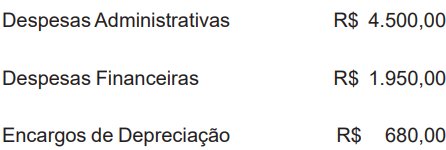
Levando em consideração que o estoque final de mercadoria foi avaliado em 31/12/X5 em R$ 3.120,00 e que não houve impactos da legislação fiscal, nem qualquer distribuição de lucros, podemos afirmar que as demonstrações financeiras evidenciarão:
Especialistas internos da Indumentária S/A afirmam que, em 30/09/20X4, a marca tinha um valor em uso de R$ 118.500,00, enquanto o valor justo era de R$ 123.000,00, com custos de venda estimados em R$ 5.500,00.
Com base apenas nas informações apresentadas e no CPC 01 (R1) − Redução ao Valor Recuperável de Ativos, a perda por redução no valor recuperável (impairment) do direito de uso da marca adquirido pela Indumentária S/A foi de
Espera-se que a van tenha um valor residual de R$ 20.000,00 ao final dos quatro anos de uso.
Considerando as informações acima, e que a empresa adotava o método de depreciação linear, o valor contábil líquido da van reportado no balanço patrimonial de 31/12/20X3 é

 Conheça nossos planos