Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243541
Contabilidade Geral
Em 01/01/X0, uma editora brasileira adquiriu os direitos autorais
de uma coleção de livros franceses por R$300.000. O contrato
tinha vigência de 5 anos a partir de 01/07/X0, quando o primeiro
livro ficou pronto para ser lançado. A editora contratou um
profissional para traduzir o primeiro livro; ele recebeu R$30.000
pelo serviço. Além disso, a editora organizou uma festa de
lançamento do livro, na qual foram gastos R$20.000.
A editora amortiza os seus contratos de direitos autorais de acordo com o método da linha reta.
Assinale a opção que indica a despesa de amortização dos direitos autorais do livro em 31/12/X0.
A editora amortiza os seus contratos de direitos autorais de acordo com o método da linha reta.
Assinale a opção que indica a despesa de amortização dos direitos autorais do livro em 31/12/X0.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243539
Contabilidade Geral
Em 01/01/X0, uma sociedade empresária adquiriu, por R$200.000
à vista, uma máquina para utilizar em seus negócios. O frete da
máquina foi de R$1.000 e a sua instalação de R$4.000. Na data, foi
estimado que a máquina poderia produzir 20.000 unidades do
produto “abc”, sendo a produção estimada do seguinte modo:
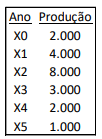
A sociedade empresária inicialmente depreciava os seus ativos imobilizados pelo método dos benefícios gerados.
Em 01/01/X3, os contadores da sociedade empresária julgaram que seria mais adequado depreciar os seus ativos imobilizados de acordo com o método da linha reta. Na data, foi estimado que a máquina poderia ser utilizada por mais 5 anos a partir desta data, sendo o valor residual zero.
Assinale a opção que indica a depreciação acumulada da máquina em 31/12/X4.
A sociedade empresária inicialmente depreciava os seus ativos imobilizados pelo método dos benefícios gerados.
Em 01/01/X3, os contadores da sociedade empresária julgaram que seria mais adequado depreciar os seus ativos imobilizados de acordo com o método da linha reta. Na data, foi estimado que a máquina poderia ser utilizada por mais 5 anos a partir desta data, sendo o valor residual zero.
Assinale a opção que indica a depreciação acumulada da máquina em 31/12/X4.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243538
Contabilidade Geral
Na constituição de uma empresa, foi definido que o capital
autorizado seria de R$800.000. Deste, foram subscritos
R$650.000.
Em 31/12/X0, o capital a integralizar era de R$80.000.
Assinale a opção que indica o capital social realizado da empresa em 31/12/X0:
Em 31/12/X0, o capital a integralizar era de R$80.000.
Assinale a opção que indica o capital social realizado da empresa em 31/12/X0:
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243536
Contabilidade Geral
João trabalha na Cia X. Seu salário mensal, que é pago no último
dia do mês trabalhado, é de R$15.000.
Em janeiro de X0, João obteve um adiantamento de R$5.000 com a empresa, para ser descontado do salário de março.
Assinale a opção que indica os lançamentos contábeis realizados em 31/03/X0:
Em janeiro de X0, João obteve um adiantamento de R$5.000 com a empresa, para ser descontado do salário de março.
Assinale a opção que indica os lançamentos contábeis realizados em 31/03/X0:
Q2243121
Contabilidade Geral
A companhia QDOE foi constituída em 2021 com o capital social
de R$ 150.000,00, sendo totalmente integralizado. No fim do
primeiro ano de atividade, ela apresentou lucro no valor de
R$ 40.000,00. Do lucro apresentado, R$ 10.000,00 foram
destinados ao pagamento de dividendos, sendo o restante
aplicado na constituição de reservas. No fim do exercício de
2022, a companhia apresentou um prejuízo no valor de
R$ 20.000,00. De acordo com a situação apresentada, assinale a
alternativa que indica o valor do patrimônio líquido da companhia
no fim do exercício de 2022.
Q2243120
Contabilidade Geral
Em 31/12/2021, a companhia XML adquiriu o direito de uso de
uma patente no valor de R$ 1.500.000,00, tendo efetuado o
pagamento de 70% à vista e o restante com vencimento em
31/3/2022. A aquisição dessa patente permitirá que a empresa
fabrique e comercialize, durante os próximos 5 (cinco) anos, um
produto de grande aceitação no mercado, gerando a projeção de
vendas:
. 2022 – 100.000 unidades produzidas e vendidas; . 2023 – 200.000 unidades produzidas e vendidas; . 2024 – 200.000 unidades produzidas e vendidas; . 2025 – 300.000 unidades produzidas e vendidas; . 2026 – 200.000 unidades produzidas e vendidas.
TOTAL DE 1.000.000 de unidades produzidas e vendidas.
Informações adicionais:
. a companhia XML efetua a amortização do seu ativo intangível pelo Método de Unidades Produzidas; . ao fim de 2026, o valor contábil estimado da patente será zero, não possuindo valor residual; . no fim de 2022, foram produzidas e vendidas 100.000 unidades estimadas inicialmente.
Considerando-se apenas as informações apresentadas, assinale a alternativa que indica o valor contábil do grupo Ativo Não Circulante – Intangível, no fim do exercício de 2022.
. 2022 – 100.000 unidades produzidas e vendidas; . 2023 – 200.000 unidades produzidas e vendidas; . 2024 – 200.000 unidades produzidas e vendidas; . 2025 – 300.000 unidades produzidas e vendidas; . 2026 – 200.000 unidades produzidas e vendidas.
TOTAL DE 1.000.000 de unidades produzidas e vendidas.
Informações adicionais:
. a companhia XML efetua a amortização do seu ativo intangível pelo Método de Unidades Produzidas; . ao fim de 2026, o valor contábil estimado da patente será zero, não possuindo valor residual; . no fim de 2022, foram produzidas e vendidas 100.000 unidades estimadas inicialmente.
Considerando-se apenas as informações apresentadas, assinale a alternativa que indica o valor contábil do grupo Ativo Não Circulante – Intangível, no fim do exercício de 2022.
Q2243118
Contabilidade Geral
A respeito dos lançamentos contábeis e dos procedimentos
contábeis básicos, considere a seguinte situação na entidade:
João da Silva é um funcionário mensalista que recebe o salário
de R$ 2.000,00. Com base nessa informação, assinale a
alternativa correta.
Q2243117
Contabilidade Geral
Uma companhia, contribuinte de ICMS, adquiriu mercadorias
para revenda, efetuando o pagamento à vista.
A nota fiscal foi emitida pelo fornecedor no valor total de
R$ 400.000,00, estando incluído o valor do ICMS na compra de
R$ 68.000,00. Além disso, foi pago, também à vista, R$ 2.000,00
de frete para o transporte da mercadoria até a companhia, não
havendo incidência de ICMS sobre o frete. Considerando-se
apenas as informações apresentadas, assinale a alternativa que
indica o lançamento contábil que representa, adequadamente,
essa transação na data da aquisição.
Q2243114
Contabilidade Geral
A companhia Rio Vermelho apresentou em seu Balanço
Patrimonial, no fim do exercício de 2022, um ativo no valor de R$
1.200.000,00 e um passivo de R$ 4.000.000,00. De acordo com
a equação patrimonial, assinale a alternativa que indica o valor
do patrimônio líquido da entidade.
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241766
Contabilidade Geral
Em novembro de 2022, a Companhia ABC adquiriu móveis e
utensílios para utilizar em suas atividades administrativas, de um
fornecedor localizado em Campinas/SP. A companhia pagou
uma entrada no valor de R$ 10.000,00 e o restante do
pagamento ficou acordado para ser feito em três prestações
mensais, iguais e consecutivas a R$ 6.000,00 cada, devendo a
primeira prestação ser paga em dezembro de 2022. Na data do
reconhecimento do custo inicial dos móveis e dos utensílios, a
companhia previu a utilização desses ativos por mais de um
período. No reconhecimento inicial ficou constatado que o prazo
de pagamento acordado com o fornecedor não excedia os
prazos normais de crédito e que o preço dos ativos à vista era
de R$ 28.000,00. Considerando-se apenas as informações
acima, assinale a alternativa que indica o correto lançamento
contábil do registro dos móveis e dos utensílios dessa companhia
na data da aquisição.
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241765
Contabilidade Geral
A Companhia ABC fez a aquisição, em 1º/7/2020, de 8 (oito)
computadores, ao preço unitário de R$ 7.000,00, e de 2 (duas)
impressoras, ao preço unitário de R$ 2.000,00, que foram
colocados em uso na data da aquisição. O tempo de vida
estimado para ambos é de 5 (cinco) anos, com valor residual
igual a zero. Assinale a alternativa que indica o valor contábil da
depreciação linear reconhecida no resultado, no fim do exercício
de 2020, bem como o valor líquido desses bens no balanço
patrimonial de 31/12/2022, respectivamente.
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241753
Contabilidade Geral
Uma sociedade anônima apresentou seu Balancete de
verificação, após a apuração do seu resultado, para elaboração
do Balanço Patrimonial de 31/12/2022.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Harmonia - RS
Provas:
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Artes Visuais
|
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Ciências |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Educação Especial |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Educação Física |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Educação Infantil |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Geografia |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de História |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Inglês |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Matemática |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Professor de Português |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Supervisor Escolar |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Orientador Escolar |
FUNDATEC - 2023 - Prefeitura de Harmonia - RS - Contador |
Q2240692
Contabilidade Geral
Quando o ativo é menor do que o passivo, pode-se dizer que existe:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239954
Contabilidade Geral
Julgue os itens a seguir, em relação aos ativos não circulantes
mantidos para venda.
I Para classificar um ativo não circulante como mantido para venda, é preciso que a recuperação esperada do seu valor contábil ocorra, principalmente, por meio do uso contínuo.
II Os ativos de uma classe que a entidade normalmente consideraria como não circulante e que sejam adquiridos para revenda não devem ser classificados como circulantes, a não ser que satisfaçam aos critérios de classificação como mantidos para venda, de acordo com o CPC 31.
III Os ativos que satisfazem aos critérios de classificação como disponíveis para venda devem ser mensurados pelo maior valor entre a quantia escriturada (valor contábil) e o valor justo menos os custos de venda.
IV As condições para que um ativo seja classificado como disponível para venda são: que ele esteja disponível para venda imediata na sua condição presente; e que ele esteja sujeito apenas aos termos que sejam habituais e costumeiros para vendas de tais ativos.
Estão certos apenas os itens
I Para classificar um ativo não circulante como mantido para venda, é preciso que a recuperação esperada do seu valor contábil ocorra, principalmente, por meio do uso contínuo.
II Os ativos de uma classe que a entidade normalmente consideraria como não circulante e que sejam adquiridos para revenda não devem ser classificados como circulantes, a não ser que satisfaçam aos critérios de classificação como mantidos para venda, de acordo com o CPC 31.
III Os ativos que satisfazem aos critérios de classificação como disponíveis para venda devem ser mensurados pelo maior valor entre a quantia escriturada (valor contábil) e o valor justo menos os custos de venda.
IV As condições para que um ativo seja classificado como disponível para venda são: que ele esteja disponível para venda imediata na sua condição presente; e que ele esteja sujeito apenas aos termos que sejam habituais e costumeiros para vendas de tais ativos.
Estão certos apenas os itens
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239947
Contabilidade Geral
Uma provisão deverá ser conhecida quando
cumulativamente
I exista uma obrigação presente, formalizada ou não, resultante de eventos passados;
II exista expressa determinação legal;
III seja provável uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para a extinção da obrigação;
IV seja possível fazer uma estimativa confiável do valor da obrigação; V existam recursos em caixa para sua quitação futura.
Estão certos apenas os itens
I exista uma obrigação presente, formalizada ou não, resultante de eventos passados;
II exista expressa determinação legal;
III seja provável uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para a extinção da obrigação;
IV seja possível fazer uma estimativa confiável do valor da obrigação; V existam recursos em caixa para sua quitação futura.
Estão certos apenas os itens
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239946
Contabilidade Geral
Quando os elementos do ativo imobilizado tiverem vida útil
econômica limitada, eles devem sofrer processo de redução do
seu valor para evidenciar a perda de potencial para a geração de
serviços ocasionada pela deterioração física, desgaste ou
obsolescência. Esse processo de adequação do valor é
denominado
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239217
Contabilidade Geral
A empresa Domínio LTDA comprou à vista um conjunto de máquinas de uma padaria no valor de R$ 5.000,00
que, de acordo com o CPC 15 (Combinação de Negócios), não constitui um negócio. O valor justo desse ativo é
R$ 5.100,00, o valor de realização é de R$ 5.200,00 e o valor de uso baseado em fluxo de caixa descontado é de
R$ 6.200,00. Assinale a alternativa que indica o valor que a empresa Domínio LTDA deve contabilizar inicialmente
esse ativo.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239214
Contabilidade Geral
A empresa Excelência LTDA adquiriu em 01/07/2015 um automóvel no valor de R$ 80.000,00. Estima-se
que o tempo de vida útil do referido veículo seja de 5 anos e seu valor residual de R$ 5.000,00. Utilizando o método da linha reta, o saldo de depreciação acumulada constante no balanço patrimonial de 31/12/2018 será de:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239212
Contabilidade Geral
Ao levantar as demonstrações financeiras do ano de 2022 da empresa Expertise Participações LTDA, foi
apresentado em seu balanço patrimonial os seguintes valores:
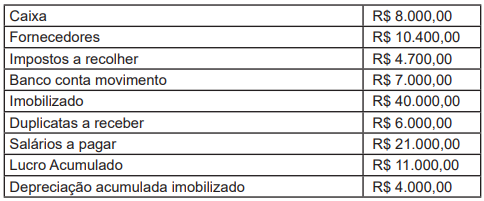
Considerando somente as informações apresentadas, assinale a alternativa que indica o valor para a conta de capital social e o total do ativo respectivamente.
Considerando somente as informações apresentadas, assinale a alternativa que indica o valor para a conta de capital social e o total do ativo respectivamente.
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238516
Contabilidade Geral
Em 30 de outubro de 2019, uma indústria comprou um equipamento pelo valor de R$ 1.200.000,00 à vista. Adicionalmente, a
empresa ainda desembolsou R$ 40.000,00 para transportar o equipamento da sede do vendedor ao local de sua instalação, R$ 100.000,00 com tributos não recuperáveis, R$ 10.000,00 com seguro no transporte e incorreu em gastos com instalação
no montante de R$ 45.000,00. Devidamente instalada, a máquina ficou apta para produzir em 1º de janeiro de 2020. O método
linear foi adotado para o cálculo da depreciação e a vida útil estimada de 10 anos.
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.
Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.
Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.
Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.
Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:

 Conheça nossos planos