Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG 26 (R-5), que altgera a NBC TG 26(R4) em 22/12/2017).
Marque a alternativa que atenda às informações relativas à demonstração das mutações do patrimônio líquido, segundo a NBC TG 26(R5).
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG 26 (R-5), que altgera a NBC TG 26(R4) em 22/12/2017).
Em relação à estrutura do Balanço Patrimonial, segundo a NBC TG 26 (R5), compreende-se por Patrimônio Líquido:
- Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade;
- Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos;
- Patrimônio Líquido é a participação residual nos ativos da entidade depois de deduzidos todos os seus passivos.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Considerando o trecho acima, avalie as seguintes afirmações:
I. A entidade geralmente emprega os seus ativos na produção de bens ou na prestação de serviços capazes de satisfazer os desejos e as necessidades dos consumidores. Tendo em vista que esses bens ou serviços podem satisfazer esses desejos ou necessidades, os consumidores se predispõem a pagar por eles e a contribuir assim para o capital de giro da entidade.
II. Uma característica essencial para a existência de passivo é que a entidade tenha uma obrigação presente. Uma obrigação é um dever ou responsabilidade de agir ou não de desempenhar uma dada tarefa de certa maneira. As obrigações podem ser legalmente exigíveis em consequência de contrato ou de exigências estatutárias.
III. Passivos resultam de transações ou outros eventos passados. Assim, por exemplo, a aquisição de bens e o uso de serviços dão origem a contas a pagar (a não ser que pagos adiantadamente ou na entrega) e o recebimento de empréstimo bancário resulta na obrigação de honrá-lo no vencimento. A entidade também pode ter a necessidade de reconhecer como passivo os futuros abatimentos baseados no volume das compras anuais dos clientes. Nesse caso, a venda de bens no passado é a transação que dá origem ao passivo.
IV. O montante pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos. Normalmente, o montante agregado do patrimônio líquido somente por coincidência corresponde ao valor de mercado agregado das ações da entidade ou da soma que poderia ser obtida pela venda dos seus ativos líquidos numa base de item-por-item, ou da entidade como um todo, tomando por base a premissa da continuidade (going concern basis).
Assinale a alternativa que contenha APENAS as afirmações CORRETAS.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Considerando o texto acima, sobre apresentação apropriada e conformidade com as práticas contábeis, é CORRETO afirmar que há:
Abaixo algumas informações referente ao produto A:
- Preço estimado de venda $ 10.000,00
- Impostos sobre venda $ 1.500,00
- Comissões sobre venda $ 500,00
- Custo de aquisição $ 7.000,00
De acordo com o NBC TG 16 (R2), no encerramento do exercício social, o valor que devera
estar registrado na conta de estoque é:
Determinada empresa apresentava o balancete abaixo:
- Caixa e equivalente $ 100,00
- Comissões ativas $ 120,00
- Produto para venda $ 650,00
- Capital Subscrito $ 2.000,00
- Duplicatas a pagar $ 1.800,00
- Tributos atrasados $ 500,00
- Equipamento $ 900,00
- Energia elétrica $ 450,00
- Reserva de Lucro $ 300,00
- Ações de Coligadas $ 600,00
- Ações em Tesouraria $ 200,00
- Financiamento $ 1.500,00
De acordo com as contas acima, a empresa terá:
• Ativo Circulante: R$50.000; • Passivo Circulante: R$40.000; • Ativo Realizável a Longo Prazo: R$32.000; • Investimentos: R$28.000; • Ativo Imobilizado: R$15.000; • Ativo Intangível: R$25.000; • Passivo não-circulante: R$20.000.
Em relação aos saldos apresentados, assinale a afirmativa correta.
A caracterização do fato como passivo contingente ocorre quando os advogados da companhia aérea julgam que a perda
Caso 1
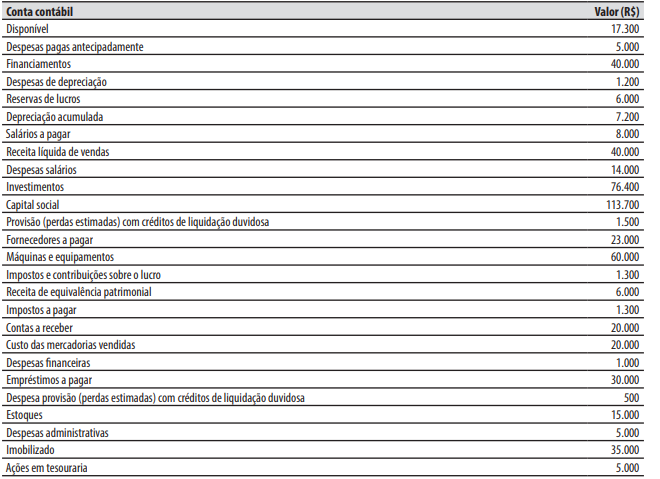
1. A reserva legal, referente ao exercício social de 2022, não havia sido constituída.
2. A obrigação com salários a pagar, no valor de R$ 5.000, já havia sido paga, mas não foi contabilizada.
• R$ 30.000 foram distribuídos como dividendos. • R$ 5.000 foram destinados à formação da reserva legal. • R$ 40.000 foram destinados à constituição da reserva estatutária. • R$ 20.000 foram destinados à formação da reserva de incentivos fiscais.
Durante o exercício social de 2022, a companhia Morena realizou um aumento do capital social no valor de R$ 50.000, sendo R$ 10.000 integralizados pela incorporação de reservas de lucros já existentes e R$ 40.000 com um equipamento. Realizou ainda, no exercício social de 2022, a aquisição de ações de emissão da própria companhia, no valor de R$ 10.000.
Depois do registro contábil correto de todas as operações, a Demonstração das Mutações do Patrimônio Líquido de 2022 da companhia Morena evidenciou um aumento no patrimônio líquido no valor de:
Assinale a alternativa que apresenta um exemplo de accruals.
Os adiantamentos para aumento de capital, nos termos da doutrina contábil, devem ser tratados como exigibilidades, diferentemente do entendimento fiscal.
A seleção do método de amortização dos intangíveis deve obedecer ao padrão de consumo dos benefícios econômicos futuros esperados, incorporados ao ativo.
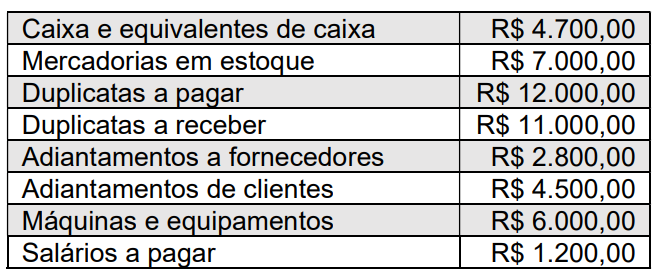
Contabilmente, essa empresa possui um patrimônio líquido de

 Conheça nossos planos