Foram encontradas 14.018 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Cia A, que é localizada no Brasil e tem como moeda funcional o Real, tem 100% de participação no patrimônio líquido da Cia B, que é localizada nos Estados Unidos e tem como moeda funcional o dólar.
Em 31/12/2022, o balanço patrimonial da Cia B apresentava os seguintes saldos: Terreno: US$200 e Capital Social: US$200. Na data, a cotação do dólar era R$5,00.
No ano de 2023, o dólar apresentou variação de 5%. A Cia B não realizou outras operações.
Assinale a opção que indica a conta onde foi reconhecido o efeito
da flutuação do câmbio nas demonstrações consolidadas.
Leia o fragmento a seguir. Ao término de cada período de reporte, os itens monetários em moeda estrangeira devem ser convertidos, usando-se a taxa de câmbio _____________________. Já os itens não monetários que são mensurados pelo custo histórico em moeda estrangeira devem ser convertidos usando-se a taxa de câmbio ______________________.
Assinale a alternativa cujos itens completam corretamente as
lacunas do fragmento acima, de acordo com a NBC TG 02 (R3) –
Efeitos das Mudanças nas Taxas de Câmbio e Conversão de
Demonstrações Contábeis.
A Cia Azul possui participação no patrimônio líquido da Cia Cinza, da Cia Rosa e da Cia Roxo. A Cia Azul tem o poder de participar das decisões sobre as políticas financeiras e operacionais da Cia Cinza e da Cia Roxo. Além disso, na Cia Roxo tem o controle individual sobre essas políticas.
De acordo com a definição da NBC TG 18 (R3) – Investimento em
Coligada, em Controlada e em Empreendimento Controlado em
Conjunto, a Cia Azul tem apenas influência significativa na(s)
Uma sociedade empresária era arrendatária de algumas edificações. Em 01 de janeiro de 2019, com a entrada em vigência da NBC TG 06 (R3) – Arrendamento, a sociedade empresária passou a avaliar o arrendamento como Direito de Uso.
A aplicação deste tratamento contábil representa
Uma sociedade empresária entrou na justiça por danos morais contra um cliente, que não cumpriu as suas obrigações, causando grande prejuízo. Os advogados da sociedade empresária estimavam que a entrada de benefícios econômicos era provável e conseguiam estimar os efeitos financeiros, a título da dívida corrigida e da indenização.
Assinale a opção que indica o procedimento da sociedade
empresária em relação à causa:
Uma empresa industrial adquiriu 8% das ações de seu fornecedor de matéria-prima, com o objetivo estratégico de possuir melhor relacionamento com ele e garantir matéria-prima para a sua linha de produção. A empresa não tem intenção e nem interesse em vender as ações.
Assinale a opção que indica o tratamento contábil que gera a
informação mais aplicável para a empresa industrial, em relação
ao objetivo estratégico do investimento, considerando a NBC TG
48 - Instrumentos Financeiros:
Em 31/12/2023, uma sociedade empresária apresentou a seguinte Demonstração do Resultado do Exercício:
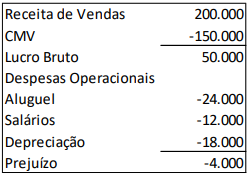
Além disso, verificou as seguintes variações, quando comparados os balanços patrimoniais de 31/12/2022 e 31/12/2023:
Estoques: Diminuição de R$200.000 para R$50.000.
Salários a pagar: Aumento de zero para R$12.000.
Empréstimos a pagar: Aumento de zero para R$80.000
Assinale a opção que indica o fluxo de caixa gerado pela atividade
operacional no ano de 2023:
Em 01/01/2023, uma entidade apresentava em seu balanço patrimonial uma provisão para contingências no valor de R$40.000, que estava ajustada a valor presente.
Em 31/12/2023, na atualização da provisão, o seu valor contábil aumentou, refletindo a passagem do tempo.
A contrapartida do aumento da provisão deve ser reconhecida
como
A empresa Alfa, optante do Simples Nacional, realizou parcelamento de tributos federais por meio de REFIS. Todavia, em virtude de dificuldades financeiras não conseguiu mais quitar as parcelas do REFIS. Em virtude disso, a Fazenda Nacional publicou em Diário Oficial a exclusão da empresa Alfa do Simples Nacional.
Sobre a situação descrita, é correto afirmar que
Os poderes das autoridades administrativas em matéria de fiscalização serão estabelecidos pela legislação tributária.
Em virtude disso, é correto afirmar que
Na seara tributária a exigibilidade se refere à possibilidade de cobrança pela Fazenda Pública do seu crédito tributário.
Sobre a suspensão, extinção e exclusão do crédito tributário é
correto afirmar que
O lançamento do crédito tributário é o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente.
Sobre o lançamento tributário, é correto afirmar que
A Academia de ginástica Ômega, sociedade limitada unipessoal, cujo único sócio era Caio, situada no Município de Nova Iguaçu, estava passando por sérias dificuldades financeiras. Em virtude disso, Caio resolveu vender seu estabelecimento comercial para a academia de ginástica Delta, sociedade limitada, cujos sócios eram Mévio e Tício. Três meses depois, Caio passou em um concurso público e por isso desistiu de tentar reabrir a Academia Ômega ou qualquer outro ramo de atividade, se dedicando integralmente ao seu cargo público. Ocorre que, além de possuir várias dívidas com fornecedores, a Academia Ômega também tinha vários débitos de ISS. A Secretaria de Fazenda do Município de Nova Iguaçu ao tomar conhecimento da aquisição da Academia Delta pelo estabelecimento comercial da Academia Ômega, enviou todos os débitos não pagos de ISS para a Academia Delta via cobrança amigável, sob pena de inscrição em Dívida Ativa. Irresignado, Mévio e Tício foram à Secretaria de Fazenda do Município de Nova Iguaçu contestar a referida cobrança.
Com relação a situação descrita, é correto afirmar que
O município Beta resolveu conceder isenção de IPTU para as pessoas com deficiência (PcD). Os contribuintes deveriam requerer na Prefeitura de Beta a isenção, que somente seria outorgada pessoalmente às pessoas que se enquadrassem nas condições estabelecidas pela lei. José, Maria e João são irmãos e coproprietários de um imóvel no município Beta, ao qual herdaram de seus pais. Maria tem apenas 15 anos de idade, já João e José são plenamente capazes. Como José é PcD, ele requereu na prefeitura a referida isenção do IPTU. No entanto, os irmãos receberam no início do ano seguinte, carnê de IPTU, no qual a Prefeitura Beta exige 2/3 do IPTU referente ao saldo de Maria e João. Indignados Maria e João foram à Prefeitura Beta reclamar da cobrança.
Com relação a situação descrita, é correto afirmar que
Pode-se dizer que o vínculo obrigacional nasce em virtude da lei e da ocorrência do denominado “fato imponível”.
Sobre a obrigação tributária, é correto afirmar que
É através da interpretação que o operador do direito realiza os comandos previstos no sistema normativo, buscando diversos métodos interpretativos existentes, as condições suficientes para atingir o objetivo final do Direito, qual seja: a aplicação justa da norma jurídica.
Sobre a interpretação e integração da legislação tributária, analise as afirmativas abaixo:
I. A hermenêutica jurídica tem por objetivo o estudo e a sistematização dos processos aplicáveis para determinar o sentido e o alcance das expressões do Direito.
II. Na falta de previsão legal específica, ou seja, a falta de normas que deveriam existir para regulamentar determinados fatos, mas que por motivos diversos não existem, a sua complementação é chamada de integração.
III. A interpretação analógica, permitida pela própria lei, é aquela em que o próprio dispositivo determina que se aplique analogicamente o preceito, ou seja, após definir fórmula casuística, menciona os casos que devem ser compreendidos por semelhança.
IV. É vedada a interpretação literal de legislação tributária que disponha sobre dispensa do cumprimento de obrigações tributárias acessórias.
V. A lei tributária que define infrações, ou lhe comine penalidades, interpreta-se da maneira mais favorável ao fisco, em caso de dúvida quanto à capitulação legal do fato.
Está correto o que se afirma em

 Conheça nossos planos