Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596295
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir.
A empresa Iniciante S.A. apresentava em seu Balanço Patrimonial, de 1/1/2023. Património Líquido de R$ 25.000.000,00.
Nessa mesma data, o valor justo líquido dos ativos e passivos da empresa era R$ 30.000.000,00 e a empresa Experiente S.A. pagou
R$ 14.000.000,00 pela aquisição de 40% das ações da empresa Iniciante S.A. e passou a deter o seu controle. Sabe-se que a
diferença entre o patrimônio líquido contábil e o valor justo é decorrente de um terreno adquirido há 8 anos.
No ano de 2023, a empresa iniciante S.A. apurou o lucro líquido de R$ 5.000.000,00 e distribuiu dividendos no valor de
R$ 2.000.000,00.
O valor do resultado decorrente do investimento efetuado na empresa iniciante S.A., apresentado na Demonstração do Resultado do ano de 2020 das demonstrações individuais da empresa Experiente S.A., foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596294
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir.
A empresa Iniciante S.A. apresentava em seu Balanço Patrimonial, de 1/1/2023. Património Líquido de R$ 25.000.000,00.
Nessa mesma data, o valor justo líquido dos ativos e passivos da empresa era R$ 30.000.000,00 e a empresa Experiente S.A. pagou
R$ 14.000.000,00 pela aquisição de 40% das ações da empresa Iniciante S.A. e passou a deter o seu controle. Sabe-se que a
diferença entre o patrimônio líquido contábil e o valor justo é decorrente de um terreno adquirido há 8 anos.
No ano de 2023, a empresa iniciante S.A. apurou o lucro líquido de R$ 5.000.000,00 e distribuiu dividendos no valor de
R$ 2.000.000,00.
O valor apresentado no grupo Investimentos do Ativo não Circulante, no Balanço Patrimonial de 31/12/2023 das demonstrações
contábeis individuais da empresa Experiente S.A., foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596293
Contabilidade Geral
Texto associado
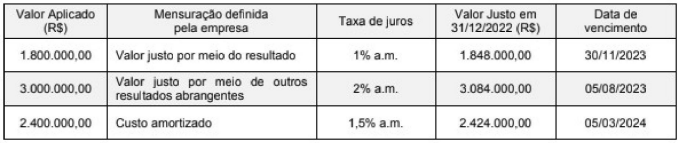
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Dinheiro Sobrando S.A. realizou, no dia 30/11/2.022, três aplicações financeiras, cujas características e critérios de
mensuração definidos para cada aplicação são mostradas no quadro a seguir:
O efeito total apresentado no resultado do ano de 2022, referente especificamente às três aplicações efetuadas em 30/11/2022
pela empresa Dinheiro Sobrando S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596292
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Dinheiro Sobrando S.A. realizou, no dia 30/11/2.022, três aplicações financeiras, cujas características e critérios de
mensuração definidos para cada aplicação são mostradas no quadro a seguir:
O saldo contábil das três aplicações realizadas em 30/11/2022 pela empresa Dinheiro Sobrando S.A. apresentado no Balanço
Patrimonial de 31/12/2022 foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596291
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
As informações a seguir referem-se à compra de mercadorias pela empresa Produtos Essenciais S.A., sendo que os valores estão expressos em reais:
- Data da compra: 20/10/2023
- Valor pago à empresa vendedora das mercadorias: 1.155.000,00
- Valor pago pelo transporte das mercadorias do depósito da empresa vendedora até seu depósito: 50.000,00
- Valor pago à seguradora para garantir que as mercadorias chegassem em ordem ao seu depósito: 30.000,00
Com relação aos impostos incluídos nos valores pagos pela empresa são conhecidas as seguintes Informações:
- Tributos recuperáveis incluídos no valor de 110.000,00
- Tributos não recuperáveis incluídos no valor de 48.000,00
- Tributos não recuperáveis incluídos no valor de 48.000,00
No dia 1/12/2023, a empresa efetuou uma venda nas seguintes condições:
- Quantidade vendida: 80% do total que havia sido comprado em 20/10/2023
- Valor total da venda: 1.500.000,00,sendo 60% a vista e 40% a prazo
- Prazo para pagamento da venda a prazo:18 meses em uma única parcela no final do prazo
- Comissão paga para seus vendedores: 13.500,00
- Valor pago para a transportadora que fez a entrega das mercadorias vendidas: 21.000,00
A taxa de juros praticada pela empresa para suas vendas a prazo era 1,02% ao mês, equivalente a 20% para o prazo de 18 meses.
As receitas evidenciadas na Demonstração do Resultado do ano de 2023 da empresa Produtos Essenciais S.A., especificamente em relação à venda efetuada em 1/12/2023, foram:
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596290
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
As informações a seguir referem-se à compra de mercadorias pela empresa Produtos Essenciais S.A., sendo que os valores estão expressos em reais:
- Data da compra: 20/10/2023
- Valor pago à empresa vendedora das mercadorias: 1.155.000,00
- Valor pago pelo transporte das mercadorias do depósito da empresa vendedora até seu depósito: 50.000,00
- Valor pago à seguradora para garantir que as mercadorias chegassem em ordem ao seu depósito: 30.000,00
- Data da compra: 20/10/2023
- Valor pago à empresa vendedora das mercadorias: 1.155.000,00
- Valor pago pelo transporte das mercadorias do depósito da empresa vendedora até seu depósito: 50.000,00
- Valor pago à seguradora para garantir que as mercadorias chegassem em ordem ao seu depósito: 30.000,00
Com relação aos impostos incluídos nos valores pagos pela empresa são conhecidas as seguintes Informações:
- Tributos recuperáveis incluídos no valor de 110.000,00
- Tributos não recuperáveis incluídos no valor de 48.000,00
- Tributos não recuperáveis incluídos no valor de 48.000,00
No dia 1/12/2023, a empresa efetuou uma venda nas seguintes condições:
- Quantidade vendida: 80% do total que havia sido comprado em 20/10/2023
- Valor total da venda: 1.500.000,00,sendo 60% a vista e 40% a prazo
- Prazo para pagamento da venda a prazo:18 meses em uma única parcela no final do prazo
- Comissão paga para seus vendedores: 13.500,00
- Valor pago para a transportadora que fez a entrega das mercadorias vendidas: 21.000,00
A taxa de juros praticada pela empresa para suas vendas a prazo era 1,02% ao mês, equivalente a 20% para o prazo de 18 meses.
- Quantidade vendida: 80% do total que havia sido comprado em 20/10/2023
- Valor total da venda: 1.500.000,00,sendo 60% a vista e 40% a prazo
- Prazo para pagamento da venda a prazo:18 meses em uma única parcela no final do prazo
- Comissão paga para seus vendedores: 13.500,00
- Valor pago para a transportadora que fez a entrega das mercadorias vendidas: 21.000,00
A taxa de juros praticada pela empresa para suas vendas a prazo era 1,02% ao mês, equivalente a 20% para o prazo de 18 meses.
O Custo das Mercadorias Vendidas evidenciado na Demonstração do Resultado do ano de 2023 da empresa Produtos Essenciais S.A., especificamente em relação à compra e venda das mercadorias citadas, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596289
Contabilidade Geral
Texto associado
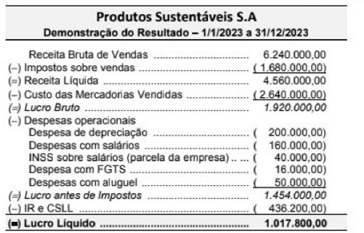
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Produtos Sustentáveis S.A. apresentou a Demonstração do Resultado do ano de 2023, com os seguintes valores:
O valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2023, foi R$ 396.000,00 e nas despesas com salários está incluído o valor de R$ 25.000,00 correspondente ao INSS de contribuição dos funcionários.
A parcela de Valor Adicionado a Distribuir gerado pela empresa Produtos Sustentáveis S.A. que foi destinado para impostos,
taxas e contribuições, no ano de 2023, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596288
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Produtos Sustentáveis S.A. apresentou a Demonstração do Resultado do ano de 2023, com os seguintes valores:
O valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2023, foi R$ 396.000,00 e nas despesas com salários está incluído o valor de R$ 25.000,00 correspondente ao INSS de contribuição dos funcionários.
O Valor Adicionado a Distribuir gerado pela empresa Produtos Sustentáveis S.A.. no ano de 2023, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596287
Contabilidade Geral
Texto associado
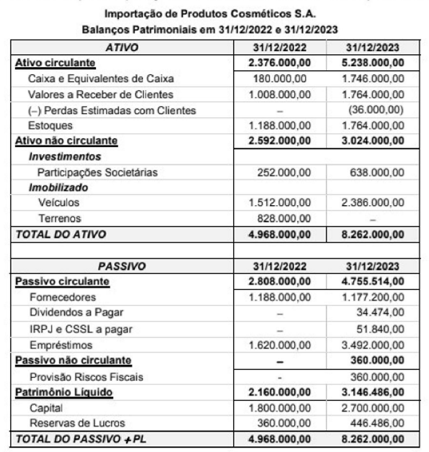
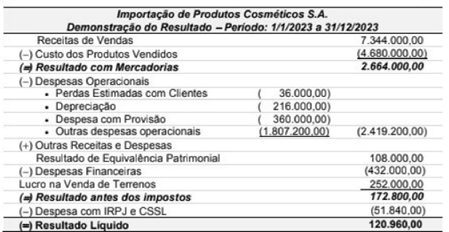
Atenção: Para responder à questão utilize as informações a seguir:
As demonstrações contábeis da empresa importação de Produtos Cosméticos S.A. são apresentadas a seguir:
No ano de 2023, a empresa não efetuou qualquer pagamento relacionado com os empréstimos, não vendeu participações societárias nem veículos, e o aumento de Capital ocorreu com a emissão de novas ações.
O valor correspondente ao Caixa gerado nas Atividades de investimento no ano de 2023 da empresa importação de Produtos
Cosméticos S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596286
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
As demonstrações contábeis da empresa importação de Produtos Cosméticos S.A. são apresentadas a seguir:
No ano de 2023, a empresa não efetuou qualquer pagamento relacionado com os empréstimos, não vendeu participações societárias nem veículos, e o aumento de Capital ocorreu com a emissão de novas ações.
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2023 da empresa Importação de Produtos
Cosméticos S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596285
Contabilidade Geral
O Patrimônio liquide de uma empresa, apresentado no Balanço Patrimonial de 31/12/2022, era composto das contas, com os
seguintes valores:
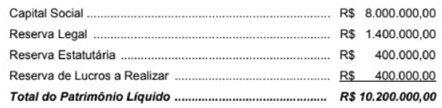
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596284
Contabilidade Geral
Durante o ano de 2020 uma empresa passou a responder a quatro processos. As informações sobre as estimativas de desembolso e as probabilidades de perda para cada processo, em 31/12/2020, são apresentadas no quadro a seguir
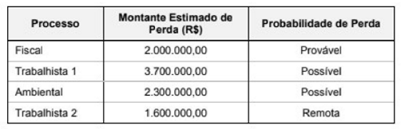
O valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era
O valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596283
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
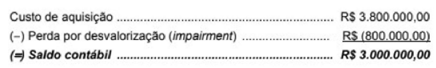
A empresa Invenções Nacionais S.A. apresentava, no Balanço Patrimonial de 31/12/2020. um ativo intangível com vida útil
indefinida registrado no subgrupo Intangíveis do Ativo não Circulante. O ativo não corresponde a ágio pago por expectativa de resultados futuros e o seu saldo contábil era composto dos seguintes valores:
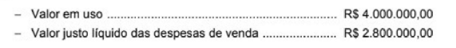
Em 31/12/2021 a empresa identificou as seguintes informações sobre esse ativo intangível, com os valores expressos em
reais:
O valor reconhecido no resultado de 2021 da empresa Invenções Nacionais S.A., referente ao ativo intangível, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596282
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
A empresa Invenções Nacionais S.A. apresentava, no Balanço Patrimonial de 31/12/2020. um ativo intangível com vida útil
indefinida registrado no subgrupo Intangíveis do Ativo não Circulante. O ativo não corresponde a ágio pago por expectativa de resultados futuros e o seu saldo contábil era composto dos seguintes valores:
Em 31/12/2021 a empresa identificou as seguintes informações sobre esse ativo intangível, com os valores expressos em
reais:
O saldo contábil do ativo intangível que deveria ser apresentado no Balanço Patrimonial de 31/12/2021 da empresa Invenções
Nacionais S.A. era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596281
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
Um equipamento industriai foi adquirido pela empresa Equipamentos Pesados S.A., em 1/1/2020, pelo valor de RS 20.400.000,00.
A empresa efetuou o pagamento à vista, definiu a vida útil para o equipamento em 20 anos e estimou o valor residual para sua venda, no
final do prazo de utilização, em R$ 1.200.000.00. No final do ano de 2020, a empresa redefiniu a vida útil remanescente para 15 anos e o
novo valor residual estimado no final deste novo prazo de utilização para R$ 1.440.000,00. A empresa adota o método das cotas
constantes para cálculo da despesa de depreciação e a revisão do prazo de vida útil ocorreu em função da análise da condição de uso do
equipamento.
Sabendo que a empresa vendeu o equipamento, em 31/12/2021, pelo valor à vista de R$ 18.500.000,00, o resultado contábil
apurado na venda do equipamento, evidenciado na Demonstração do Resultado de 2021 foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596280
Contabilidade Geral
Texto associado
Atenção: Para responder à questão utilize as informações a seguir:
Um equipamento industriai foi adquirido pela empresa Equipamentos Pesados S.A., em 1/1/2020, pelo valor de RS 20.400.000,00.
A empresa efetuou o pagamento à vista, definiu a vida útil para o equipamento em 20 anos e estimou o valor residual para sua venda, no
final do prazo de utilização, em R$ 1.200.000.00. No final do ano de 2020, a empresa redefiniu a vida útil remanescente para 15 anos e o
novo valor residual estimado no final deste novo prazo de utilização para R$ 1.440.000,00. A empresa adota o método das cotas
constantes para cálculo da despesa de depreciação e a revisão do prazo de vida útil ocorreu em função da análise da condição de uso do
equipamento.
O valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2021 foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596279
Legislação Estadual
De acordo com a Lei estadual n° 4.548/1992, que institui o IPVA no Estado do Piauí, do produto da arrecadação do Imposto,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596278
Legislação Estadual
Gilmar é titular de empresa comercial, localizada no Estado do Piauí, que apura o ICMS pelo regime periódico de apuração.
Ele entende que sua empresa recolheu, indevidamente, ao Estado do Piauí, em 2024, ICMS em montante equivalente a
2.700 UFRs-PI e pretende recuperar essa importância.
De acordo com o Decreto estadual n° 18.561/2019, a empresa de Gilmar poderá
De acordo com o Decreto estadual n° 18.561/2019, a empresa de Gilmar poderá
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596277
Direito Tributário
Determinada empresa atacadista piauiense, do ramo moveleiro, realiza vários tipos de operações com mercadorias, a saber:
I. operações internas de saída de mercadorias com isenção do ICMS, mas com direito à manutenção dos créditos pelas suas entradas;
II. operações internas e interestaduais de saída de mercadorias com não incidência do ICMS, mas com direito â manutenção dos créditos pelas entradas,
III. operações e prestações de exportação de mercadorias para o exterior, com direito de manutenção dos créditos pelas suas entradas;
IV. operações de aquisição de mercadorias com alíquota interna e subsequente saída delas com a alíquota interestadual, que é percentualmente inferior à alíquota interna; e, por fim,
V. operações de aquisição de mercadorias com crédito do imposto e subsequente saída delas com diferimento, ficando mantido o crédito pelas entradas.
De acordo com o Regulamento do ICMS do Estado do Piauí, aprovado pelo Decreto estadual n° 21.866/2023, observada a disciplina legal necessária, poderão ser utilizados pelo contribuinte, obrigatoriamente, para quitação de seus débitos inscritos na Dívida Ativa do Estado, e não parcelados, os saldos credores acumulados por estabelecimentos que realizem operações
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596276
Direito Tributário
Em 10 de maio de 2025, Marcos, por meio de escritura pública, instituiu, de forma gratuita, direitos de usufruto sobre uma casa
de sua propriedade, localizada no Município de Picos/PI, em favor de seu irmão Carlos, até o dia 31 de dezembro de 2029.
Diante desses fatos e da disciplina estabelecida pela Lei estadual n° 4.261/1969.
I. o ITCMD incide sobre a instituição desses direitos de usufruto.
II. o fato gerador do ITCMD ocorreu no dia 10 de maio de 2025.
III. a base de cálculo corresponde a 1/3 do valor venal integral do bem.
IV. o ITCMD não incidirá por ocasião da extinção do usufruto, mas a Fazenda Pública Estadual poderá, em certos casos, exigir o imposto por ocasião dessa extinção, se, no momento da transmissão do bem gravado, o imposto tiver sido recolhido apenas sobre fração do valor venal.
Está correto o que se afirma em

 Conheça nossos planos