Questões de Concurso Público Prefeitura de Riachão do Jacuípe - BA 2026 para Fiscal de Tributos
Foram encontradas 12 questões


Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343053
Direito Tributário
Durante uma ação de capacitação, fiscais municipais analisaram
diferentes ingressos de recursos nos cofres públicos.
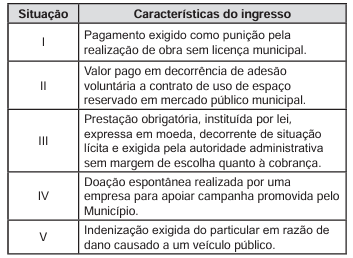
De acordo com o conceito estabelecido pelo Código Tributário Nacional, constitui tributo o ingresso descrito na situação
De acordo com o conceito estabelecido pelo Código Tributário Nacional, constitui tributo o ingresso descrito na situação
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343054
Direito Tributário
Para reorganizar sua Administração Tributária, determinado
Município editou uma lei com as seguintes disposições:
I. o Município permanece responsável pela instituição e pela alteração dos tributos de sua competência;
II. uma autarquia municipal passa a executar a fiscalização, a arrecadação e os demais atos administrativos relacionados ao IPTU;
III. a atribuição conferida à autarquia poderá ser revogada pelo Município;
IV. uma instituição bancária será contratada para receber os pagamentos efetuados pelos contribuintes.
Ao analisar essa reorganização à luz do Código Tributário Nacional, o fiscal conclui corretamente que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343055
Direito Tributário
Considere a linha do tempo relativa à majoração da alíquota do
Imposto sobre Serviços de Qualquer Natureza — ISS:
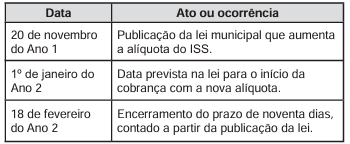
Ao preparar o sistema municipal para a cobrança do imposto, o fiscal deverá considerar que a nova alíquota poderá ser aplicada
Ao preparar o sistema municipal para a cobrança do imposto, o fiscal deverá considerar que a nova alíquota poderá ser aplicada
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343056
Direito Tributário
Ao conferir os ingressos registrados no sistema financeiro
municipal, um fiscal identificou as seguintes receitas:
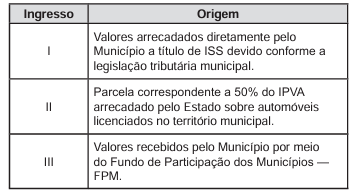
Considerando a organização do Sistema Tributário Nacional e a repartição constitucional das receitas tributárias, a análise correta desses ingressos é a de que
Considerando a organização do Sistema Tributário Nacional e a repartição constitucional das receitas tributárias, a análise correta desses ingressos é a de que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343057
Direito Tributário
Durante a atualização do cadastro imobiliário municipal, um fiscal
analisou um imóvel localizado na zona urbana, para o qual foram
apurados os seguintes dados:
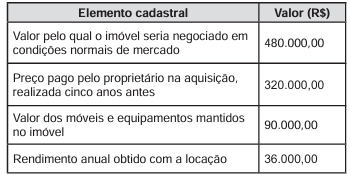
Para determinar a base de cálculo do IPTU, de acordo com o Código Tributário Nacional, o fiscal deverá considerar
Para determinar a base de cálculo do IPTU, de acordo com o Código Tributário Nacional, o fiscal deverá considerar
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343059
Direito Tributário
Após o falecimento de sua mãe, Helena recebeu por herança
um imóvel urbano. Meses depois, vendeu o bem a Paulo
mediante pagamento em dinheiro, tendo sido a escritura de
compra e venda registrada no Cartório de Registro de Imóveis.
Para financiar a aquisição, Paulo constituiu hipoteca sobre o
imóvel em favor de uma instituição financeira.
Ao analisar os atos praticados, o fiscal deverá considerar que o ITBI incide
Ao analisar os atos praticados, o fiscal deverá considerar que o ITBI incide
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343060
Direito Tributário
O Município pretende estruturar fontes tributárias para três
atuações públicas distintas:
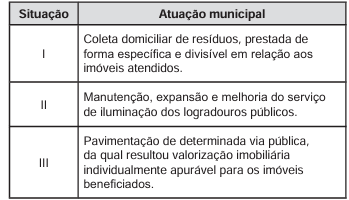
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343061
Direito Tributário
Uma lei municipal concedeu isenção de ISS a determinadas
entidades culturais, sem dispensá-las da entrega anual de
declaração eletrônica com informações sobre os serviços
prestados.
Uma entidade regularmente reconhecida como beneficiária da isenção deixou de apresentar a declaração no prazo estabelecido. Ao ser autuada, alegou que o benefício afastava tanto o pagamento do imposto quanto o cumprimento de qualquer dever relacionado a ele.
De acordo com o Código Tributário Nacional, essa alegação é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343062
Direito Tributário
Carlos e Renata são coproprietários, em partes iguais, de um
terreno urbano. A legislação municipal identifica os proprietários
como contribuintes do IPTU. Após o vencimento do imposto,
nenhum pagamento foi realizado, e a Administração Tributária
exigiu de Carlos a quitação integral do débito.
Carlos contestou a cobrança, alegando que:
1. poderia responder somente por metade do imposto;
2. a outra metade deveria ser exigida diretamente de Renata;
3. o Município deveria cobrar primeiro da coproprietária antes de exigir dele qualquer valor adicional.
De acordo com as regras de solidariedade estabelecidas pelo Código Tributário Nacional, a autoridade fiscal deverá concluir que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343063
Direito Tributário
Durante uma capacitação, fiscais municipais analisaram três
procedimentos de constituição de créditos tributários:
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343064
Direito Tributário
Uma empresa foi notificada de lançamento complementar de
ISS decorrente de fiscalização municipal. Dentro do prazo
previsto na legislação do processo administrativo tributário,
apresentou impugnação fundamentada contra o lançamento.
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343065
Direito Tributário
Ao revisar processos administrativos tributários, um fiscal
encontrou as seguintes situações:
Processo I: o contribuinte quitou integralmente o crédito tributário dentro do prazo estabelecido.
Processo II: com fundamento em lei municipal, a autoridade competente concedeu remissão de crédito tributário já constituído, em razão da comprovada situação econômica do sujeito passivo.
Processo III: uma lei municipal concedeu anistia relativa a penalidades decorrentes de infrações cometidas antes de sua vigência, sem alcançar atos praticados com dolo, fraude ou simulação.
A classificação correta dos efeitos produzidos nos processos I, II e III é

 Conheça nossos planos