Questões de Concurso
Comentadas sobre tributos municipais em direito tributário
Foram encontradas 3.455 questões


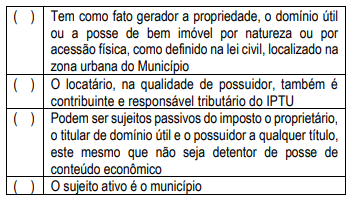
Respondidos os itens a sequência correta é:
I. Incide também sobre o serviço proveniente do exterior do País ou cuja prestação se tenha iniciado no exterior do País II. Incide ainda sobre os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final do serviço III. Não incide sobre as exportações de serviços para o exterior do País IV. Incide sobre o valor intermediado no mercado de títulos e valores mobiliários, o valor dos depósitos bancários, o principal, juros e acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras
Analisados os itens é correto afirmar que:
( ) A alíquota do imposto pode ser aumentada por decreto do Prefeito Municipal e passa a vigorar após 90 (noventa) dias após a publicação do ato.
( ) Contribuinte do imposto é o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título.
( ) O produto da arrecadação somente pode ser aplicado na zona urbana do Município, exceto em caso de calamidade pública, situação em que o valor arrecadado pode ter qualquer destinação, nos termos da lei.
( ) Quando obra pública repercuta em valorização do imóvel, o Município pode cobrar IPTU Extraordinário dos contribuintes beneficiados até o limite da despesa da obra.
( ) Tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona urbana do Município, conforme definida em lei municipal.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Sobre o Imposto Sobre Serviços de Qualquer Natureza (ISS), assinale com V as afirmativas verdadeiras e com F as falsas, tomando como base os preceitos da Lei Complementar nº 116/2003.
( ) O ISS tem como fato gerador a prestação de serviços constantes da lista anexa à citada lei complementar, ainda que esses não se constituam como atividade preponderante do prestador. Esse imposto incide também sobre o serviço proveniente do exterior do país ou cuja prestação se tenha iniciado no exterior do país.
( ) O ISS incide sobre as exportações de serviços para o exterior do país e sobre a prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, assim como dos seus possíveis consultores e auditores.
( ) O ISS incide sobre os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final do serviço. A incidência do imposto não depende da denominação dada ao serviço prestado.
( ) O ISS tem como fato gerador a comissão (corretagem) e o valor intermediado no mercado de títulos e valores mobiliários, assim como o valor dos depósitos bancários, o principal, os juros e os acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras que operam no Brasil.
Assinale a sequência correta.
Em consonância ao Código Tributário Nacional, com relação ao Imposto sobre a Renda e Proventos de Qualquer Natureza, marque a alternativa INCORRETA.
I. imposto sobre a propriedade territorial urbana (IPTU) relativamente a imóvel de propriedade de autarquia estadual cujo uso é cedido a particular, pessoa jurídica, para exploração de atividade econômica com fins lucrativos.
II. imposto sobre a propriedade de veículos automotores (IPVA) relativamente a veículo adquirido mediante contrato de alienação fiduciária em que pessoa jurídica de direito público figura como devedora.
III. imposto sobre a propriedade territorial rural (ITR) relativamente a imóvel de propriedade de sociedade de economia mista que presta, em regime de exclusividade, serviço público essencial, sem intuito lucrativo.
A imunidade tributária recíproca
Considerando a legislação tributária aplicada às contratações públicas, julgue o item.
Os serviços contidos na lista dos que estão sujeitos à
incidência do ISS, mesmo quando a sua prestação
envolver fornecimento de mercadorias, estarão sujeitos
à incidência do ICMS.
Considerando a legislação tributária aplicada às contratações públicas, julgue o item.
O ensino regular pré-escolar e o fundamental estão
excluídos da lista de serviços sujeitos à incidência do
imposto sobre serviços (ISS), devido ao seu elevado
alcance social.

 Conheça nossos planos