Questões de Concurso Sobre direito tributário
Foram encontradas 25.085 questões


I - associações, inclusive entidades sindicais, federações, confederações, centrais sindicais e serviços sociais autônomos;
II - sociedades simples, inclusive sociedades cooperativas;
III - fundações de direito privado;
IV - condomínios edilícios;
De acordo com o contexto acima, está(ão) correto(s) o(s) item(ns):
I - Imposto sobre a Renda da Pessoa Jurídica - IRPJ;
II - Imposto sobre Produtos Industrializados - IPI, observado o disposto no inciso XII do § 1o deste artigo;
III - Contribuição Social sobre o Lucro Líquido - CSLL; IV - Contribuição para o Financiamento da Seguridade Social - COFINS, observado o disposto no inciso XII do § 1o deste artigo.
Das afirmativas acima, assinale a alternativa correta:
Compete, aos Municípios, instituir impostos sobre:
I - propriedade predial e territorial urbana;
II - transmissão "inter vivos", a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição;
III - serviços de qualquer natureza.
Das afirmativas acima, está(ão) correta(as):
I - transmissão causa mortis e doação de quaisquer bens ou direitos;
II - operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior;
III - propriedade de veículos automotores.
Das afirmativas acima, está(ão) correta(as):
I - operações de crédito, câmbio e seguro, ou relativas a títulos ou valores mobiliários;
II - propriedade territorial rural;
III - grandes fortunas, nos termos de lei complementar.
Das afirmativas acima, assinale a alternativa correta:
I - O seu desembaraço aduaneiro, quando de procedência estrangeira;
II - Quanto às operações de crédito, a sua efetivação pela entrega total ou parcial do montante ou do valor que constitua o objeto da obrigação, ou sua colocação à disposição do interessado;
III - A sua arrematação, quando apreendido ou abandonado e levado a leilão;
IV - Quanto às operações relativas a títulos e valores mobiliários.
É correto apenas o que se afirma em:
I - Utilizados pelo contribuinte;
II - Efetivamente, quando por ele usufruídos a qualquer título;
III - Específicos, quando possam ser destacados em unidades autônomas de intervenção, de utilidade, ou de necessidades públicas;
IV- Produto de arrecadação da fonte.
É correto apenas o que se afirma em:
Das Informações Cadastrais - Entrega do DIAC
De acordo com o Art. 6º, o contribuinte ou o seu sucessor comunicará ao órgão local da Secretaria da Receita Federal (SRF), por meio do Documento de Informação e Atualização Cadastral do ITR - DIAC, as informações cadastrais correspondentes a cada imóvel, bem como qualquer alteração ocorrida, na forma estabelecida pela Secretaria da Receita Federal. § 1º É obrigatória, no prazo de sessenta dias, contado de sua ocorrência, a comunicação das seguintes alterações:
I - Desmembramento;
II - Anexação;
III - Sucessão causa mortis;
VI - Serão utilizadas para fins de atualização cadastral.
É correto, apenas, o que se, afirma, em:
I - A base do cálculo do imposto é o valor fundiário.
II - Contribuinte do imposto é o proprietário do imóvel.
III - O titular de seu domínio útil, ou o seu possuidor a qualquer título. I
IV - O imposto incide sobre imóvel rural compreendido em programa oficial de reforma agrária, caracterizado pelas autoridades competentes como assentamento.
É correto, apenas, o que se, afirma, em:
De acordo com o Art. 4º do Código Tributário Nacional, a natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevantes para qualificá-la:
Fonte:
http://www.planalto.gov.br/ccivil_03/leis/l5
172compilado.htm
I - A denominação e demais características formais adotadas pela lei e a destinação legal do produto da sua arrecadação.
Porque
II - O fato gerador do tributo é a ocorrência, em si, que traz à tona a exigência do respectivo ônus para o contribuinte. A lei descreve situações que, ao ocorrerem na vida real, fazem com que se fixe o momento do nascimento da obrigação tributária.
A respeito dessas asserções, assinale a opção correta.
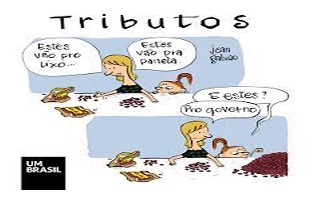
Fonte:
https://www.facebook.com/canalumbrasil/
posts/2821146774578112/,%202021
Analise a imagem apresentada e assinale a opção correta:
No artigo 15º, do Código Tributário Nacional, em Parágrafo único, a lei fixa obrigatoriamente o prazo do empréstimo e as condições de seu resgate, observando, no que for aplicável, o disposto nesta Lei.
Somente a União, nos seguintes casos excepcionais, pode instituir empréstimos compulsórios:
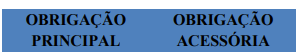
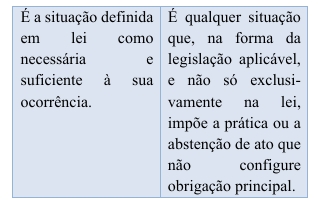
Nos artigos 114 e 115, do Código Tributário Nacional, encontramos dois conceitos de fato gerador, como sendo:
Fonte:
http://www.planalto.gov.br/ccivil_03/leis/l5
172compilado.htm
O fato gerador tem três elementos básicos, a saber:
Fonte: http://www.planalto.gov.br/ccivil_03/leis/l5 172compilado.htm
Considerando o que foi apresentado, de acordo com o texto legal, tributo é:
I. Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou empresa de pequeno porte que seja geradora, transmissora, distribuidora ou comercializadora de energia elétrica.
II. Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou empresa de pequeno porte que exerça atividade de importação de combustíveis.
III.Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou empresa de pequeno porte que seja geradora, transmissora, distribuidora ou comercializadora de energia hidráulica.
Estão CORRETOS:

 Conheça nossos planos