Questões de Concurso
Sobre administração tributária em direito tributário
Foram encontradas 1.360 questões


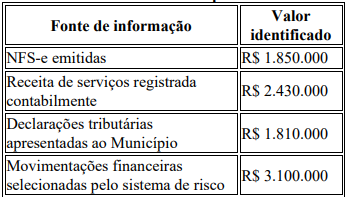
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
O Auditor concluiu que os documentos apresentados pelo contribuinte não permitiam identificar com segurança o preço efetivo de determinadas operações e cogitou realizar o arbitramento da base de cálculo.
Analise as afirmativas:
I. O arbitramento não constitui penalidade autônoma aplicada ao contribuinte, mas técnica de determinação da base tributável quando presentes os pressupostos legais.
II. A existência de inconsistências na escrituração permite ao Auditor desconsiderar integralmente toda a documentação apresentada, independentemente da demonstração das razões técnicas que comprometem sua confiabilidade
III. O arbitramento deve estar apoiado em critérios juridicamente admissíveis e elementos capazes de sustentar racionalmente a determinação da matéria tributável.
IV. O emprego do arbitramento não afasta o direito do sujeito passivo de contestar a avaliação realizada pela Administração.
Está correto o que se afirma em:
I. Representações fiscais para fins penais.
II. Inscrições na Dívida Ativa da Fazenda Pública.
III. Parcelamento ou moratória.
IV. Renúncia de natureza tributária cujo beneficiário seja pessoa jurídica.
São excetuadas do dever de sigilo, as situações indicadas em
Nesse sentido, é CORRETO afirmar que a quantidade de representantes dos Municípios e do Distrito Federal naquele comitê corresponde a:
Considerando as disposições do art. 37, XXII, da Constituição Federal acerca das administrações tributárias, analise as afirmativas a seguir:
I. As administrações tributárias da União, dos Estados, do Distrito Federal e dos Municípios são atividades essenciais ao funcionamento do Estado.
II. As administrações tributárias serão exercidas por servidores de carreiras específicas e terão recursos prioritários para a realização de suas atividades.
III. As administrações tributárias atuarão de forma integrada, inclusive com o compartilhamento de cadastros e de informações fiscais, na forma da lei ou convênio.
IV. A integração constitucionalmente prevista entre as administrações tributárias depende da existência de vínculo hierárquico entre os entes envolvidos, razão pela qual o compartilhamento de cadastros e informações fiscais não poderá ocorrer diretamente entre administrações tributárias pertencentes a diferentes entes federativos.
Está correto o que se afirma em:
I. O Estatuto aplica-se indistintamente às obrigações acessórias de todos os impostos federais, sem qualquer exceção.
II. O CNSOA é composto por seis representantes da União, seis representantes dos Estados e do Distrito Federal e seis representantes dos Municípios.
III. A aprovação de matérias relacionadas às competências delimitadas no art. 1º exige quórum de três quintos dos membros do CNSOA.
IV. A participação dos representantes no CNSOA é remunerada e os respectivos mandatos têm duração de um ano.
Está correto o que se afirma em:
No caso concreto, à luz da legislação aplicável e da jurisprudência, o fornecimento das informações fiscais por instituições financeiras é
I – O auto de infração e a decisão administrativa devem indicar os fatos, os fundamentos jurídicos e os critérios que sustentam a exigência tributária.
II – A presunção de legitimidade do lançamento transfere integralmente ao contribuinte o ônus probatório e permite à fiscalização reter os elementos usados na autuação.
III – A autoridade julgadora pode determinar diligências necessárias e deve motivar a admissão ou a rejeição das provas requeridas pelas partes.
IV – A prova obtida por meio ilícito é incapaz de sustentar a sanção administrativa, ainda que confirme os fatos apontados pela fiscalização.
V – O acesso tardio aos documentos da autuação cura automaticamente uma ciência defeituosa e preserva o prazo defensivo originalmente contado pela Administração.
Estão corretas, apenas, as afirmativas:
(__) A autoridade administrativa que proceder ou presidir a quaisquer diligências de fiscalização lavrará os termos necessários para que se documente o início do procedimento, na forma da legislação aplicável, que fixará prazo máximo para a conclusão daquelas.
(__) Constitui dívida ativa tributária a proveniente de crédito dessa natureza, regularmente inscrita na repartição competente, depois de esgotado o prazo para pagamento.
(__) A certidão negativa exigida para a prática de determinados atos é expedida ainda que conste, contra o interessado, crédito tributário definitivamente constituído e exigível.
(__) A dívida regularmente inscrita goza da presunção de certeza e liquidez e tem o efeito de prova pré-constituída.
Após a análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:

 Conheça nossos planos