Questões de Concurso
Sobre administração tributária em direito tributário
Foram encontradas 1.344 questões


Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
PGE-AL
Prova:
CESPE / CEBRASPE - 2026 - PGE-AL - Procurador do Estado |
Q4344052
Direito Tributário
Em relação ao IBS e a seu comitê gestor, assinale a opção correta.
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343054
Direito Tributário
Para reorganizar sua Administração Tributária, determinado
Município editou uma lei com as seguintes disposições:
I. o Município permanece responsável pela instituição e pela alteração dos tributos de sua competência;
II. uma autarquia municipal passa a executar a fiscalização, a arrecadação e os demais atos administrativos relacionados ao IPTU;
III. a atribuição conferida à autarquia poderá ser revogada pelo Município;
IV. uma instituição bancária será contratada para receber os pagamentos efetuados pelos contribuintes.
Ao analisar essa reorganização à luz do Código Tributário Nacional, o fiscal conclui corretamente que
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Matinhos - PR
Prova:
FAFIPA - 2026 - Prefeitura de Matinhos - PR - Procurador Municipal |
Q4342087
Direito Tributário
Uma empresa estabelecida em Matinhos - PR escolheu endereço diverso como seu domicílio tributário.
A autoridade fiscal verificou que a escolha dificulta a fiscalização e pretende recusá-la. Diante desse
contexto, considere as assertivas a seguir.
I. O contribuinte pode eleger, em regra, seu domicílio tributário.
II. A autoridade administrativa pode recusar o domicílio eleito quando este impossibilite ou dificulte a arrecadação ou a fiscalização do tributo.
III. A recusa do domicílio eleito depende necessariamente de prévia autorização judicial.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Matinhos - PR
Prova:
FAFIPA - 2026 - Prefeitura de Matinhos - PR - Procurador Municipal |
Q4342084
Direito Tributário
O Município pretende celebrar convênio com outro ente público para que determinadas funções de
arrecadação e fiscalização de tributos municipais sejam executadas por este último. O gestor afirma
que isso significaria transferência da competência tributária. Sobre o assunto, considere as assertivas a
seguir.
I. A competência tributária é indelegável.
II. As funções de arrecadar e fiscalizar podem ser atribuídas a outra pessoa jurídica de direito público, sem que isso represente transferência da competência tributária.
III. O cometimento a pessoa jurídica de direito privado do encargo de arrecadar tributos constitui, por si só, delegação da competência tributária.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
FCC
Órgão:
PGM - Manaus - AM
Prova:
FCC - 2026 - PGM - Manaus - AM - Procurador do Município de 3ª Classe |
Q4338784
Direito Tributário
Tendo em vista as disposições da Lei municipal nº 2.833/2021, do município de Manaus, a respeito da incidência do ISSQ (Imposto
Sobre Serviços de Qualquer Natureza),
Ano: 2026
Banca:
FCC
Órgão:
PGM - Manaus - AM
Prova:
FCC - 2026 - PGM - Manaus - AM - Procurador do Município de 3ª Classe |
Q4338780
Direito Tributário
O regramento sobre o processo administrativo tributário do município de Manaus, no tocante a seus prazos, prevê que
Ano: 2026
Banca:
IBAM
Órgão:
Prefeitura de Casimiro de Abreu - RJ
Prova:
IBAM - 2026 - Prefeitura de Casimiro de Abreu - RJ - Procurador Municipal |
Q4338208
Direito Tributário
O Código Tributário Nacional (CTN) disciplina a expedição de certidões pelos órgãos da administração
tributária como instrumento de prova da situação fiscal do sujeito passivo. Acerca das regras constitucionais
e legais que regem a expedição da Certidão Negativa de Débitos (CND) e da Certidão Positiva com Efeitos
de Negativa (CPEN), a alternativa que apresenta uma afirmativa correta é a seguinte:
Ano: 2026
Banca:
Prefeitura de Barão de Antonina - SP
Órgão:
Prefeitura de Barão de Antonina - SP
Prova:
Prefeitura de Barão de Antonina - SP - 2026 - Prefeitura de Barão de Antonina - SP - Fiscal de Posturas, Obras e Tributos |
Q4336033
Direito Tributário
Uma empresa estabelecida no Município presta serviços
sujeitos ao ISSQN e deixa de emitir a correspondente Nota Fiscal
de Serviços Eletrônica (NFS-e) em diversas operações realizadas
durante determinado período. Durante ação fiscal, são
identificados documentos e demais elementos que comprovam a
prestação dos serviços e os respectivos valores. Sobre a situação
apresentada, assinale a alternativa correta:
Ano: 2026
Banca:
Prefeitura de Barão de Antonina - SP
Órgão:
Prefeitura de Barão de Antonina - SP
Prova:
Prefeitura de Barão de Antonina - SP - 2026 - Prefeitura de Barão de Antonina - SP - Fiscal de Posturas, Obras e Tributos |
Q4336032
Direito Tributário
Um contribuinte declara ao Município que adquiriu
determinado imóvel urbano pelo valor de R$ 180.000,00 para fins
de recolhimento do ITBI. O valor utilizado para o lançamento do
IPTU daquele imóvel é de R$ 220.000,00. Considerando a
legislação municipal de Barão de Antonina e a jurisprudência
consolidada pelo Superior Tribunal de Justiça sobre a matéria,
assinale a alternativa correta:
Ano: 2026
Banca:
Prefeitura de Barão de Antonina - SP
Órgão:
Prefeitura de Barão de Antonina - SP
Prova:
Prefeitura de Barão de Antonina - SP - 2026 - Prefeitura de Barão de Antonina - SP - Fiscal de Posturas, Obras e Tributos |
Q4336031
Direito Tributário
Durante procedimento de fiscalização tributária, o Fiscal
identifica que determinado imóvel urbano sofreu ampliação de sua
área construída, mas a alteração não foi comunicada pelo
proprietário e não consta atualizada no cadastro imobiliário
municipal. Considerando as atribuições da Administração Tributária e as regras gerais relativas ao lançamento tributário,
assinale a alternativa correta:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334369
Direito Tributário
Julgue as assertivas com (V) para Verdadeiro ou
(F) para Falso, com base no Art. 195 do Código
Tributário Nacional (Lei nº 5.172/1966), que
trata da fiscalização tributária:
( ) Para os efeitos da legislação tributária, não têm aplicação quaisquer disposições legais excludentes ou limitativas do direito de examinar mercadorias, livros, arquivos, documentos, papéis e efeitos comerciais ou fiscais dos comerciantes, industriais ou produtores, ou da obrigação destes de exibi-los.
( ) Os livros obrigatórios de escrituração comercial e fiscal e os comprovantes dos lançamentos neles efetuados serão conservados até que ocorra a prescrição dos créditos tributários decorrentes das operações a que se refiram.
( ) O sujeito passivo pode recusar a exibição de seus livros fiscais à autoridade administrativa, invocando disposições legais limitativas desse direito.
A sequência correta, de cima para baixo, é:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Procurador |
Q4334046
Direito Tributário
Assinale a alternativa correta considerando o Código Tributário Nacional:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Procurador do Município |
Q4323962
Direito Tributário
Assinale a alternativa correta de acordo com as
disposições do Código Tributário Nacional sobre as
certidões relativas à situação fiscal do sujeito passivo.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320534
Direito Tributário
A Fazenda Pública Municipal realizou lançamento tributário referente a determinado contribuinte. Posteriormente, durante
procedimento fiscalizatório, constatou a existência de circunstâncias previstas no Código Tributário Nacional (CTN) que indicavam a necessidade de revisão do lançamento anteriormente efetuado. A autoridade administrativa pretendeu promover a
alteração do lançamento original, observando os limites legais aplicáveis. Considerando as regras do CTN e a jurisprudência
dos tribunais superiores acerca da revisão do lançamento tributário, é correto afirmar que a revisão do lançamento tributário:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320533
Direito Tributário
Durante procedimento de fiscalização, a autoridade tributária constatou que determinada sociedade empresária realizou
uma reorganização societária que, embora formalmente válida e regularmente registrada, resultou em significativa redução
da carga tributária incidente sobre suas operações. Considerando que os atos praticados tiveram como finalidade preponderante a economia fiscal, o Fisco desconsiderou os negócios jurídicos realizados e efetuou lançamento de ofício, fundamentando sua decisão com base direta no art. 116, parágrafo único, do Código Tributário Nacional (CTN), inexistindo lei ordinária
regulamentando os critérios e o procedimento para essa desconsideração. À luz da jurisprudência do Superior Tribunal de
Justiça (STJ), é correto afirmar que:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320356
Direito Tributário
Durante auditoria eletrônica de uma empresa
prestadora de serviços, foram obtidos os seguintes
dados relativos a determinado período:
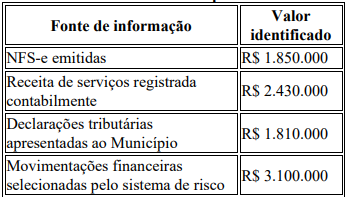
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320355
Direito Tributário
O Município implantou modelo eletrônico de
seleção de contribuintes para fiscalização do
ISSQN. O sistema atribui maior risco aos
contribuintes que apresentam simultaneamente:
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320348
Direito Tributário
Uma empresa fiscalizada pelo Município
apresentou ao Auditor Fiscal livros contábeis,
documentos eletrônicos e extratos de faturamento.
Durante a auditoria foram constatadas
divergências relevantes entre os documentos
apresentados. Parte das notas fiscais indicava
valores inferiores aos recebimentos identificados
em outros registros idôneos, e determinadas receitas não possuíam documentação fiscal
correspondente.
O Auditor concluiu que os documentos apresentados pelo contribuinte não permitiam identificar com segurança o preço efetivo de determinadas operações e cogitou realizar o arbitramento da base de cálculo.
Analise as afirmativas:
I. O arbitramento não constitui penalidade autônoma aplicada ao contribuinte, mas técnica de determinação da base tributável quando presentes os pressupostos legais.
II. A existência de inconsistências na escrituração permite ao Auditor desconsiderar integralmente toda a documentação apresentada, independentemente da demonstração das razões técnicas que comprometem sua confiabilidade
III. O arbitramento deve estar apoiado em critérios juridicamente admissíveis e elementos capazes de sustentar racionalmente a determinação da matéria tributável.
IV. O emprego do arbitramento não afasta o direito do sujeito passivo de contestar a avaliação realizada pela Administração.
Está correto o que se afirma em:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319930
Direito Tributário
Em regra, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do
ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus
negócios ou atividades. Diante do exposto, analise os itens a seguir.
I. Representações fiscais para fins penais.
II. Inscrições na Dívida Ativa da Fazenda Pública.
III. Parcelamento ou moratória.
IV. Renúncia de natureza tributária cujo beneficiário seja pessoa jurídica.
São excetuadas do dever de sigilo, as situações indicadas em
I. Representações fiscais para fins penais.
II. Inscrições na Dívida Ativa da Fazenda Pública.
III. Parcelamento ou moratória.
IV. Renúncia de natureza tributária cujo beneficiário seja pessoa jurídica.
São excetuadas do dever de sigilo, as situações indicadas em
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Mãe D`Água - PB
Prova:
CPCON - 2026 - Prefeitura de Mãe D`Água - PB - Fiscal de Tributos |
Q4308982
Direito Tributário
Os Estados, o Distrito Federal e os Municípios exercerão de forma integrada, exclusivamente por meio do Comitê Gestor do Imposto
sobre Bens e Serviços, nos termos e limites estabelecidos na Constituição Federal de 1988, e em lei complementar, as competências
administrativas. A participação dos entes federativos, na instância máxima de deliberação do Comitê Gestor do Imposto sobre Bens e
Serviços, observará a composição prevista na CF/88.
Nesse sentido, é CORRETO afirmar que a quantidade de representantes dos Municípios e do Distrito Federal naquele comitê corresponde a:
Nesse sentido, é CORRETO afirmar que a quantidade de representantes dos Municípios e do Distrito Federal naquele comitê corresponde a:

 Conheça nossos planos