Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.484 questões


I. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento pendente ou não de implemento de condição.
II. Pode ser estimado o empenho da despesa cujo montante não se possa determinar.
III. Os empenhos que correm à conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
Está correto o que se afirma em
Considerando as classificações orçamentárias e a estrutura da receita e da despesa pública, julgue o próximo item, com base no disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP) bem como na Lei n.º 4.320/1964, no que couber.
O pagamento de verbas remuneratórias a herdeiros de servidor falecido, cujo direito tenha sido gerado em exercício anterior, mas não empenhado na época por desconhecimento da administração, deve ser classificado como DEA, na hipótese de compromisso reconhecido após o encerramento do exercício.
Considerando as classificações orçamentárias e a estrutura da receita e da despesa pública, julgue o próximo item, com base no disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP) bem como na Lei n.º 4.320/1964, no que couber.
A aquisição de 50 novas cadeiras ergonômicas em substituição a mobiliário antigo, por configurar reposição de bens existentes, deve ser classificada como despesa corrente, no grupo “outras despesas correntes”, pois não representa acréscimo patrimonial.
Considerando as classificações orçamentárias e a estrutura da receita e da despesa pública, julgue o próximo item, com base no disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP) bem como na Lei n.º 4.320/1964, no que couber.
Ao elaborar o termo de referência para a contratação de serviços de limpeza, um analista administrativo deve classificar a despesa como despesa corrente, no grupo “outras despesas correntes”, elemento “serviços de terceiros – pessoa jurídica”.
Considerando as classificações orçamentárias e a estrutura da receita e da despesa pública, julgue o próximo item, com base no disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP) bem como na Lei n.º 4.320/1964, no que couber.
Recursos de convênio internacional para o financiamento de programa de intercâmbio de servidores, com custeio de passagens, diárias e hospedagem, devem ser classificados como “receita corrente”, na categoria “transferências correntes”, pois financiarão despesas correntes.
Sobre os conceitos de divida previstos na Lei nº 4.320/1964:
Para responder a questão, baseie-se na Lei nº 4.320/1964 e nas transações que ocorreram no exercício de 2024 a seguir:
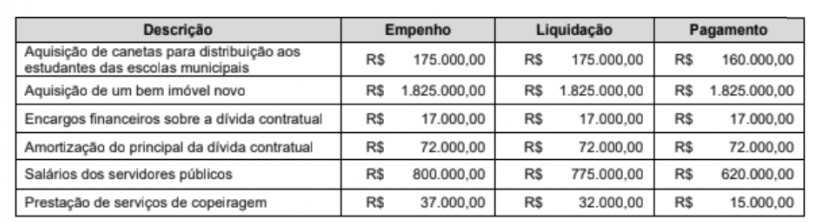
Ao final do exercício de 2024, houve inscrição de restos a pagar no montante de
Conforme a Lei nº 4.320/1964, entende-se por superávit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro apurado no
Em 2025, os advogados da entidade passaram a considerar a perda como possível.
No Balanço Patrimonial da entidade, em 2025 houve a seguinte variação:
Para que a entidade reconheça o ativo, em seu Balanço Patrimonial, deve haver
O fato foi considerado incorreto, uma vez que estes bens devem ser
Contudo, pode haver variação no grau que as características qualitativas podem ser alcançadas, dependendo
Assinale a opção que indica o tratamento contábil da subvenção aplicado na elaboração do Balanço Patrimonial da entidade
Após realizado o teste de recuperabilidade das câmeras, a entidade deve
Considerando o tratamento contábil da depreciação e seu impacto na apuração do resultado, assinale a alternativa correta.
Considerando as exigências formais e técnicas aplicáveis à escrituração e aos registros auxiliares, assinale a alternativa correta.
Entre os objetivos que serão atendidos pela fixação das cotas está a manutenção, durante o exercício, na medida do possível e de modo a reduzir ao mínimo eventuais insuficiências de tesouraria, o equilíbrio entre

 Conheça nossos planos