Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.484 questões


Ano: 2026
Banca:
FGV
Órgão:
AL-GO
Prova:
FGV - 2026 - AL-GO - Analista Legislativo - Analista de Controle Interno em Contabilidade |
Q3880625
Contabilidade Pública
Na elaboração das demonstrações de uma entidade do setor
público, a distorção do registro contábil de um fato foi considerada
material. Isso significa, tecnicamente, que a distorção,
Ano: 2026
Banca:
FGV
Órgão:
AL-GO
Prova:
FGV - 2026 - AL-GO - Analista Legislativo - Analista de Controle Externo em Contabilidade |
Q3880481
Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público, as
variações patrimoniais aumentativas (VPA) e as variações
patrimoniais diminutivas (VPD) são reconhecidas no período em
que
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Contador |
Q3876573
Contabilidade Pública
O empenho da despesa é um dos estágios pelos quais ela deve passar quando da sua
execução, observados as normas legais que versam sobre este processo, uma vez que este
é um procedimento exclusivo da contabilidade pública. Analise as afirmativas abaixo que
tratam do empenho da despesa.
I - Empenho de despesas que não se possa precisar o valor exato podem ser realizados mediante estimativa do valor.
II - A Nota de empenho deve apresentar, dentre outras informações o saldo restante da dotação orçamentária.
III - O empenho da despesa pode ser prévio ou posterior, de acordo com o tipo da despesa.
IV - O empenho da despesa com serviços terceirizados deverá ser realizado após o recebimento da nota fiscal da prestação dos serviços.
Estão CORRETAS:
I - Empenho de despesas que não se possa precisar o valor exato podem ser realizados mediante estimativa do valor.
II - A Nota de empenho deve apresentar, dentre outras informações o saldo restante da dotação orçamentária.
III - O empenho da despesa pode ser prévio ou posterior, de acordo com o tipo da despesa.
IV - O empenho da despesa com serviços terceirizados deverá ser realizado após o recebimento da nota fiscal da prestação dos serviços.
Estão CORRETAS:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Satuba - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Satuba - AL - Contador Público |
Q3872392
Contabilidade Pública
Durante a análise de um relatório financeiro, um auditor
percebeu que as demonstrações contábeis estavam incluídas
em um documento mais amplo que também continha quadros
estatísticos e informações administrativas. Entretanto, não havia indicação clara de quais partes constituíam efetivamente
as demonstrações contábeis, nem constavam elementos mínimos de identificação exigidos pela contabilidade aplicada ao
setor público. Considerando a literalidade do trecho fornecido,
assinale a alternativa CORRETA.
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Assistente em Gestão Ambiental - Especialidade: Assistente Administrativo |
Q3872130
Contabilidade Pública
Uma das características qualitativas expressas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) reivindica disponibilizar a informação aos usuários antes que ela perca a sua capacidade de ser útil. Neste sentido, trata-se de uma característica qualitativa de
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870689
Contabilidade Pública
Com base em valores históricos, um ente da federação estima
arrecadar, em um dado exercício, os seguintes valores relativos
ao principal tributo da sua competência:
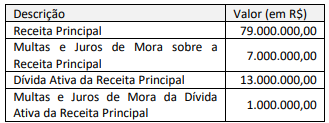
Considerando a situação hipotética apresentada e as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) relativas à classificação de receita segundo o critério de “Tipo” (último dígito da classificação segundo a natureza), é correto afirmar que o valor de:
Considerando a situação hipotética apresentada e as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) relativas à classificação de receita segundo o critério de “Tipo” (último dígito da classificação segundo a natureza), é correto afirmar que o valor de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870684
Contabilidade Pública
Um dos anexos do Relatório de Gestão Fiscal (RGF) a ser
publicado pelos órgãos do Poder Judiciário, a exemplo dos
tribunais de Justiça, é o Demonstrativo da Disponibilidade de
Caixa e dos Restos Pagar. Um servidor recém-empossado em um
tribunal de Justiça foi designado para analisar o referido anexo
antes de sua publicação no portal da transparência.
Em sua análise, o servidor deve considerar que o Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar:
Em sua análise, o servidor deve considerar que o Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870676
Contabilidade Pública
Uma fundação pública federal está envolvida em um processo
judicial movido por ex-servidores, que reivindicam diferenças
remuneratórias relativas aos últimos cinco anos. A assessoria
jurídica da entidade classificou a probabilidade de perda como
provável, o que implica a necessidade de reconhecimento de uma
provisão pela contadoria da fundação. Para mensurar a provisão
no encerramento do exercício financeiro, os analistas contábeis
da contadoria reuniram as seguintes informações:
• a assessoria jurídica estima que o valor total devido poderá variar entre R$ 3,5 milhões e R$ 5,2 milhões, dependendo do desfecho das perícias;
• a estimativa mais provável, considerando os casos semelhantes já julgados, é de R$ 4,2 milhões;
• caso a fundação decida por um acordo administrativo, é provável que o desembolso seja reduzido para R$ 3,8 milhões, mas não há decisão formal autorizando essa alternativa;
• o pagamento, caso ocorra, deverá ser realizado em até 15 meses, sem atualização relevante que altere a mensuração.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre mensuração de provisões, é correto afirmar que a entidade deve registrar uma provisão de:
• a assessoria jurídica estima que o valor total devido poderá variar entre R$ 3,5 milhões e R$ 5,2 milhões, dependendo do desfecho das perícias;
• a estimativa mais provável, considerando os casos semelhantes já julgados, é de R$ 4,2 milhões;
• caso a fundação decida por um acordo administrativo, é provável que o desembolso seja reduzido para R$ 3,8 milhões, mas não há decisão formal autorizando essa alternativa;
• o pagamento, caso ocorra, deverá ser realizado em até 15 meses, sem atualização relevante que altere a mensuração.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre mensuração de provisões, é correto afirmar que a entidade deve registrar uma provisão de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870675
Contabilidade Pública
Uma entidade autárquica estadual recebeu, por doação, um
edifício de quatro andares que estava sob gestão da Secretaria de
Patrimônio da União (SPU). O termo de doação informou que o
imóvel estava avaliado em R$ 7 milhões. Desde a sua construção,
o edifício foi utilizado por dez anos para atividades
administrativas, mas na data da doação estava desocupado havia
dois anos. A equipe da superintendência de infraestrutura da
autarquia realizou vistoria no imóvel e concluiu que ele se
encontra em bom estado, sem comprometimentos estruturais,
sendo necessários reparos moderados. A SPU costuma adotar
uma vida útil contábil padrão de 30 anos para imóveis usados em
atividades administrativas. Esse mesmo padrão é adotado pela
entidade autárquica.
Considerando o caso hipotético apresentado, as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento da depreciação e definição de vida útil de bens usados anteriormente à posse pela Administração Pública, é correto afirmar que a autarquia:
Considerando o caso hipotético apresentado, as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento da depreciação e definição de vida útil de bens usados anteriormente à posse pela Administração Pública, é correto afirmar que a autarquia:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870674
Contabilidade Pública
Um ente estadual possui um edifício administrativo de
10 andares localizado no centro da cidade, registrado em seu
patrimônio no grupo Ativo Imobilizado. Ao final do exercício de
20x3, o valor contábil do ativo era de R$ 3.000.000,00 (custo
histórico de R$ 5.000.000,00 e depreciação acumulada de
R$ 2.000.000,00). No final desse mesmo ano, o ente procedeu à
reavaliação dos seus imóveis de uso administrativo. O laudo
técnico determinou que o valor justo do prédio é de
R$ 4.600.000,00.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento de reavaliação de itens classificados no Ativo Imobilizado e o caso hipotético apresentado, é correto afirmar que:
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento de reavaliação de itens classificados no Ativo Imobilizado e o caso hipotético apresentado, é correto afirmar que:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Contador |
Q3869083
Contabilidade Pública
O item tangível que é mantido para o uso na produção ou
fornecimento de bens ou serviços, ou para fins administrativos,
inclusive os decorrentes de operações que transfiram para a
entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período é denominado como:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868987
Contabilidade Pública
À luz da NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito
Geral pelas Entidades do Setor Público, assinale a alternativa que apresenta a CORRETA definição de Ativo.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868986
Contabilidade Pública
Com base na NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de
Propósito Geral pelas Entidades do Setor Público, avalie o que se afirma a seguir sobre as características
qualitativas das informações apresentadas nos relatórios contábeis (RCPGs).
I. A representação fidedigna exige que a informação contábil seja completa, neutra e livre de erro material, retratando a substância econômica das transações, mesmo que não corresponda à sua forma jurídica.
II. A comparabilidade é uma característica qualitativa que busca uniformidade absoluta na apresentação das informações, para que coisas distintas pareçam semelhantes e facilitem a análise.
III. A materialidade é considerada uma restrição à informação incluída nos RCPGs, e sua avaliação deve levar em conta não apenas o valor monetário, mas também a natureza do item e o contexto institucional.
Está CORRETO o que se afirma em:
I. A representação fidedigna exige que a informação contábil seja completa, neutra e livre de erro material, retratando a substância econômica das transações, mesmo que não corresponda à sua forma jurídica.
II. A comparabilidade é uma característica qualitativa que busca uniformidade absoluta na apresentação das informações, para que coisas distintas pareçam semelhantes e facilitem a análise.
III. A materialidade é considerada uma restrição à informação incluída nos RCPGs, e sua avaliação deve levar em conta não apenas o valor monetário, mas também a natureza do item e o contexto institucional.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868984
Contabilidade Pública
A Câmara Municipal de Nova Aurora enfrentou
uma crise operacional no setor de TI após a
aposentadoria simultânea de dois servidores
especializados em suporte à rede e sistemas. Para
evitar a paralisia dos serviços legislativos, foi
contratada, por meio de processo licitatório, uma
empresa para prestar, de forma integral e contínua,
todos os serviços de suporte e manutenção de
informática por um período de 12 meses,
substituindo a função anteriormente exercida pelos
servidores, enquanto se realizava um concurso
público para provimento dos cargos efetivos. À luz
da LRF e do MCASP, as despesas mensais
decorrentes desse contrato de prestação de serviços
devem ser contabilizadas no seguinte elemento de
despesa:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868975
Contabilidade Pública
Acerca dos estágios de execução da despesa
orçamentária, disciplinados pela Lei nº 4.320/1964
e abordados no MCASP, avalie as afirmativas a
seguir.
I. Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico.
II. O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação, exceto no caso de adiantamento, que é um regime de exceção aos estágios regulares.
III. Em casos urgentes e excepcionais, definidos na legislação de cada ente da Federação, o empenho da despesa poderá exceder o limite dos créditos concedidos. Essa prática, contudo, compromete a receita a ser arrecadada no limite do crédito excedido.
Está CORRETO o que se afirma em:
I. Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico.
II. O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação, exceto no caso de adiantamento, que é um regime de exceção aos estágios regulares.
III. Em casos urgentes e excepcionais, definidos na legislação de cada ente da Federação, o empenho da despesa poderá exceder o limite dos créditos concedidos. Essa prática, contudo, compromete a receita a ser arrecadada no limite do crédito excedido.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868973
Contabilidade Pública
Texto associado
Instrução: Utilize as informações a seguir para resolução da próxima questão.
A Prefeitura Municipal de "Vila Nova Esperança" celebrou um convênio com o Ministério da Educação para a construção de um Centro de Educação Infantil. Em decorrência desse acordo, o Município recebeu, em fevereiro de 2025, uma única transferência no valor de R$ 850.000,00, que corresponde ao custo estimado total da obra, e deverá ser exclusivamente aplicado para tal finalidade.
De acordo com a classificação da receita
orçamentária pela sua natureza, prevista na
legislação vigente, essa entrada de recursos deve
ser registrada como:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868972
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor
Público (MCASP) define com precisão o seu
campo de aplicação, distinguindo entidades para as
quais suas normas são obrigatórias daquelas para as
quais são facultativas. Com base na seção do
MCASP que trata do seu "Alcance e Autoridade",
assinale a alternativa INCORRETA sobre a
aplicação das normas do Manual.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Contador |
Q3868971
Contabilidade Pública
Sobre os conceitos relacionados à Contabilidade
Aplicada ao Setor Público (CASP), bem como seu
objeto, objetivos e princípios, informe se é
verdadeiro (V) ou falso (F) para o que se afirma a
seguir.
(__) O Princípio da Oportunidade é aplicável também à CASP, e está ligado à característica qualitativa da informação contábil da Tempestividade, que significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
(__) No tocante à contabilidade orçamentária, é adotado no Brasil um regime misto (ou de base modificada) para confronto das receitas e despesas, estabelecido pela Lei nº 4.320/1964, que determina que pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas legalmente liquidadas.
(__) O objeto da CASP é o patrimônio público, entendido como o conjunto de bens, direitos, obrigações e variações patrimoniais sob a gestão direta ou indireta da entidade pública, e suas demonstrações contábeis devem evidenciar de forma clara a execução orçamentária, a situação financeira e o desempenho da gestão.
A sequência está CORRETA em:
(__) O Princípio da Oportunidade é aplicável também à CASP, e está ligado à característica qualitativa da informação contábil da Tempestividade, que significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
(__) No tocante à contabilidade orçamentária, é adotado no Brasil um regime misto (ou de base modificada) para confronto das receitas e despesas, estabelecido pela Lei nº 4.320/1964, que determina que pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas legalmente liquidadas.
(__) O objeto da CASP é o patrimônio público, entendido como o conjunto de bens, direitos, obrigações e variações patrimoniais sob a gestão direta ou indireta da entidade pública, e suas demonstrações contábeis devem evidenciar de forma clara a execução orçamentária, a situação financeira e o desempenho da gestão.
A sequência está CORRETA em:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868860
Contabilidade Pública
Por crédito orçamentário inicial, entende-se aquele aprovado pela lei orçamentária anual, constante dos orçamentos
fiscal, da seguridade social e de investimento das empresas estatais não dependentes. Consideram-se recursos
disponíveis para fins de abertura de créditos suplementares e especiais, conforme disposto no §1° do Art. 43, da
Lei nº 4.320/1964, EXCETO:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868859
Contabilidade Pública
Avalie as afirmações a seguir e a relação proposta entre elas:
I. a Lei nº 4.320/64, Art. 58, estabelece que a despesa pública percorre os estágios de empenho, liquidação e pagamento;
Porque
II. o empenho corresponde ao reconhecimento da obrigação de pagar após a verificação do direito adquirido pelo credor.
Assinale a opção CORRETA:
I. a Lei nº 4.320/64, Art. 58, estabelece que a despesa pública percorre os estágios de empenho, liquidação e pagamento;
Porque
II. o empenho corresponde ao reconhecimento da obrigação de pagar após a verificação do direito adquirido pelo credor.
Assinale a opção CORRETA:

 Conheça nossos planos