Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.489 questões

Q3637766 Contabilidade Pública
Um dos documentos de transparência e controle da gestão fiscal é o Relatório Resumido da Execução Orçamentária. Este documento deve ser elaborado periodicamente contendo informações que permitem o acompanhamento da gestão fiscal do Ente, bem como o cumprimento de metas e resultados previstos. Assinale a única alternativa correta sobre o Relatório Resumido da Execução Orçamentária: 
Alternativas
Q3637764 Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, os gastos com pessoal devem ser calculados com base na Receita Corrente Líquida, apurada nos termos da legislação e compreendendo os últimos doze meses. Assinale a alternativa que NÃO apresenta um valor que deve ser considerado para fins de apuração da Receita Corrente Líquida: 
Alternativas
Q3637753 Contabilidade Pública
De acordo com a legislação brasileira vigente, que trata da contabilidade aplicada aos Entes públicos, as despesas regularmente empenhadas até 31 de dezembro de cada ano, mas que se encontram pendentes de liquidação, devem ser classificadas como: 
Alternativas
Q3626995 Contabilidade Pública
Segundo a Secretaria do Tesouro Nacional (2023): “Riscos_________ podem ser conceituados como a possibilidade da ocorrência de eventos que venham a impactar negativamente as contas publicas, eventos estes resultantes da realização das ações previstas no programa de trabalho para o exercício ou decorrentes das metas de resultados, correspondendo, assim, aos riscos provenientes das obrigações financeiras do governo”.

Assinale a alternativa que preenche corretamente a lacuna do trecho acima.  
Alternativas
Q3624982 Contabilidade Pública
 A Procuradoria Geral do Município (PGM) analisou uma ação judicial movida contra o município, que transita no Poder Judiciário, e concluiu que é provável que o município perca a ação e estimou o valor a ser pago em R$ 5 milhões. Considerando esse posicionamento da PGM, a contabilidade do município registrou esse valor como: 
Alternativas
Q3624975 Contabilidade Pública
Determinado município contratou o desenvolvimento de um software de administração tributária para a manutenção do seu cadastro imobiliário, assim como para cobrança, arrecadação e fiscalização dos tributos municipais. Quando esse software estiver em utilização pelo município, considerando que o ente possui o código fonte do software, cuja utilização será por tempo indeterminado (vida útil indefinida), o valor do software estará contabilizado:
Alternativas
Q3624970 Contabilidade Pública
A Lei n.º 4.320/1964 veda a realização de despesa sem prévio empenho. Para aquelas despesas em que o valor total da despesa é conhecido, mas o seu pagamento se dará de forma parcelada, o empenho será:
Alternativas
Q3624360 Contabilidade Pública

Diante dos desafios impostos para a contabilidade, sobretudo aquela aplicada ao setor público, o princípio da prudência se evidencia pelo fato de estabelecer uma relação com eficiência e melhoria dos processos relativos a finanças públicas. Analise as afirmações a seguir e sua relação com o princípio da prudência:


I- O princípio da prudência estabelece a escolha da hipótese que tenha como resultado o menor patrimônio líquido diante de outras opções equivalentes.


II- Ao analisar o princípio do registro pelo valor original, o princípio da prudência se aplica às modificações posteriores que deriva na constituição do ordenamento indispensável à correta aplicação do princípio da competência.


III- As estimativas de incertezas de grau variável não podem ser atribuídas ao princípio da prudência na medida em que, para definição dos valores associados a variações patrimoniais, são utilizados definições contextuais sem o caráter da previsibilidade efetiva.


É correto o que se afirma em:

Alternativas
Q3624358 Contabilidade Pública
A normatização favorece a eficiência e a estruturação de processos, sobretudo diante da conjuntura que cerca a gestão pública. Assinale a alternativa correspondente ao principal resultado esperado com a institucionalização das Normas Brasileiras de Contabilidade aplicada ao Setor Público:
Alternativas
Q3624352 Contabilidade Pública

As Normas Brasileiras de Contabilidade Aplicada ao Setor Público impactam a sociedade com regras e, sobretudo, estabelecendo transparência e informações acerca das finanças públicas. Analise as afirmações a seguir sob a ótica do Modelo Brasileiro de contabilidade e o Impacto na Sociedade:


I− Estabelece unidade de comando sobre informações e centraliza na esfera mais ampla de comando governamental para tomada de decisões.


II − Promove a comparabilidade dos padrões de prestação de serviços e custos entre órgãos e unidades do setor público e a análise da efetividade dos programas governamentais.


III − Estabelece a análise de Informações de qualidade, tempestivas e úteis para a tomada de decisão, controle de gastos, otimização da arrecadação e instrumentalização do controle social.


É correto o que se afirma em: 

Alternativas
Q3619711 Contabilidade Pública
De acordo com a Lei nº 4.320/64, em relação ao Controle Interno, analise as assertivas e identifique as corretas:
I.A verificação da legalidade dos atos de execução orçamentária será prévia, concomitante e antecedente.
II.Além da prestação ou tomada de contas anual, quando instituída em lei, ou por fim de gestão, poderá haver, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos.
III.Compete aos serviços de contabilidade ou órgãos equivalentes verificar a exata observância dos limites das cotas trimestrais atribuídas a cada unidade orçamentária, dentro do sistema que for instituído para esse fim.
É CORRETO o que se afirma em: 
Alternativas
Q3618364 Contabilidade Pública
Caso 2

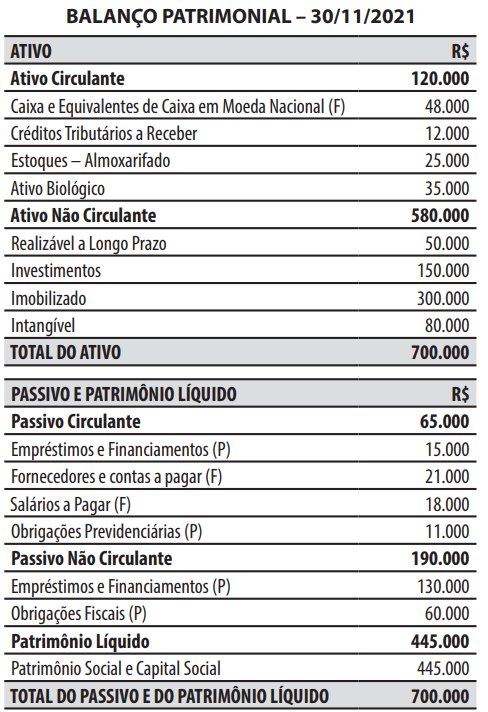
Para responder à questão, considere o balanço patrimonial de uma entidade do setor público elaborado em 30/11/2021. 


Captura_de tela 2025-09-24 100903.png (488×712)


Durante o mês de dezembro de 2021, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Arrecadação e recolhimento da receita tributária, já previamente lançada, no valor de R$ 9.000.

2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 15.000.

3. Empenho e liquidação da despesa com consultoria, no valor de R$ 10.000.

4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 7.000.

5. Pagamento da obrigação registrada na conta contábil “Salários a Pagar (F)”, no valor de R$ 18.000.

6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 8.000.
No balanço patrimonial apresentado, algumas contas contábeis têm as letras (F) ou (P) vinculadas a elas. Por exemplo, a conta contábil “Caixa e Equivalentes de Caixa em Moeda Nacional (F)” tem a letra (F) vinculada; já a conta contábil “Empréstimos e Financiamentos (P)”, tem a letra (P) vinculada.

O manual de contabilidade aplicada ao setor público utiliza as letras (F) ou (P) vinculadas a algumas contas contábeis para indicar: 
Alternativas
Q3614668 Contabilidade Pública
De acordo com a lei No 4.320, de 17 de março de 1964 assinale a alternativa incorreta:
Alternativas
Q3614667 Contabilidade Pública
Conforme a lei No 4.320, de 17 de março de 1964 traz em seu teor a proposta orçamentária que o Poder Executivo encaminhará ao Poder Legislativo nos prazos estabelecidos nas Constituições e nas Leis Orgânicas dos Municípios, compor-se-á:
Tabelas explicativas, das quais, além das estimativas de receita e despesa, constarão, em colunas distintas e para fins de comparação:

Assinale a alternativa incorreta:
Alternativas
Q3614666 Contabilidade Pública
De acordo com a lei No 4.320, de 17 de março de 1964 classificam-se como Inversões Financeiras as dotações destinadas a:

I- aquisição de móveis, ou de bens de capital já em utilização;
II- aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital;
III- constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.

Após a análise dos itens acima, assinale a alternativa correta:

Alternativas
Q3613921 Contabilidade Pública
Com base no MCASP (Manual de Contabilidade Aplicado ao Setor Público), assinale a assertiva que representa a Demonstração contábil que é obrigatória para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas e facultativa para os demais órgãos e entidades dos entes da Federação. 
Alternativas
Q3613920 Contabilidade Pública
De acordo com o MCASP (Manual de Contabilidade Aplicado ao Setor Público) assinale a assertiva que representa a Demonstração contábil que será composta por: Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processado, e Quadro da Execução dos Restos a Pagar Processados.  
Alternativas
Q3613915 Contabilidade Pública
Em conformidade com a lei 4.320/64, assinale a assertiva que representa as categorias econômicas que as receitas podem ser classificadas.  
Alternativas
Q3613906 Contabilidade Pública
De acordo com a lei 4320/64, na qual trata sobre créditos adicionais do seu art. 40 ao art. 46, Assinale a assertiva CORRETA acerca desse tema. 
Alternativas
Q3613905 Contabilidade Pública
Com base na lei 4320/64, são créditos adicionais, as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Nesse sentido, essa norma classifica os créditos adicionais em 3 (três) categorias distintas. Assinale a assertiva que contém as 3 (três) categorias de créditos adicionais previstas nessa lei:  
Alternativas
Respostas
3321: C
3322: E
3323: D
3324: D
3325: A
3326: E
3327: D
3328: B
3329: C
3330: E
3331: B
3332: E
3333: A
3334: C
3335: D
3336: D
3337: B
3338: C
3339: B
3340: D