Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


O artigo 37 da Lei nº 4.320/64 dispõe que as despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
O enunciado acima se refere a:
É incorreto afirmar que constitui objetivo do Sistema de Informação de Custos do Setor Público – SICSP apoiar
(MCASP, 2021)
Relacione os conceitos apresentados aos Procedimentos Contábeis por enfoque, conforme a seguir:
1. Procedimentos Contábeis Orçamentários
2. Procedimentos Contábeis Patrimoniais
( ) Compreendem o processo de registro e evidenciação do orçamento público, possuindo também relação grande com a aprovação desse orçamento e com sua execução.
( ) Compreendem o registro e a evidenciação da composição patrimonial do ente público, e devem ser atendidas as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação de ativos e passivos e suas variações patrimoniais.
( ) Têm como objetivo estabelecer padrões a serem observados pela Administração Pública, no que se refere à receita e à despesa orçamentária, suas classificações, destinações e registros, permitindo a harmonização, evidenciação e consolidação das contas públicas nacionais.
( ) Visam à harmonização dos padrões a serem observados pela Administração Pública, no que se refere às variações patrimoniais, classificações, destinações e registros, para permitir a evidenciação e a consolidação das contas públicas nacionais.
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
O Sistema de Contabilidade Federal tem como objetivos o listado nas alternativas a seguir, à exceção de uma. Assinale-a.
A referida norma aponta o conjunto completo das demonstrações contábeis para o setor público; entretanto, não prevê na relação o(a)
(__)Aplica-se integralmente a entidades governamentais, serviços sociais autônomos e conselhos profissionais.
(__)Não se aplica a nenhuma entidade pública.
(__)Aplica-se parcialmente a outras entidades do setor público.
Assinale a alternativa com a sequência CORRETA, de cima para baixo:
Segundo a Lei 4.320/64: “Art. 101. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial, na Demonstração das Variações Patrimoniais [...]”
Acerca do tema, analise a estrutura apresentada a seguir:
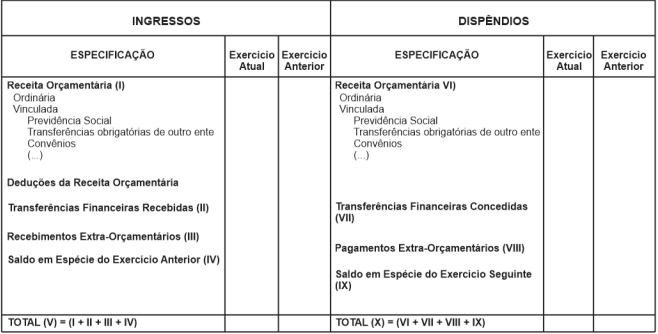
(Fonte: ADAPTADO – Manual de Contabilidade Aplicada ao Setor Público (2021))
Considerando o disposto na Lei 4.320/64 sobre os Balanços, a estrutura apresentada refere-se
Analise os saldos apresentados a seguir, extraídos da contabilidade de um ente público municipal:
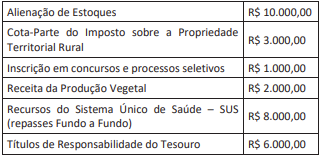
Considerando o disposto na Lei 4.320/64, os valores das Transferências Correntes e das Receitas Orçamentárias de Capital correspondem, respectivamente, a
I. Os bens classificados como móveis e imóveis não podem ser reavaliados.
II. Os bens móveis e imóveis devem ser avaliados pelo custo de produção ou construção, ou pelo valor de aquisição.
III. Os itens que compõem estoque de almoxarifado devem ser avaliados pelo preço de aquisição ou pelo preço de mercado, o que for menor.
Quais estão corretas?
I. Bens de uso especial: compreendem os bens, tais como edifícios ou terrenos, destinados a serviço ou estabelecimento da administração federal, estadual ou municipal, inclusive os de suas autarquias e fundações públicas, como imóveis residenciais, terrenos, glebas, aquartelamento, aeroportos, açudes, fazendas, museus, hospitais, hotéis dentre outros.
II. Bens dominiais/dominicais: compreendem os bens que constituem o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal, ou real, de cada uma dessas entidades. Compreende ainda, não dispondo a lei em contrário, os bens pertencentes às pessoas jurídicas de direito público a que se tenham dado estrutura de direito privado, como apartamentos, armazéns, casas, glebas, terrenos, lojas, bens destinados à reforma agrária, dentre outros.
III. Bens de uso comum do povo: podem ser entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público. IV. Bens imóveis em andamento: compreendem os valores de bens imóveis em andamento, ainda não concluídos. Exemplos: obras em andamento, estudos e projetos (que englobem limpeza do terreno, serviços topográficos etc), benfeitoria em propriedade de terceiros, dentre outros.
V. Demais bens imóveis: compreendem os demais bens imóveis não classificados anteriormente. Exemplo: bens imóveis locados para terceiros, imóveis em poder de terceiros, dentre outros bens.
Está(ão) correta(as) apenas a(s) afirmativa(s):
I. Unidade. II. Universalidade. III. Anualidade.

 Conheça nossos planos