Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Mondaí - SC
Prova:
AMEOSC - 2023 - Prefeitura de Mondaí - SC - Fiscal da Fazenda |
Q3611550
Contabilidade Pública
Considerando o contexto da presunção de omissão de
receitas e as normas aplicáveis, analise as proposições
abaixo e após assinale a alternativa correta:
I.A indicação de um saldo credor de caixa na escrituração caracteriza a presunção de omissão de receitas.
II.A manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada caracteriza a presunção de omissão de receitas.
É CORRETA o que se afirma em:
I.A indicação de um saldo credor de caixa na escrituração caracteriza a presunção de omissão de receitas.
II.A manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada caracteriza a presunção de omissão de receitas.
É CORRETA o que se afirma em:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Itaipulândia - PR
Prova:
OBJETIVA - 2023 - Prefeitura de Itaipulândia - PR - Técnico em Contabilidade |
Q3600156
Contabilidade Pública
NÃO está entre os três princípios orçamentários
previstos no Art. 2º da Lei nº 4.320/1964:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Itaipulândia - PR
Prova:
OBJETIVA - 2023 - Prefeitura de Itaipulândia - PR - Técnico em Contabilidade |
Q3600154
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, as cotas de receitas
que uma entidade pública deva transferir a outra deverão
ser incluídas como:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canela - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canela - RS - Técnico em Contabilidade |
Q3597710
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, assinalar a
alternativa que preenche as lacunas abaixo CORRETAMENTE:
As __________ de capital serão objeto de um Quadro de Recursos e de Aplicação de Capital, aprovado por decreto do Poder Executivo, abrangendo, no mínimo um __________.
As __________ de capital serão objeto de um Quadro de Recursos e de Aplicação de Capital, aprovado por decreto do Poder Executivo, abrangendo, no mínimo um __________.
Ano: 2023
Banca:
MSConcursos
Órgão:
Prefeitura de Pirapó - RS
Prova:
MS CONCURSOS - 2023 - Prefeitura de Pirapó - RS - Auxiliar de Contabilidade |
Q3597015
Contabilidade Pública
Conforme Lei n.º 4.320/64, caso a despesa empenhada não seja paga até 31 de dezembro, esta será inscrita em:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canela - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canela - RS - Contador |
Q3594366
Contabilidade Pública
A Lei nº 4.320/1964 prevê normas para a programação
da despesa pública. Acerca dessas previsões, assinalar a
alternativa INCORRETA:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de São Francisco de Paula - RS
Prova:
FUNDATEC - 2023 - Prefeitura de São Francisco de Paula - RS - Auditor Fiscal da receita Municipal |
Q3587166
Contabilidade Pública
Ao analisar as demonstrações contábeis da Prefeitura Municipal de DCR, o profissional recém-empossado deparou-se com o quadro abaixo:
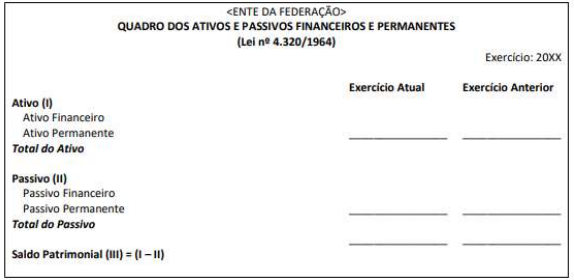
Com base na Lei nº 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que apresenta o Demonstrativo Contábil que o quadro acompanha.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de São Francisco de Paula - RS
Prova:
FUNDATEC - 2023 - Prefeitura de São Francisco de Paula - RS - Auditor Fiscal da receita Municipal |
Q3587164
Contabilidade Pública
Em observância ao Manual de Contabilidade Aplicada ao Setor Público, assinale a
alternativa que apresenta o lançamento contábil de recebimento do crédito para inscrição em Dívida
Ativa, no órgão ou entidade competente para inscrição do crédito em dívida ativa, com a natureza da
informação de controle.
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Ampére - PR
Prova:
FAU - 2023 - Prefeitura de Ampére - PR - Contador |
Q3583359
Contabilidade Pública
Quando os elementos do ativo imobilizado
tiverem vida útil econômica limitada, ficam
sujeitos a depreciação sistemática durante
esse período. Assinale a única alternativa
Incorreta acerca dos registros contábeis da
depreciação dos Ente públicos:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Auxiliar de Contabilidade |
Q3581650
Contabilidade Pública
Segundo dispõe o Art. 41, III da Lei nº 4.320/1964, em situações de graves crises
internas e de calamidade pública, nas quais se torna necessária a geração de despesas urgentes e
não previstas nas peças orçamentárias, procede-se a abertura de crédito adicional do tipo:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Auxiliar de Contabilidade |
Q3581649
Contabilidade Pública
O Superávit Financeiro do exercício anterior encontra-se previsto como recurso
passível de utilização na abertura de créditos suplementares e especiais. Nesse sentido, assinale a
alternativa que indica o Demonstrativo no qual essa informação pode ser obtida, nos termos do
Art. 43, § 1º, inciso I da Lei nº 4.320/1964.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Fiscal Tributário |
Q3581596
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público, quando o ente público
utiliza contas de controle para acompanhar todo o processo de inscrição do crédito em dívida ativa,
desde o inadimplemento até a efetiva inscrição, faz-se necessária uma maior integração entre as
diversas etapas e unidades envolvidas. Nessa situação, assinale a alternativa que apresenta o registro
do crédito vencido a ser encaminhado para inscrição em dívida ativa, no órgão ou entidade de origem
do crédito, considerando a natureza da informação de controle.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Fiscal Tributário |
Q3581593
Contabilidade Pública
Considerando a legislação vigente e as diretrizes do Manual de Contabilidade Aplicada
ao Setor Público (MCASP), assinale a alternativa que apresenta situação que, salvo determinação legal
em sentido contrário, deve ser registrada como Dedução da Receita Orçamentária.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Agente de Finanças e Tesouraria |
Q3581475
Contabilidade Pública
Sobre a escrituração e consolidação das contas públicas, em conformidade com a Lei
de Responsabilidade Fiscal, analise as assertivas a seguir:
I. A despesa, a assunção de compromisso e os fluxos financeiros serão registrados exclusivamente segundo o regime de competência.
II. As receitas e despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários gerais e não específicos.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive empresa estatal dependente.
Quais estão corretas?
I. A despesa, a assunção de compromisso e os fluxos financeiros serão registrados exclusivamente segundo o regime de competência.
II. As receitas e despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários gerais e não específicos.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive empresa estatal dependente.
Quais estão corretas?
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Rolante - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Rolante - RS - Agente de Finanças e Tesouraria |
Q3581471
Contabilidade Pública
Analise as assertivas a seguir no que diz respeito às Combinações no Setor Público.
I. É classificada como fusão a transação ou evento que dá origem a uma entidade resultante, que é o resultado de duas ou mais operações que se combinam, na qual nenhuma das partes da combinação obtém o controle de uma ou mais operações, ou na qual uma das partes da combinação obtém o controle de uma ou mais operações e em que há evidências de que a combinação tem a essência econômica de fusão.
II. Aquisição é a combinação em que uma parte da combinação obtém o controle de uma ou mais operações, denominada de adquirente, e há evidências que a combinação não é fusão, considerando os indicadores relacionados à contraprestação e ao processo de tomada de decisão.
III. Contraprestação contingente é geralmente a obrigação da adquirente de transferir ativos adicionais ou participações para os antigos proprietários da operação adquirida como parte da mudança do controle da operação adquirida, se eventos futuros específicos ocorrerem ou condições forem atendidas.
Quais estão corretas?
I. É classificada como fusão a transação ou evento que dá origem a uma entidade resultante, que é o resultado de duas ou mais operações que se combinam, na qual nenhuma das partes da combinação obtém o controle de uma ou mais operações, ou na qual uma das partes da combinação obtém o controle de uma ou mais operações e em que há evidências de que a combinação tem a essência econômica de fusão.
II. Aquisição é a combinação em que uma parte da combinação obtém o controle de uma ou mais operações, denominada de adquirente, e há evidências que a combinação não é fusão, considerando os indicadores relacionados à contraprestação e ao processo de tomada de decisão.
III. Contraprestação contingente é geralmente a obrigação da adquirente de transferir ativos adicionais ou participações para os antigos proprietários da operação adquirida como parte da mudança do controle da operação adquirida, se eventos futuros específicos ocorrerem ou condições forem atendidas.
Quais estão corretas?
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575728
Contabilidade Pública
Segundo as normas de contabilidade
brasileiras vigentes, o valor das variações
patrimoniais aumentativas já recebidas que
efetivamente devem ser reconhecidas em
resultados em anos futuros e que não haja qualquer tipo de obrigação de devolução por
parte da entidade, deve ser classificado no
grupo:
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572911
Contabilidade Pública
Por definição legal, os créditos adicionais são as
autorizações de despesa não computadas ou
insuficientemente dotadas na Lei de Orçamento.
Acerca do tema, assinale a alternativa incorreta.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572908
Contabilidade Pública
Sobre o adiantamento, ou suprimento de fundos,
analise as assertivas, nos termos da legislação
vigente, e assinale a alternativa correta.
I. Por se tratar de um regime especial de execução da despesa orçamentária, sua realização está dispensada de prévio empenho.
II. Não se fará adiantamento a servidor em alcance, ou seja, aquele que não efetuou, no prazo, a comprovação dos recursos recebidos ou que, caso tenha apresentado a prestação de contas dos recursos, a mesma tenha sido impugnada total ou parcialmente.
III. Os casos para sua concessão, os critérios de aplicação e prestação de contas, bem como as obrigações do agente suprido constarão de Lei própria de cada ente.
I. Por se tratar de um regime especial de execução da despesa orçamentária, sua realização está dispensada de prévio empenho.
II. Não se fará adiantamento a servidor em alcance, ou seja, aquele que não efetuou, no prazo, a comprovação dos recursos recebidos ou que, caso tenha apresentado a prestação de contas dos recursos, a mesma tenha sido impugnada total ou parcialmente.
III. Os casos para sua concessão, os critérios de aplicação e prestação de contas, bem como as obrigações do agente suprido constarão de Lei própria de cada ente.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572907
Contabilidade Pública
A regular execução da despesa orçamentária deve
obedecer aos estágios ou fases previstos na Lei nº
4.320/1964. Acerca do tema, assinale a alternativa
correta.
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572899
Contabilidade Pública
Assinale a alternativa que apresenta apenas
órgãos/entidades que devem adotar as normas do
Manual de Contabilidade Aplicada ao Setor Público
– MCASP (9ª Ed., 2021) de forma obrigatória.

 Conheça nossos planos