Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Atuação em Auditoria Independente Nas Instituições Autorizadas a Funcionar Pelo Banco Central do País (BCB) |
Q3184549
Contabilidade Pública
Um contador foi contratado para participar de auditoria em
instituição financeira responsável por financiamentos imobiliários sob regras do FCVS.
Nesse caso, nos termos do CTA 16, o auditor deve informar se houve, ou não, limitação no escopo dos trabalhos, especificar a responsabilidade do auditor quanto à extensão necessária ao seu opinamento e quanto à eficácia dos controles operacionais e contábeis mantidos pelo agente financeiro, para apuração das bases de incidência diárias das contribuições mensais e das bases de incidência das contribuições
Nesse caso, nos termos do CTA 16, o auditor deve informar se houve, ou não, limitação no escopo dos trabalhos, especificar a responsabilidade do auditor quanto à extensão necessária ao seu opinamento e quanto à eficácia dos controles operacionais e contábeis mantidos pelo agente financeiro, para apuração das bases de incidência diárias das contribuições mensais e das bases de incidência das contribuições
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Contador |
Q3068876
Contabilidade Pública
Levando em conta os conceitos, objetivos e finalidades
da contabilidade aplicada ao setor público que são
trazidos pela NBC TSP Estrutura Conceitual para
Elaboração e Divulgação de Informação Contábil de
Propósito Geral pelas Entidades do Setor Público, é
correto afirmar que:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Contador |
Q3068873
Contabilidade Pública
No setor público, o tratamento contábil dos Ativos
Intangíveis é estabelecido na NBC TSP 08 − Ativo
Intangível. Analise as alternativas a seguir e assinale
aquela que está de acordo com o disposto na norma:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Contador |
Q3068865
Contabilidade Pública
A Secretaria Municipal de Educação realizou as
seguintes despesas no último mês:
• Aquisição de um ônibus escolar novo no valor de R$ 250.000,00;
• Contratação de serviço contínuo de mão de obra terceirizada para limpeza e higienização das escolas, em substituição aos servidores, no valor de R$ 100.000,00;
• Execução de obra de edificação de uma escola nova no valor de R$ 1.000.000,00;
• Contratação de serviço de internet e telefonia no valor de R$ 30.000,00; e
• Contratação de serviço de fornecimento de merenda escolar no valor de R$ 200.000,00.
Considerando os termos da Lei nº 4.320, de 17 de março de 1964, assinale a alternativa correta:
• Aquisição de um ônibus escolar novo no valor de R$ 250.000,00;
• Contratação de serviço contínuo de mão de obra terceirizada para limpeza e higienização das escolas, em substituição aos servidores, no valor de R$ 100.000,00;
• Execução de obra de edificação de uma escola nova no valor de R$ 1.000.000,00;
• Contratação de serviço de internet e telefonia no valor de R$ 30.000,00; e
• Contratação de serviço de fornecimento de merenda escolar no valor de R$ 200.000,00.
Considerando os termos da Lei nº 4.320, de 17 de março de 1964, assinale a alternativa correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068107
Contabilidade Pública
Considerando a contabilização da Dívida Ativa, julgue as
seguintes afirmações e registre V, para verdadeiras, e F,
para falsas:
( ) A inscrição do crédito em dívida ativa configura um fato contábil modificativo, alterando o valor do patrimônio líquido do ente público.
( ) Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante pelo crédito de dívida ativa no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
( ) Entes da Federação podem adotar metodologias distintas das apresentadas para a contabilização da Dívida Ativa no Manual, desde que justifiquem a revisão em Notas Explicativas.
Assinale a alternativa com a sequência correta:
( ) A inscrição do crédito em dívida ativa configura um fato contábil modificativo, alterando o valor do patrimônio líquido do ente público.
( ) Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante pelo crédito de dívida ativa no ativo não circulante, tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
( ) Entes da Federação podem adotar metodologias distintas das apresentadas para a contabilização da Dívida Ativa no Manual, desde que justifiquem a revisão em Notas Explicativas.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068105
Contabilidade Pública
Acerca do Plano de Contas Aplicado ao Setor Público
(PCASP) no Brasil, julgue as seguintes afirmações e
registre V, para verdadeiras, e F, para falsas:
( ) O PCASP foi estruturado com foco no controle da execução orçamentária e financeira, mas evoluiu para abordar aspectos patrimoniais.
( ) A necessidade de um plano de contas com abrangência nacional surgiu em resposta à demanda por consolidação nacional das contas públicas imposta pela Lei de Responsabilidade Fiscal.
( ) A estrutura do PCASP é baseada na natureza da informação contábil, e seu uso permite o cumprimento de determinações legais.
Assinale a alternativa com a sequência correta:
( ) O PCASP foi estruturado com foco no controle da execução orçamentária e financeira, mas evoluiu para abordar aspectos patrimoniais.
( ) A necessidade de um plano de contas com abrangência nacional surgiu em resposta à demanda por consolidação nacional das contas públicas imposta pela Lei de Responsabilidade Fiscal.
( ) A estrutura do PCASP é baseada na natureza da informação contábil, e seu uso permite o cumprimento de determinações legais.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Assistente Administrativo |
Q3067076
Contabilidade Pública
Na gestão pública, compreender as finanças é
importante para a administração. Sobre essa temática,
avalie os excertos a seguir:
I- Compreender as finanças, como o balanço patrimonial e a demonstração de resultados, é crucial para avaliar a saúde financeira de uma empresa e tomar decisões controladas, não é diferente na administração pública.
II- Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
III- A Constituição brasileira exige a elaboração do orçamento anual, a sua aprovação pelo poder Legislativo e a sua disponibilização à sociedade.
Fonte: Manual de Contabilidade Aplicada ao Setor Público (MCASP) − 8ª Edição Secretaria do Tesouro Nacional − Ministério da Fazenda.
É correto o que se afirma em:
I- Compreender as finanças, como o balanço patrimonial e a demonstração de resultados, é crucial para avaliar a saúde financeira de uma empresa e tomar decisões controladas, não é diferente na administração pública.
II- Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
III- A Constituição brasileira exige a elaboração do orçamento anual, a sua aprovação pelo poder Legislativo e a sua disponibilização à sociedade.
Fonte: Manual de Contabilidade Aplicada ao Setor Público (MCASP) − 8ª Edição Secretaria do Tesouro Nacional − Ministério da Fazenda.
É correto o que se afirma em:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043064
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público (2021, p. 66), em
se tratando de receitas públicas, “crédito ____________ é aquele que representa o montante do
imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não
cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação
da mercadoria”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043063
Contabilidade Pública
Considerando as disposições da NBC TSP nº 25/2019, assinale a alternativa
INCORRETA quanto ao tratamento contábil dos Eventos Subsequentes.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043062
Contabilidade Pública
Segundo as Normas de Contabilidade Aplicadas ao Setor Público, são critérios que
devem ser atendidos para o reconhecimento de uma provisão:
I. A existência de uma obrigação presente.
II. A probabilidade de que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. A possibilidade de realizar uma estimativa confiável.
Quais estão corretos?
I. A existência de uma obrigação presente.
II. A probabilidade de que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. A possibilidade de realizar uma estimativa confiável.
Quais estão corretos?
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Pindaí - BA
Prova:
COTEC - 2023 - Câmara de Pindaí - BA - Controlador Interno |
Q3042034
Contabilidade Pública
A finalidade principal dos grupos é demonstrar importantes agregados da despesa orçamentária. O Manual de
Contabilidade Aplicada ao Setor Público (MCASP) define cada grupo de despesa. De acordo com tal definição,
numere a segunda coluna de acordo com a primeira.
1. Pessoal e encargos Sociais. 2. Juros e encargos da dívida. 3. Outras despesas correntes. 4. Investimentos. 5. Inversões financeiras. 6. Amortização da dívida.
( ) Despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, desde que observadas as restrições.
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
( ) Despesas orçamentárias com softwares e planejamento e execução de obras, inclusive com a aquisição de imóveis e de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias.
( ) Despesas orçamentárias com o pagamento e/ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública interna e externa, contratual ou mobiliária.
( ) Despesas orçamentárias com aquisição de material de consumo, pagamento de diárias, contribuições, subvenções, auxílio alimentação, auxílio transporte, além de outras despesas da categoria econômica.
A sequência CORRETA, de cima para baixo, é:
1. Pessoal e encargos Sociais. 2. Juros e encargos da dívida. 3. Outras despesas correntes. 4. Investimentos. 5. Inversões financeiras. 6. Amortização da dívida.
( ) Despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, desde que observadas as restrições.
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
( ) Despesas orçamentárias com softwares e planejamento e execução de obras, inclusive com a aquisição de imóveis e de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias.
( ) Despesas orçamentárias com o pagamento e/ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública interna e externa, contratual ou mobiliária.
( ) Despesas orçamentárias com aquisição de material de consumo, pagamento de diárias, contribuições, subvenções, auxílio alimentação, auxílio transporte, além de outras despesas da categoria econômica.
A sequência CORRETA, de cima para baixo, é:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705727
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Lei Orçamentária Anual de um ente
público
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705724
Contabilidade Pública
Quanto à classificação orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705722
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, na execução orçamentária,
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705721
Contabilidade Pública
Um servidor de uma entidade pública efetuou, em 04/01/2023, a devolução do valor total recebido por meio
de suprimento de fundos, cuja execução orçamentária para a sua concessão ocorreu integralmente no mês de
dezembro de 2022. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a referida entidade
efetuou, em 04/01/2023, o registro contábil de
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705720
Contabilidade Pública
Texto associado
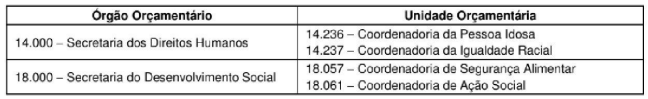
Atenção: Para responder à questão, considere as informações apresentadas a seguir
sobre parte da classificação institucional de um ente público.
Considere ainda que as unidades orçamentárias são também unidades gestoras.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a liberação de recursos financeiros da unidade gestora 18.057 para a 18.061 corresponde a
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a liberação de recursos financeiros da unidade gestora 18.057 para a 18.061 corresponde a
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705719
Contabilidade Pública
Texto associado
Atenção: Para responder à questão, considere as informações apresentadas a seguir
sobre parte da classificação institucional de um ente público.
Considere ainda que as unidades orçamentárias são também unidades gestoras.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a descentralização de créditos orçamentários da unidade orçamentária 14.236 para a
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a descentralização de créditos orçamentários da unidade orçamentária 14.236 para a
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705705
Contabilidade Pública
De acordo com a NBC TSP 04, estoques
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705704
Contabilidade Pública
O Quadro das Contas de Compensação de 31/12/2022 de uma entidade pública, de acordo com o Manual de
Contabilidade Aplicada ao Setor Público, apresenta como Atos Potenciais
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705703
Contabilidade Pública
Durante o processo de reavaliação de provisões por uma entidade pública, identificou-se, em 22/08/2023, que
a provisão para riscos fiscais constituída em 18/05/2021 deveria ser integralmente reclassificada para passivo
contingente. A referida reclassificação, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
deu origem ao seguinte lançamento contábil:

 Conheça nossos planos