Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.287 questões

Q2338615 Contabilidade Pública
A classificação da receita orçamentária por natureza é utilizada por todos os entes da Federação e visa identificar a origem do recurso segundo o fato gerador, que é o acontecimento real que ocasionou o ingresso da receita nos cofres públicos. A classificação por Natureza de Receita Orçamentária é composta por um código de oito dígitos numéricos e tem a seguinte estrutura: “a.b.c.d.ee.f.g”.
Considerando o Manual de Contabilidade Aplicada ao Setor Público (MCASP), relacione a primeira com a segunda coluna:

1) a
2) b
3) c
4) d, ee, f
5) g

( ) Tipo
( ) Desdobramento para identificação de peculiaridades da receita
( ) Origem
( ) Categoria Econômica
 ( ) Espécie

A sequência correta (de cima para baixo) da segunda coluna é:
Alternativas
Q2338611 Contabilidade Pública
A Lei 4.320/64 classifica as receitas em Receitas Correntes e Receitas de Capital. Podem ser classificadas como Receitas Correntes:
Alternativas
Q2337073 Contabilidade Pública
Em geral, são as etapas da Receita Orçamentária, em sua sequência cronológica correta:
Alternativas
Q2331758 Contabilidade Pública

Julgue o item subsequente. 


Despesas de Capital são aquelas que, no momento da sua realização, ocasionam uma redução do patrimônio do ente, constituindo fatos contábeis modificativos diminutivos, pois não contribuem de forma direta para a formação ou aquisição de um bem, destinadas à manutenção e ao funcionamento dos serviços públicos. 

Alternativas
Q2331744 Contabilidade Pública

Julgue o item subsequente. 


Classificam-se como Transferências Financeiras as dotações destinadas a: aquisição de imóveis, ou de bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital; constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.

Alternativas
Q2331743 Contabilidade Pública

Julgue o item subsequente. 


O estágio de lançamento da receita orçamentária pode ocorrer de três modos, quais sejam: Direto, quando o Estado conhece objetivamente o valor que deverá ser arrecadado, por exemplo, o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU); Homologação, quando o Estado homologa o valor que foi pago pelo contribuinte de forma tácita, realizando fiscalizações para verificar a adequação, como ocorre com o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS); e Declaração, quando o imposto é registrado e cobrado com base em declarações feitas pelo contribuinte, como o Imposto de Renda (IR). 

Alternativas
Q2331698 Contabilidade Pública

Julgue o item subsequente. 


Despesas Públicas representam o conjunto de dispêndios do Estado, ou de outra pessoa de Direito Público, com a finalidade de funcionamento dos serviços públicos e de atendimento às necessidades coletivas aplicando certa quantia dentro de uma autorização legislativa, buscando a manutenção das atividades do ente estatal ou para a conservação ou construção de bens públicos.

Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Contador |
Q2330769 Contabilidade Pública
Sobre a origem e as espécies de receita orçamentária, o código 1.3.0.0.00.0.0 – Receita Corrente – Patrimonial refere-se às receitas provenientes da fruição do patrimônio do ente público, como por exemplo, bens mobiliários e imobiliários ou, ainda, bens 
Alternativas
Q2328395 Contabilidade Pública
A contabilidade deve evidenciar, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros. Considerado o regime orçamentário, a receita deve ser reconhecida no momento que ocorreu
Alternativas
Q2328382 Contabilidade Pública
Determinado contribuinte realizou o pagamento, na rede bancária credenciada, do valor do IPTU conforme documento emitido pelo órgão competente da prefeitura do município Bom Amigo. Qual estágio da receita orçamentária que o referido município deve registrar?
Alternativas
Q2328374 Contabilidade Pública
Em conformidade com a NTC TSP nº 02 – receitas provenientes de transações e eventos com contraprestação, quando a conclusão da transação envolver a prestação de serviços e não puder ser estimada confiavelmente, a receita deve ser reconhecida
Alternativas
Q2325804 Contabilidade Pública
O critério geral aplicado ao registro da receita orçamentária é o da entrada de disponibilidades. A menos que haja uma exigência legal específica para contabilizar certos eventos como despesas orçamentárias, a dedução da receita orçamentária é o procedimento padrão a ser seguido em três circunstâncias.
Analise se os itens a seguir configuram casos passíveis de dedução de receita orçamentária.
I. Recursos que o ente tenha a competência de arrecadar, mas que pertencem a outro ente.
II. Restituição de receitas indevidamente.
III. Renúncia de receita orçamentária.

Está correto o que se afirma em 
Alternativas
Q2325531 Contabilidade Pública
A Lei 4.320/64 dispõe que: “Art. 39. Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias. § 1º - Os créditos de que trata este artigo, exigíveis pelo transcurso do prazo para pagamento, serão inscritos, na forma da legislação própria, como Dívida Ativa, em registro próprio, após apurada a sua liquidez e certeza, e a respectiva receita será escriturada a esse título”. (BRASIL, 1964) Constitui-se em um exemplo de Dívida Ativa Tributária
Alternativas
Q2325526 Contabilidade Pública
Segundo a Lei 4.320/64: “Art. 58 O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição”. (BRASIL, 1964)
O empenho da despesa
Alternativas
Q2325524 Contabilidade Pública
As Receitas Orçamentárias são classificadas por Categorias Econômicas em Receitas Correntes e Receitas de Capital. A Origem corresponde ao detalhamento das Categorias Econômicas e a Espécie é o nível de classificação vinculado à Origem que permite qualificar com maior detalhe o fato gerador das receitas. (MCASP, 2021) Uma receita cujo fato gerador seja desobedecer à norma legal que impede a venda de bebidas alcoólicas a menores de 18 anos é classificada como
Alternativas
Q2325523 Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas que evidenciam a natureza de informação de controle. (MCASP, 2021) O Balanço Patrimonial é composto por
Alternativas
Q2325522 Contabilidade Pública
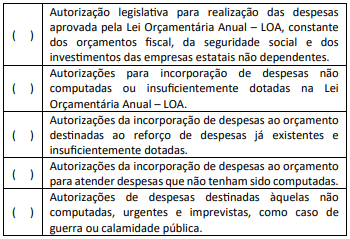
A aprovação legislativa para a realização das despesas constitui crédito orçamentário, que poderá ser inicial ou adicional (MCASP, 2021). Relacione os conceitos aos tipos de créditos orçamentários. (1) Créditos Adicionais (2) Créditos Adicionais Especiais (3) Créditos Adicionais Extraordinários (4) Créditos Adicionais Suplementares (5) Crédito Orçamentário Inicial
Imagem associada para resolução da questão
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
Alternativas
Q2325520 Contabilidade Pública
A Lei de Diretrizes Orçamentárias (LDO) é fundamental no processo orçamentário, constituindo-se no elo entre o Plano Plurianual (PPA) e a Lei Orçamentária Anual (LOA), e, com esse objetivo, ela foi logicamente encadeada entre ambos, exercendo um papel tático no que tange à integração das leis orçamentárias. (ANDRADE et al., 2008)
Em relação à Lei de Diretrizes Orçamentárias – LDO, julgue as afirmativas a seguir em verdadeiras (V) ou falsas (F).
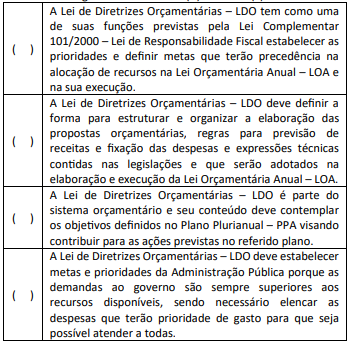
Imagem associada para resolução da questão

As afirmativas são, respectivamente,
Alternativas
Q2325519 Contabilidade Pública
A Lei Orçamentária Anual – LOA constitui-se em um instrumento de gestão com um plano de aplicabilidade financeira direta, pois é responsável pela efetivação e execução de todas as diretrizes planejadas para quatro anos de vigência do Plano Plurianual – PPA e para cada ano distintamente de vigência da Lei de Diretrizes Orçamentárias – LDO (ALBUQUERQUE, MEDEIROS, FEIJÓ, 2008). Considerando o exposto, a Lei Orçamentária Anual – LOA é
Alternativas
Q2325518 Contabilidade Pública
A Constituição de 1988 reforçou a concepção que associa planejamento e orçamento como elos de um mesmo sistema ao tornar obrigatória a elaboração de planos plurianuais abrangendo as despesas de capital e demais programas de duração continuada e tornando obrigatória a fundamentação do processo orçamentário no Brasil em três leis: o Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA). (GIACOMONI, 2010)
Em relação ao Plano Plurianual – PPA, analise as afirmativas a seguir.
I. Plano no qual se encontram instituídas, de forma regionalizada, as diretrizes, objetivos e metas da administração pública para as despesas correntes e outras delas decorrentes e para as relativas aos programas de apoio.
II. Programa de Governo, apresentado sob a forma de um plano no qual se encontram descritas todas as diretrizes para que a administração pública cumpra os objetivos e metas planejados para o mandato do governante.
III. Planejamento de médio prazo que apresenta as diretrizes, relacionadas aos grandes propósitos de atuação do governo para o período do mandato e os objetivos, desdobrados em programas, onde estão contidas as ações (projetos e atividades).
IV. Planejamento com vigência de quatro anos, contados a partir do primeiro ano de mandato do Chefe do Poder Executivo, e com vigência até o início do primeiro ano de mandato do Chefe do Poder executivo subsequente.
É correto o que se afirma somente em

Alternativas
Respostas
2701: C
2702: A
2703: C
2704: E
2705: E
2706: C
2707: C
2708: D
2709: C
2710: D
2711: B
2712: A
2713: A
2714: C
2715: A
2716: A
2717: E
2718: A
2719: A
2720: D