Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Ano: 2023
Banca:
IGEDUC
Órgão:
Prefeitura de Pombos - PE
Prova:
IGEDUC - 2023 - Prefeitura de Pombos - PE - Técnico em Contabilidade |
Q2312466
Contabilidade Pública
O reconhecimento da obrigação de pagamento das
despesas com exercícios anteriores, pela autoridade
competente, deverá ocorrer em procedimento de controle
interno realizado pela autoridade.
Ano: 2023
Banca:
IGEDUC
Órgão:
Prefeitura de Pombos - PE
Prova:
IGEDUC - 2023 - Prefeitura de Pombos - PE - Técnico em Contabilidade |
Q2312462
Contabilidade Pública
Existem dois tipos de restos a pagar: os processados
(despesas já liquidadas); e os não processados
(despesas a liquidar ou em liquidação).
Ano: 2023
Banca:
IGEDUC
Órgão:
Prefeitura de Pombos - PE
Prova:
IGEDUC - 2023 - Prefeitura de Pombos - PE - Técnico em Contabilidade |
Q2312456
Contabilidade Pública
Receita compreende ingressos brutos de benefícios
econômicos ou de potencial de serviços recebidos ou a
receber pela entidade que reporta a informação.
Ano: 2023
Banca:
IGEDUC
Órgão:
Prefeitura de Pombos - PE
Prova:
IGEDUC - 2023 - Prefeitura de Pombos - PE - Técnico em Contabilidade |
Q2312450
Contabilidade Pública
Os créditos da Fazenda Pública, de natureza tributária ou
não tributária, serão escriturados como receita do
exercício anterior, nas respectivas rubricas
orçamentárias.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Paverama - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Paverama - RS - Contador |
Q2307347
Contabilidade Pública
Sobre o empenho, primeiro estágio de execução da
despesa orçamentária, marcar C para as afirmativas Certas, E
para as Erradas e, após, assinalar a alternativa que apresenta
a sequência CORRETA:
( ) Quando o valor empenhado for insuficiente para atender à despesa a ser realizada, o empenho deverá ser anulado totalmente. ( ) Caso o valor do empenho exceda o montante da despesa realizada, o empenho deverá ser anulado totalmente. ( ) Será anulado totalmente o empenho no caso de ter sido emitido incorretamente.
( ) Quando o valor empenhado for insuficiente para atender à despesa a ser realizada, o empenho deverá ser anulado totalmente. ( ) Caso o valor do empenho exceda o montante da despesa realizada, o empenho deverá ser anulado totalmente. ( ) Será anulado totalmente o empenho no caso de ter sido emitido incorretamente.
Q2305555
Contabilidade Pública
Em relação aos bens públicos, um ativo enquadra-se na
condição de ativo intangível quando pode ser identificável,
controlado e gerador de benefícios econômicos futuros ou
potencial de serviços. Caso estas características não sejam
atendidas, o gasto incorrido na sua aquisição ou geração
interna deve ser reconhecido como
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Chiapeta - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Chiapeta - RS - Contador |
Q2304383
Contabilidade Pública
Na contabilidade aplicada ao setor público, a
classificação por Natureza de Receita Orçamentária é
composta por um código de oito dígitos numéricos, os quais
são representados por “A.B.C.D.EE.F.G”. Qual deles
corresponde à espécie da receita?
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Sinimbu - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Sinimbu - RS - Contador |
Q2303048
Contabilidade Pública
No setor público, no fim do exercício, as despesas
orçamentárias empenhadas e não pagas serão inscritas em
restos a pagar. Considerar os seguintes fatos a serem
registrados na contabilidade de determinado ente público:
▪ Recebimento de receitas tributárias no valor de R$ 2.000,00; ▪ Empenho da despesa no valor de R$ 1.900,00; ▪ Liquidação de despesa corrente no valor de R$ 1.700,00; e ▪ Inscrição de Restos a Pagar, sendo R$ 1.700,00 de Restos a Pagar Processado e R$ 200,00 de Restos a Pagar Não Processado.
No exemplo acima, tem-se superávit financeiro de:
▪ Recebimento de receitas tributárias no valor de R$ 2.000,00; ▪ Empenho da despesa no valor de R$ 1.900,00; ▪ Liquidação de despesa corrente no valor de R$ 1.700,00; e ▪ Inscrição de Restos a Pagar, sendo R$ 1.700,00 de Restos a Pagar Processado e R$ 200,00 de Restos a Pagar Não Processado.
No exemplo acima, tem-se superávit financeiro de:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Sinimbu - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Sinimbu - RS - Contador |
Q2303046
Contabilidade Pública
As despesas contraídas, especificamente as que forem
empenhadas em dotações próprias, que não possam ser
cumpridas integralmente dentro do exercício, ou que
tenham parcelas a serem pagas no exercício seguinte, sem
que haja suficiente disponibilidade de caixa para esse efeito,
deverão ser consideradas como restos a pagar e,
consequentemente, serão consideradas como:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Sinimbu - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Sinimbu - RS - Contador |
Q2303041
Contabilidade Pública
Nas entidades do setor público, as despesas
orçamentárias com pagamento de auxílio-alimentação e
auxílio-transporte devem ser classificadas no Grupo de
Natureza da Despesa (GND):
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Doutor Ricardo - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Doutor Ricardo - RS - Contador |
Q2302399
Contabilidade Pública
Considerando-se o âmbito do setor público, as receitas
públicas são definidas como disponibilidades de recursos
financeiros que ingressam durante o exercício e que
aumentam o saldo financeiro da entidade pública. Essas
receitas podem ser classificadas como orçamentárias ou
extraorçamentárias. Nesse contexto, assinalar a alternativa
que corresponde exclusivamente às receitas orçamentárias:
Ano: 2023
Banca:
IV - UFG
Órgão:
Prefeitura de Cidade Ocidental - GO
Prova:
CS-UFG - 2023 - Prefeitura de Cidade Ocidental - GO - Técnico em Contabilidade |
Q2301192
Contabilidade Pública
O Art. 11º da Lei nº 4.320/1964 estabelece que a receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Considerando o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 9ª edição (2021), apresentam, exclusivamente, receitas de capital:
Ano: 2023
Banca:
IV - UFG
Órgão:
Prefeitura de Cidade Ocidental - GO
Prova:
CS-UFG - 2023 - Prefeitura de Cidade Ocidental - GO - Técnico em Contabilidade |
Q2301191
Contabilidade Pública
O Art. 3º da Lei nº 4.320/1964 estabelece que a Lei de Orçamentos compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita orçamentária pode ser “efetiva” ou “não-efetiva”. Considerando o disposto no MCASP, em sua 9ª edição (2021), a Receita Orçamentária Efetiva é aquela na qual os ingressos de disponibilidade
Q2299679
Contabilidade Pública
“Depreende-se de análises sobre o orçamento público
no Brasil que os entes públicos lançam mão de
expedientes diversos para demonstrar a disciplina fiscal
em períodos de contingenciamento de verbas e escassez
de recursos, represando os gastos por meio da inscrição
de despesas em restos a pagar e da adoção de uma série
de práticas heterodoxas que acabam por desvirtuar o
orçamento público corroborando a tese de ‘urgência em
reformar o processo orçamentário, resgatando-lhe a
importância como principal instrumento orientador das
políticas governamentais’ (REZENDE; CUNHA, 2014,
p. 11).
Nessa linha, um instrumento parece ter sido adotado pelos governos subnacionais, nos últimos anos, como forma de lidar com os desequilíbrios orçamentários que vêm se agravando: as Despesas de Exercícios Anteriores (DEA).”
FONTE: BATISTA, Carlos. Despesas de exercícios anteriores (DEA) como instrumento de gestão de resultados fiscais nos estados brasileiros. Revista do BNDES n. 48. Brasília, 2017.
A respeito das Despesas de Exercícios Anteriores (DEA), assinale a alternativa INCORRETA.
Nessa linha, um instrumento parece ter sido adotado pelos governos subnacionais, nos últimos anos, como forma de lidar com os desequilíbrios orçamentários que vêm se agravando: as Despesas de Exercícios Anteriores (DEA).”
FONTE: BATISTA, Carlos. Despesas de exercícios anteriores (DEA) como instrumento de gestão de resultados fiscais nos estados brasileiros. Revista do BNDES n. 48. Brasília, 2017.
A respeito das Despesas de Exercícios Anteriores (DEA), assinale a alternativa INCORRETA.
Q2299678
Contabilidade Pública
Restos a pagar são as despesas empenhadas, pendentes
de pagamento na data de encerramento do exercício
financeiro, inscritas contabilmente como obrigações a
pagar no exercício subsequente, constituindo a chamada
“dívida flutuante”.
A respeito desse tema, assinale a alternativa CORRETA.
A respeito desse tema, assinale a alternativa CORRETA.
Q2299676
Contabilidade Pública
O quadro abaixo apresenta exemplos de Órgão
Orçamentário e Unidade Orçamentária do Governo
Federal. Analise-o a seguir:
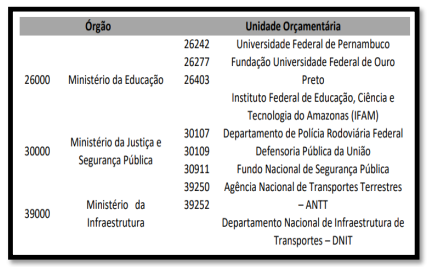
Assinale a alternativa que CORRETAMENTE descreve a classificação da despesa orçamentária percebida através do quadro acima.
Assinale a alternativa que CORRETAMENTE descreve a classificação da despesa orçamentária percebida através do quadro acima.
Q2298678
Contabilidade Pública
Para fins da análise para concessão de adiantamento a título de suprimento de fundos, será
considerado servidor em alcance aquele que:
Q2298677
Contabilidade Pública
Do ponto de vista orçamentário, o adiantamento a título de suprimento de fundos
representa:
Q2298674
Contabilidade Pública
Para fins de elaboração do Balanço Financeiro, visando compensar sua inclusão na
despesa orçamentária, os restos a pagar inscritos no exercício financeiro serão computados:
Q2298667
Contabilidade Pública
A etapa do lançamento da Receita Orçamentária compreende:

 Conheça nossos planos