Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.274 questões

Q4415372 Contabilidade Pública
Em agosto de 2026, a Prefeitura Municipal contratou uma operação de crédito no valor de R$ 2,5 milhões, destinada a antecipar recursos de impostos cujo fato gerador já havia ocorrido, mas cuja arrecadação ainda não havia sido realizada. Considerando as normas de contabilidade aplicada ao setor público, o ingresso decorrente dessa operação de crédito deverá ser reconhecido pela Prefeitura como uma receita:
Alternativas
Q4415360 Contabilidade Pública
De acordo com a Lei Federal nº 4.320/1964, as Transferências Correntes correspondem às dotações destinadas a despesas sem contraprestação direta em bens ou serviços, incluindo contribuições e subvenções destinadas à manutenção de outras entidades públicas ou privadas. Considerando essa definição, analise os itens a seguir e assinale V, para Verdadeiro, àqueles que se enquadram como despesas de Transferências Correntes, ou F, para Falso, aos que não se enquadram como despesas de Transferências Correntes.
() Contribuições de Previdência Social. () Juros da Dívida Pública. () Inativos e Pensionistas. () Amortização da Dívida Pública.

Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Alternativas
Q4414383 Contabilidade Pública
Durante a execução do orçamento de 2025, determinada Prefeitura Municipal realizou, em 05/12/2025, um empenho por estimativa no valor de R$ 180.000,00 para custear despesas com energia elétrica, cujo valor exato não poderia ser determinado previamente. Ao final do exercício, verificou-se que as despesas efetivamente realizadas totalizaram R$ 200.000,00. Considerando que o valor excedente de R$ 20.000,00 NÃO foi empenhado no exercício de 2025 e que a obrigação foi reconhecida somente após o encerramento do exercício, esse valor deverá ser classificado, em 2026, como:
Alternativas
Q4408885 Contabilidade Pública
Durante o exercício X1, um estado recebeu recursos decorrentes de operação ordinária de crédito de longo prazo, distintos de antecipação de receita orçamentária. Os valores foram recebidos inicialmente pela instituição arrecadadora e, em seguida, transferidos ao Tesouro. No mesmo exercício, uma empresa regulada deixou de pagar multa administrativa definitivamente constituída, tendo sido apuradas, após o vencimento, a certeza e a liquidez do crédito. Ao final de X1, verificou-se, ainda, que (i) uma aquisição de equipamentos permanentes havia sido empenhada, liquidada e permanecia sem pagamento; (ii) serviço de consultoria, classificado como despesa corrente, havia sido efetivamente prestado, porém sua liquidação ainda estava sendo verificada; e (iii) o direito do beneficiário de determinada obrigação legal somente foi reconhecido em X2, após o encerramento do exercício a que se referia. 

Considerando a situação hipotética apresentada, assinale a opção em que é apresentado o correto tratamento dos fatos descritos. 

Alternativas
Q4408610 Contabilidade Pública
Ao realizar a aquisição de novos equipamentos de informática para determinada secretaria de Estado, o gestor público emitiu documento para formalizar a reserva prévia da dotação orçamentária e garantir que houvesse saldo suficiente para o compromisso.

Na situação hipotética descrita, o procedimento adotado pelo gestor corresponde ao estágio da despesa pública denominado
Alternativas
Q4408609 Contabilidade Pública
No encerramento de determinado exercício financeiro, o setor de contabilidade de uma autarquia estadual analisou diversos ingressos ocorridos no período, tendo identificado o recebimento de valores decorrentes da alienação de bens móveis inservíveis e a arrecadação de taxas de fiscalização.

Considerando a situação hipotética apresentada e a classificação da receita pública por categoria econômica, assinale a opção correta.
Alternativas
Q4408595 Contabilidade Pública
Com relação a seu fato gerador, as despesas classificadas como despesas de exercícios anteriores são 
Alternativas
Q4404884 Contabilidade Pública

Considere a tabela 01 abaixo para responder à questão.


Tabela 01
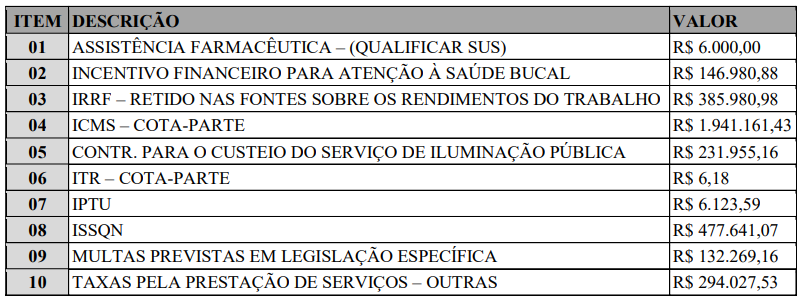
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

Um importante aporte financeiro para os municípios advém do mecanismo de repartição constitucional de receitas, o qual garante que parcela do valor arrecadado pela União ou pelo Estado ingresse no cofre municipal.
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Alternativas
Q4401960 Contabilidade Pública

Associe cada categoria de despesa, na Coluna I, à respectiva definição legal, na Coluna II, nos termos do Art. 12 da Lei nº 4.320/1964.


COLUNA I


1. Despesas de Custeio


2. Investimentos


3. Inversões Financeiras


COLUNA II


( ) Dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.


( ) Dotações destinadas à aquisição de imóveis, ou de bens de capital já em utilização.


( ) Dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente.


Assinale a alternativa que apresenta a sequência correta, de cima para baixo.

Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Contador |
Q4400812 Contabilidade Pública
No encerramento do exercício financeiro, as despesas regularmente empenhadas que ainda não foram liquidadas podem ser inscritas em restos a pagar não processados, desde que atendidos os requisitos estabelecidos na legislação. Considerando o tratamento contábil desse procedimento e os registros realizados no âmbito da Administração Pública, assinale a alternativa CORRETA.
Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Técnico em Contabilidade |
Q4400498 Contabilidade Pública
A receita orçamentária passa por etapas até que os recursos sejam efetivamente disponibilizados ao Poder Público. Entre essas etapas estão a previsão, a arrecadação e o recolhimento, que possuem funções diferentes dentro da execução da receita.

Com base nesses conceitos, analise as afirmativas e assinale a alternativa CORRETA.

I. A arrecadação é a etapa em que são estimados os valores que deverão entrar nos cofres públicos, levando em conta os recursos que poderão ser obtidos durante o exercício financeiro.
II. O recolhimento ocorre quando o contribuinte ou outro responsável pelo pagamento entrega o valor devido diretamente ao agente arrecadador. Nesse momento, considera-se concluído o processo de arrecadação do recurso.
III. A previsão da receita corresponde à estimativa dos valores que o governo espera arrecadar durante o exercício financeiro. Para chegar a essa estimativa, devem ser utilizados critérios e métodos adequados, de acordo com as regras estabelecidas pela Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal.

Está CORRETO o que se afirma apenas em:
Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Técnico em Contabilidade |
Q4400494 Contabilidade Pública
No processo de execução da receita pública, existem etapas que devem ser observadas até que os recursos arrecadados sejam efetivamente recolhidos aos cofres públicos.

Considerando a ordem em que esses estágios normalmente ocorrem, assinale a alternativa que apresenta a sequência CORRETA.
Alternativas
Q4398399 Contabilidade Pública
Um município do Piauí, por meio do seu ordenador de despesas, firmou contrato administrativo com uma Construtora para execução de obra de pavimentação no valor de de R$ 1.200.000,00, com recursos da LOA de 2026. A despesa foi empenhada regularmente em fevereiro de 2026. Concluída a obra, o fiscal do contrato atestou os serviços em 30/06/2026. Em 10/07/2026, o ordenador de despesas autorizou o pagamento integral à empresa, antes de a liquidação ter sido formalmente processada pela contabilidade, utilizando como único fundamento o atestado do fiscal e a nota de empenho.

Com base na Lei nº 4.320/1964, assinale a alternativa CORRETA.
Alternativas
Q4398395 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, que versa sobre Normas Gerais de Direito Financeiro, o pagamento da despesa só será efetuado quando ordenado após sua regular liquidação, sendo que a liquidação consiste:
Alternativas
Q4395385 Contabilidade Pública
O recebimento de bens móveis em doação 
Alternativas
Q4395163 Contabilidade Pública
Em relação à estrutura e ao fechamento do Balanço Financeiro disciplinado pela Lei nº 4.320/1964 e detalhado pelo MCASP, o pagamento efetuado no exercício corrente de restos a pagar inscritos em exercícios pretéritos deve figurar formalmente como: 
Alternativas
Q4395159 Contabilidade Pública
As receitas tributária, de contribuições, patrimonial, agropecuária, industrial e de serviços, são classificadas pela Lei 4320/64 como:
Alternativas
Q4392397 Contabilidade Pública

Acerca da classificação da despesa orçamentária e das etapas da receita orçamentária, julgue o item a seguir.


Uma doação em dinheiro recebida por autarquia, sem previsão na LOA, deve ser reconhecida como receita orçamentária na arrecadação, ainda que não tenha passado pelas etapas de previsão e lançamento.

Alternativas
Q4392396 Contabilidade Pública

Acerca da classificação da despesa orçamentária e das etapas da receita orçamentária, julgue o item a seguir.


Na estrutura programática do orçamento de uma autarquia, a ação de fiscalização do exercício profissional, realizada de modo contínuo e permanente, deve ser classificada como projeto.

Alternativas
Ano: 2026 Banca: VUNESP Órgão: UENP Prova: VUNESP - 2026 - UENP - Contador |
Q4389518 Contabilidade Pública
No que concerne às normas e procedimentos para a elaboração e divulgação do Balanço Orçamentário, assinale a alternativa correta.
Alternativas
Respostas
1: A
2: A
3: D
4: D
5: E
6: C
7: B
8: B
9: A
10: E
11: A
12: D
13: A
14: C
15: E
16: B
17: A
18: C
19: E
20: C