Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.287 questões

Q2324807 Contabilidade Pública
Com base na atual normatização aplicada ao tema, julgue o item, no que se refere à contabilidade aplicada ao setor público.

O lançamento da receita orçamentária representa o estágio em que a autoridade competente reconhece o crédito patrimonial do poder público. Contudo, é no momento da arrecadação que a receita se considera efetivamente realizada. 

Alternativas
Q2324806 Contabilidade Pública
Com base na atual normatização aplicada ao tema, julgue o item, no que se refere à contabilidade aplicada ao setor público.

Os restos a pagar inscritos no exercício serão evidenciados no balanço financeiro como ingressos extraorçamentários.
Alternativas
Q2324742 Contabilidade Pública
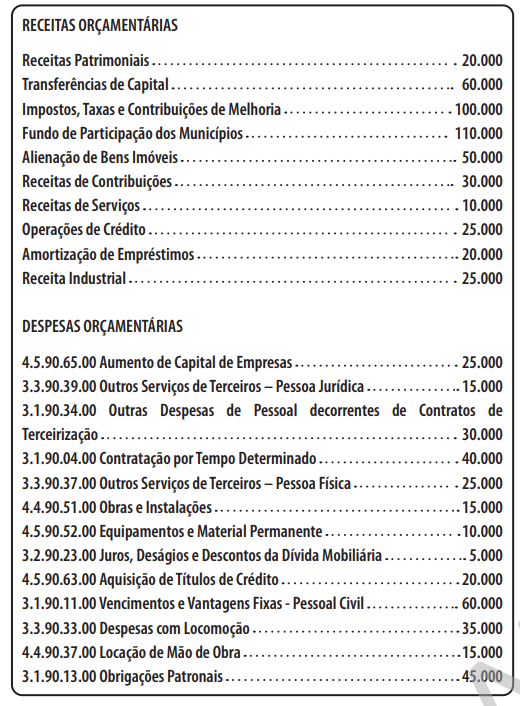
Considerem‑se as informações a seguir, relativas à execução orçamentária de determinado município brasileiro no exercício de 2022.


Com base nas disposições do MCASP 9.a Edição (2021), julgue o item.
O valor realizado no grupo de natureza de despesa Pessoal e Encargos Sociais é igual a 175.000.
Alternativas
Q2324740 Contabilidade Pública
Considerem‑se as informações a seguir, relativas à execução orçamentária de determinado município brasileiro no exercício de 2022.


Com base nas disposições do MCASP 9.a Edição (2021), julgue o item.
A receita orçamentária de capital arrecadada no exercício equivale a 95.000.
Alternativas
Q2324530 Contabilidade Pública
Os serviços da dívida a pagar decorrentes de operações de crédito contraídas pelos entes da Federação devem ser contemplados no cálculo
Alternativas
Q2323191 Contabilidade Pública
Em relação aos procedimentos contábeis referentes à receita orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as transferências de recursos intergovernamentais constitucionais ou legais são contabilizadas pelo ente transferidor como
Alternativas
Q2322674 Contabilidade Pública
Em 31/12/2021, a Prefeitura Municipal de RTW apresentou uma Receita resultante de impostos, compreendida a proveniente de transferências e já efetuadas as devidas exclusões, de R$ 32.000.000 (trinta e dois milhões de reais). Com base nessa informação, assinale a alternativa que apresenta o valor mínimo a ser aplicado em Manutenção e Desenvolvimento do Ensino (MDE) para atender à exigência do Art. 212 da Constituição Federal.
Alternativas
Q2322670 Contabilidade Pública
Para a resolução das questões 33 e 34, considere as informações a seguir, relativas à execução orçamentária da Prefeitura Municipal de RWQ em 31/12/2021.


Quais são os valores a serem inscritos, respectivamente, em Restos a Pagar Processados (RPP) e em Restos a Pagar Não Processados (RPNP)? 
Alternativas
Q2319102 Contabilidade Pública

Leia o texto a seguir e com base nas características que diferenciam a Contabilidade Pública da Privada, responda à questão.


A Contabilidade Privada se refere àquela praticada nas pessoas jurídicas de direito privado, mais comumente nas empresas com fins lucrativos. No ano de 2008 entraram em vigor as primeiras Normas Brasileiras de Contabilidade aplicadas ao Setor Público (originalmente conhecidas pela sigla NBCASP e, a partir de 2009, por NBC TSP), aprovadas pelo Plenário do Conselho Federal de Contabilidade (CFC).  Tais normas representam o marco de uma “nova Contabilidade Pública”, a partir de então denominada “Contabilidade Aplicada ao Setor Público (CASP)” e com enfoque de objeto no patrimônio público. Apesar de o objeto da CASP ser o patrimônio público, ela não se restringe apenas aos bens, direitos e obrigações, visto que desenvolve ações, sistematiza dados e produz informações sobre o orçamento público e outros aspectos das entidades estatais, de natureza econômica, financeira e física. Existem características gerais que diferenciam a Contabilidade Pública (estatal/governamental) da Contabilidade Privada (empresarial/de entidades com fins lucrativos).


(Disponível em: https://www.researchgate.net/publication/360458294. Acesso em: 16 out. 2023. Adaptado.) 

Marque a opção que demonstra corretamente a característica diferencial da Contabilidade Pública com a Contabilidade Privada em relação ao aspecto “Classificação da despesa”. 
Alternativas
Q2319098 Contabilidade Pública
Na contratação de locação de mão de obra para serviços terceirizados de natureza contínua de vigilância ostensiva, o departamento de certa entidade do setor público responsável pela emissão de empenho avaliou e emitiu empenho com a natureza de despesa C.G.MM.EE, onde C representa a categoria econômica, G o grupo de natureza da despesa, MM a modalidade de aplicação e EE o elemento de despesa. 
Considerando a especificidade do serviço contratado, em qual natureza de despesa foi emitido o empenho? 
Alternativas
Q2315883 Contabilidade Pública

Julgue o item a seguir.


O dispêndio extraorçamentário é aquele que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de pagamentos de restos a pagar. 

Alternativas
Q2315862 Contabilidade Pública

Julgue o item a seguir.


No âmbito dos procedimentos contábeis relacionados a restos a pagar e despesas de exercícios anteriores no setor público, é responsabilidade da autoridade competente o reconhecimento da obrigação de efetuar o pagamento dos restos a pagar.

Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Técnico em Contabilidade |
Q2315004 Contabilidade Pública
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: categoria econômica, grupo de natureza da despesa e elemento de despesa. As despesas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital são classificadas na categoria econômica das 
Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Técnico em Contabilidade |
Q2315002 Contabilidade Pública
As demonstrações contábeis das entidades do setor público correspondem às demonstrações contábeis de propósito geral, destinadas a satisfazer às necessidades de informação de usuários que não se encontram em condições de exigir relatórios elaborados para atender às suas necessidades específicas. O Balanço Orçamentário é uma das demonstrações contábeis do setor público, composto pelo quadro principal, e pelos seguintes quadros: 
Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Técnico em Contabilidade |
Q2314999 Contabilidade Pública
As receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade. A etapa da receita orçamentária que antecede à fixação do montante de despesas que irão constar nas leis de orçamento, além de ser base para se estimar as necessidades de financiamento do governo, é a 
Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Técnico em Contabilidade |
Q2314993 Contabilidade Pública
A despesa orçamentária pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Qual etapa da despesa orçamentária é composta pelos estágios de empenho, liquidação e pagamento? 
Alternativas
Q2312508 Contabilidade Pública
São restos a pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente. 
Alternativas
Q2312473 Contabilidade Pública
O conceito de despesas de exercícios anteriores compreende as despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
Alternativas
Q2312468 Contabilidade Pública
As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada. Dessa forma, a ordem sistemática inicia-se com a previsão e termina com o recolhimento.
Alternativas
Q2312467 Contabilidade Pública
Consideram-se Restos a Pagar Não Processados os que foram empenhados, pendentes de liquidação e pagamento. Os Restos a Pagar Processados são os que foram empenhados, liquidados e pagos. 
Alternativas
Respostas
2721: C
2722: C
2723: C
2724: E
2725: B
2726: C
2727: C
2728: B
2729: A
2730: A
2731: C
2732: E
2733: B
2734: A
2735: A
2736: B
2737: C
2738: C
2739: C
2740: E
