Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


A respeito do orçamento e da contabilidade pública, julgue o item.
Suponha‑se que, para a elaboração de um balanço financeiro, disponha‑se dos seguintes dados (valores em R$ 1.000):
– receita orçamentária: 12.500;
– despesa orçamentária: 14.500;
– despesa extraorçamentária: 9.000;
– saldo do exercício anterior: 3.500; e
– saldo para o exercício seguinte: 6.000.
Com base nessa situação hipotética, é correto afirmar
que a receita extraorçamentária foi de R$ 13.500.
A respeito do orçamento e da contabilidade pública, julgue o item.
Há casos em que o reconhecimento de uma variação
patrimonial diminutiva ocorre após a liquidação da
despesa orçamentária, por exemplo, na concessão
de suprimento de fundos, a despesa orçamentária é
empenhada, liquidada e paga no ato da concessão,
mas o efetivo registro da variação só se dá com a
prestação de contas do suprido.
A respeito do orçamento e da contabilidade pública, julgue o item.
Suponha‑se que o orçamento aprovado para um ente, no exercício, foi de R$ 150.000. A receita arrecadada alcançou R$ 180.000 e a despesa realizada alcançou R$ 130.000.
Nessa situação hipotética, é correto afirmar que houve
excesso de arrecadação e insuficiência de despesa, e
um superávit de R$ 30.000.
A respeito do orçamento e da contabilidade pública, julgue o item.
A auditoria financeira realizada pelo TCU nas contas
do governo revelou que a despesa orçamentária com
juros e encargos da dívida pública mobiliária federal
interna (DPMFi) foi subavaliada em contrapartida à
superavaliação das amortizações, pois a contabilização
não é realizada de acordo com as normas
contábeis vigentes.
A respeito do orçamento e da contabilidade pública, julgue o item.
Suponha‑se que um pouco antes do encerramento do exercício os seguintes dados estejam disponíveis (valores em R$ 1.000):
– diferença entre a receita realizada (incluída a tendência até o final do exercício) e a prevista: 5.500;
– diferença entre a despesa autorizada e a realizada: 2.500;
– déficit financeiro ao final do exercício anterior: 1.500; e
– produto de operações de crédito autorizadas: 3.000.
Com base nessa situação hipotética, é correto afirmar
que havendo intenção de abertura de um crédito
especial, ele deveria limitar‑se a R$ 9.500.
A respeito do orçamento e da contabilidade pública, julgue o item.
No caso de receitas próprias e vinculadas, a
programação financeira apresenta certa flexibilidade,
pois, apesar dos limites orçamentários de cada órgão e
entidade – que condicionam o limite dos empenhos –,
a tendência da arrecadação no exercício também
serve de parâmetro para a execução das despesas.
A respeito do orçamento e da contabilidade pública, julgue o item.
A despesa orçamentária não efetiva não reduz a
situação líquida patrimonial da entidade. Constitui fato
contábil permutativo. É normalmente uma despesa
de capital, mas há despesas de capital efetivas, como
no caso das transferências correntes, que provocam
variação patrimonial diminutiva.
A respeito do orçamento e da contabilidade pública, julgue o item.
As receitas financeiras, diferentemente das primárias,
criam uma obrigação ou extinguem um direito, de
natureza financeira, junto ao setor privado interno
e(ou) externo. Decorrem da emissão de títulos e da
contratação de operações de crédito. Compreendem
tanto as amortizações de empréstimos concedidos,
como as receitas de aplicações financeiras, além
das privatizações.
A respeito do orçamento e da contabilidade pública, julgue o item.
O orçamento federal está organizado em programas,
aos quais se relacionam as ações, que compreendem
atividades, projetos ou operações especiais, com as
unidades orçamentárias responsáveis pela realização
da ação. A cada projeto e atividade estão associados
vários produtos
A respeito do orçamento e da contabilidade pública, julgue o item.
É da competência concorrente de todas as esferas da
Federação legislar sobre orçamento, cabendo à União
estabelecer normas gerais e às demais esferas, a
competência suplementar.
Grupos de natureza da despesa Valores (R$) Inversões financeiras 100.000 Investimentos 500.000 Juros e encargos da dívida 80.000 Amortização da dívida 300.000
O valor do total das despesas classificadas na categoria econômica de despesas de capital é de:
▪ Em 10/11/2022, um contribuinte recebeu aviso de que a Secretaria da Fazenda constatou a ocorrência de fato gerador relativo a tributo devido pelo contribuinte. No aviso, entre outras informações, constou o montante de R$ 1.000 como valor do tributo devido e 31/12/2022 como sendo a data de vencimento.
▪ Em 10/01/2023, o contribuinte utilizou as ferramentas disponibilizadas pela instituição financeira da qual é cliente e realizou o pagamento R$ 1.050 do valor devido, sendo R$ 1.000 relativos ao tributo e R$ R$ 50 relativos aos juros e multa pelo atraso do pagamento em relação à data de vencimento.
▪ Em 12/01/2023, a instituição financeira transferiu à conta corrente da Secretaria da Fazenda o valor de R$ 1.050 recebido do contribuinte.
Com base na sequência de eventos e nos conhecimentos sobre o reconhecimento e os estágios da receita pública, é correto afirmar:
A liquidação da despesa orçamentária por fornecimentos feitos ou serviços prestados terá por base:
1. O histórico de fornecimentos e pagamentos já realizados.
2. O contrato, ajuste ou acordo respectivo.
3. A nota de empenho.
4. O limite dos créditos orçamentários concedidos.
5. Os comprovantes da entrega de material ou da prestação efetiva do serviço.
Assinale a alternativa que indica todas as afirmativas corretas.
Nesse caso, o ente da federação atendeu ao princípio orçamentário da:
Um exemplo dessa alocação está apresentado abaixo:
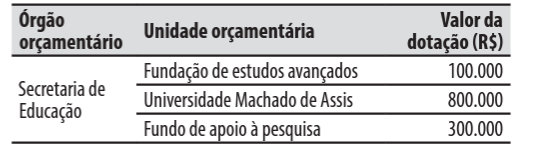
Nesse caso, as dotações orçamentárias do ente da federação foram alocadas de acordo com a classificação:
I. As variações patrimoniais aumentativas devem ser reconhecidas com base em um regime contábil exclusivamente de caixa. II. A arrecadação é o critério de reconhecimento das receitas orçamentárias dentro do exercício financeiro. III. Pertencem ao exercício financeiro as despesas orçamentárias efetivamente pagas dentro dele.
Está correto o que se afirma apenas em
Suponha‑se que um ente público, antes do encerramento do exercício, apresente os seguintes dados (em R$ 1.000):
I receita prevista: 200;
II receita arrecadada: 240;
III despesa fixada: 200;
IV despesa realizada: 170;
V créditos extraordinários abertos no exercício: 20;
VI superávit financeiro (apurado no último balanço patrimonial): 40;
VII créditos adicionais transferidos e reabertos: 30; e
VIII anulação de dotações orçamentárias: 10.
Nesse caso, é correto afirmar que poderá ser aberto um crédito suplementar de

 Conheça nossos planos