Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Ibiraiaras - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Ibiraiaras - RS - Contador |
Q3580875
Contabilidade Pública
Sobre a classificação da receita pública, analise as assertivas abaixo, assinalando V,
se verdadeiras, ou F, se falsas.
( ) Afirmar que a receita é corrente ou de capital é classificá-la segundo sua categoria econômica.
( ) Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
( ) Assim como as receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.
( ) Receitas de Amortização de Empréstimos são receitas correntes.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Afirmar que a receita é corrente ou de capital é classificá-la segundo sua categoria econômica.
( ) Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
( ) Assim como as receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.
( ) Receitas de Amortização de Empréstimos são receitas correntes.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Palmeira - PR
Prova:
FAU - 2023 - Prefeitura de Palmeira - PR - Contador |
Q3578333
Contabilidade Pública
Um Ente público realizou uma licitação
para a contratação de serviços terceirizados.
Considerando o caso apresentado, assinale
alternativa que representa o momento em que
a despesa poderia ser liquidada:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Palmeira - PR
Prova:
FAU - 2023 - Prefeitura de Palmeira - PR - Contador |
Q3578332
Contabilidade Pública
Assinale a única alternativa que apresenta
uma Receita Extraorçamentária, nos termos
da legislação vigente:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Palmeira - PR
Prova:
FAU - 2023 - Prefeitura de Palmeira - PR - Contador |
Q3578329
Contabilidade Pública
No decorrer do mês de outubro de 2023 o
departamento de Contabilidade de um Ente
público identificou algumas situações que
precisam ser analisadas com mais atenção.
As situações que demandam ajuste são as
seguintes:
- Dotação orçamentária para serviços de terceiros necessita de reforço de R$ 120.000,00.
- Dotação orçamentária para aquisição de material de consumo está com sobra no valor de R$ 70.000,00.
Com base nas informações apresentadas, o procedimento a ser adotado neste caso seria:
- Dotação orçamentária para serviços de terceiros necessita de reforço de R$ 120.000,00.
- Dotação orçamentária para aquisição de material de consumo está com sobra no valor de R$ 70.000,00.
Com base nas informações apresentadas, o procedimento a ser adotado neste caso seria:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575729
Contabilidade Pública
No Balanço Orçamentário dos Entes
públicos, o saldo das receitas orçamentárias
será obtido através da equação:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575724
Contabilidade Pública
A Prefeitura Municipal pretende realizar
uma licitação para contratação de empresa
terceirizada para a realização de uma obra
pública. A referida contratação envolve
diversas etapas até sua finalização. As etapas
do processo foram as seguintes:
- Confirmação da reserva orçamentária para abertura do processo: 07/03/2023
- Data da sessão do pregão da licitação: 22/03/2023
- Data da finalização da sessão do Pregão, adjudicação e homologação do procedimento: 31/03/2023 - Data da assinatura do contrato: 03/04/2023
- Data do início da prestação dos serviços:10/04/2023
Tomando por base a legislação vigente, é possível afirmar que a data do empenho da despesa orçamentária na data de:
- Confirmação da reserva orçamentária para abertura do processo: 07/03/2023
- Data da sessão do pregão da licitação: 22/03/2023
- Data da finalização da sessão do Pregão, adjudicação e homologação do procedimento: 31/03/2023 - Data da assinatura do contrato: 03/04/2023
- Data do início da prestação dos serviços:10/04/2023
Tomando por base a legislação vigente, é possível afirmar que a data do empenho da despesa orçamentária na data de:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575723
Contabilidade Pública
Ao longo do exercício de 2023 o
departamento de contabilidade identificou que
a dotação orçamentária para despesas com
energia elétrica não seria suficiente visto que
houve um reajuste nas tarifas que não estava
no planejamento do Ente. Diante deste
imprevisto, o Contador do órgão levantou as
seguintes informações:
- Dotação para energia elétrica atual R$ 190.000,00
- Dotação necessária para energia elétrica no exercício R$ 230.000,00
- Excesso de arrecadação apurado no período R$ 30.000,00
- Dotação atual para compra de material de expediente R$ 85.000,00
- Dotação necessária para compra de material de expediente no período R$ 65.000,00
Com base nos dados apresentados, o valor que deve ser aberto como crédito adicional suplementar será de:
- Dotação para energia elétrica atual R$ 190.000,00
- Dotação necessária para energia elétrica no exercício R$ 230.000,00
- Excesso de arrecadação apurado no período R$ 30.000,00
- Dotação atual para compra de material de expediente R$ 85.000,00
- Dotação necessária para compra de material de expediente no período R$ 65.000,00
Com base nos dados apresentados, o valor que deve ser aberto como crédito adicional suplementar será de:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575722
Contabilidade Pública
Assinale a alternativa que apresenta uma
afirmação correta acerca das despesas de
exercícios anteriores:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Contador |
Q3575720
Contabilidade Pública
Os ingressos de recursos financeiros nos
cofres do Município denominam-se receitas
públicas, registradas como receitas
orçamentárias, quando representam
disponibilidades de recursos financeiros para
o erário, ou ingressos extraorçamentários,
quando representam apenas entradas
compensatórias. Assinale a alternativa que
apresenta uma Receita Extraorçamentária:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Técnico em Contabilidade |
Q3575716
Contabilidade Pública
As receitas e despesas públicas
classificam-se
em
orçamentárias
e
extraorçamentárias, conforme sua origem ou
destinação. Assinale a única alternativa que
NÃO apresenta uma receita ou despesa
orçamentária segundo as normas brasileira de
contabilidade aplicadas ao setor público:
Ano: 2023
Banca:
FAU
Órgão:
Prefeitura de Tijucas do Sul - PR
Prova:
FAU - 2023 - Prefeitura de Tijucas do Sul - PR - Técnico em Contabilidade |
Q3575710
Contabilidade Pública
Ao final de cada exercício financeiro, os
Entes públicos devem verificar todas as
despesas que ainda não foram pagas no
exercício para que sejam reservados recursos
suficientes para seu pagamento. Assinale a
alternativa que apresenta a denominação para
a situação apresentada:
Ano: 2023
Banca:
Instituto UniFil
Órgão:
Prefeitura de Fazenda Rio Grande - PR
Prova:
Instituto UniFil - 2023 - Prefeitura de Fazenda Rio Grande - PR - Técnico em Controle Contábil |
Q3572906
Contabilidade Pública
De acordo com a classificação, segundo a natureza,
as despesas orçamentárias estão subdivididas em
duas grandes categorias econômicas: despesas
correntes e de capital. Acerca do tema, informe se é
verdadeiro (V) ou falso (F) para o que se afirma e
assinale a alternativa com a sequência correta.
( ) São consideradas Despesas de Capital os valores despendidos com o pagamento de juros e encargos de empréstimos de longo prazo destinados à construção de obras de infraestrutura.
( ) Será classificado como material permanente e, portanto, registrado como Despesa de Capital, aquele cujo prazo de duração seja superior a dois anos.
( ) São grupos da Despesa Corrente: Pessoal e Encargos Sociais, Amortização de Empréstimos e Outras Despesas Correntes.
( ) São consideradas Despesas de Capital os valores despendidos com o pagamento de juros e encargos de empréstimos de longo prazo destinados à construção de obras de infraestrutura.
( ) Será classificado como material permanente e, portanto, registrado como Despesa de Capital, aquele cujo prazo de duração seja superior a dois anos.
( ) São grupos da Despesa Corrente: Pessoal e Encargos Sociais, Amortização de Empréstimos e Outras Despesas Correntes.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Contador |
Q3563320
Contabilidade Pública
Texto associado
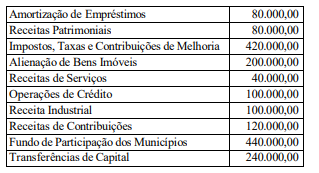
Atenção! Para resolução da questão,
considere os dados abaixo, relativos à execução
orçamentária do Município de Cacoal da Serra no
exercício de 2022.
De acordo com os dados apresentados, o valor da
Receita Orçamentária de Capital realizada em
2022 foi de:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559037
Contabilidade Pública
Segundo o manual de contabilidade aplicável ao setor
público, referente à dívida ativa, o registro das receitas
orçamentárias oriundas do recebimento da dívida ativa
deve ser discriminado em contas contábeis de acordo
com a natureza do crédito original. Também devem ser
classificados em classificações específicas os recebimentos referentes a multas, juros e outros encargos. No
caso de uma baixa por recebimento do principal no órgão
competente, a informação patrimonial será:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Marília - SP
Prova:
VUNESP - 2023 - Prefeitura de Marília - SP - Analista Contábil |
Q3559034
Contabilidade Pública
Quanto às receitas orçamentárias, o nível de classificação vinculado à Origem que permite qualificar com maior
detalhe o fato gerador das receitas é denominado de:
Ano: 2023
Banca:
CONTEMAX
Órgão:
Prefeitura de Santa Helena - PB
Prova:
CONTEMAX - 2023 - Prefeitura de Santa Helena - PB - Contador |
Q3558150
Contabilidade Pública
A Lei 4.320, de 17 de março de 1964, estatui
Normas Gerais de Direito Financeiro para elaboração e
controle dos orçamentos e balanços da União, dos
Estados, dos Municípios e do Distrito Federal.
Considere as seguintes afirmativas abaixo e, após
análise, marque a alternativa correta:
I-Tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira.
II-O produto estimado de operações de crédito e de alienação de bens imóveis somente se incluirá na receita quando umas e outras forem especificamente autorizadas pelo Poder Legislativo em forma que juridicamente possibilite ao Poder Executivo realizá-las no exercício.
III-Os programas especiais de trabalho poderão ser classificados entre as Despesas de Custeio.
IV-Classificam-se como Despesas de Capital as dotações para despesas às quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
V-São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
I-Tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira.
II-O produto estimado de operações de crédito e de alienação de bens imóveis somente se incluirá na receita quando umas e outras forem especificamente autorizadas pelo Poder Legislativo em forma que juridicamente possibilite ao Poder Executivo realizá-las no exercício.
III-Os programas especiais de trabalho poderão ser classificados entre as Despesas de Custeio.
IV-Classificam-se como Despesas de Capital as dotações para despesas às quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
V-São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Técnico em Contabilidade |
Q3556817
Contabilidade Pública
A classificação por fontes ou destinações de
recursos (FR) visa reunir receitas sujeitas a
normas legais de aplicação. Este método busca
garantir que os montantes alocados por lei para
propósitos específicos sejam empregados
unicamente em despesas relacionadas a essas
finalidades. Sob essa ótica, os recursos podem ser
classificados em:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Ubatuba - SP
Prova:
Avança SP - 2023 - Prefeitura de Ubatuba - SP - Técnico em Contabilidade |
Q3556809
Contabilidade Pública
Atualmente em vigor, a Lei nº 4.320/1964 estabelece normas gerais de Direito Financeiro. De acordo com o documento, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) A receita orçamentária poderá ser classificada nas seguintes categorias econômicas: Receitas Correntes, Receitas de Capital e Receitas Extraorçamentárias.
( ) Consagrando o Princípio do Orçamento Bruto, a lei prevê que todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.
( ) A Lei de Orçamentos compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei.
Ano: 2023
Banca:
UNIVIDA
Órgão:
Prefeitura de Terra Boa - PR
Prova:
UNIVIDA - 2023 - Prefeitura de Terra Boa - PR - Contador |
Q3555867
Contabilidade Pública
De acordo com a classificação das etapas das Receitas Orçamentárias definidas pelo
Manual de Contabilidade Aplicado ao Setor Público (MCASP), o lançamento é a etapa que:
Ano: 2023
Banca:
UNIVIDA
Órgão:
Prefeitura de Terra Boa - PR
Prova:
UNIVIDA - 2023 - Prefeitura de Terra Boa - PR - Contador |
Q3555866
Contabilidade Pública
Para fins contábeis, o Manual de Contabilidade Aplicado ao Setor Público (MCASP)
classifica a despesa orçamentária quanto ao impacto na situação patrimonial líquida como
efetiva ou não efetiva. Sobre este aspecto, avalie as afirmativas apresentadas a seguir:
I – A despesa orçamentária não efetiva é aquela que no momento da sua realização, não reduz a situação líquida patrimonial da entidade.
II – A despesa orçamentária efetiva é aquela que no momento de sua realização, reduz a situação líquida patrimonial da entidade.
III – A despesa orçamentária efetiva é aquela que constitui fato contábil permutativo.
IV – A despesa orçamentária não efetiva é aquela que constitui fato contábil modificativo diminutivo.
Está(ão) CORRETO(S) o(s) item(ns):
I – A despesa orçamentária não efetiva é aquela que no momento da sua realização, não reduz a situação líquida patrimonial da entidade.
II – A despesa orçamentária efetiva é aquela que no momento de sua realização, reduz a situação líquida patrimonial da entidade.
III – A despesa orçamentária efetiva é aquela que constitui fato contábil permutativo.
IV – A despesa orçamentária não efetiva é aquela que constitui fato contábil modificativo diminutivo.
Está(ão) CORRETO(S) o(s) item(ns):

 Conheça nossos planos